住宅購入を考えるとき、最も気になるのが住宅ローン 融資 いつ受けられるのかということです。私たちもその疑問を抱えた経験があります。適切なタイミングで融資を受けることが、夢のマイホームを手に入れるための第一歩です。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に利用する重要な金融手段です。融資のタイミングや内容を理解することが、我々にとって大切な第一歩です。以下に、住宅ローンの基本と融資の種類について詳しく説明します。
住宅ローンとは
住宅ローンは、住宅購入のために銀行や金融機関から借り入れる資金です。この資金は、通常、購入金額の70%から90%をカバーします。返済期間は一般的に15年から35年で設定され、我々は毎月の返済額を考慮する必要があります。金利は固定金利と変動金利の選択肢があり、それぞれのメリットとデメリットがあります。
融資の種類
住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型融資:金利が契約時に固定され、返済期間中は変動しません。長期間の安定性が求められる我々には適しています。
- 変動金利型融資:市場の金利に応じて融資金利が変動します。初期は低金利のことが多く、短期的なメリットがありますが、将来的な金利上昇のリスクがあります。
- フラット35:35年間固定金利の住宅ローンで、住宅金融支援機構が提供します。長期にわたる安定したプランを求める我々に人気があります。
融資を受けるタイミング
融資を受けるタイミングは、住宅購入の成功に直結する重要な要素です。絶好の時期を見極めるためには、いくつかのポイントを考慮する必要があります。
住宅購入の時期
住宅購入の最適な時期は、通常、春から初夏にかけてです。この期間、物件の選択肢が豊富で、引越しシーズンにも重なるため、購入希望者が増えます。以下の点に注意が必要です。
- 価格競争が激化:春から初夏は、多くの人が物件を探しているため、価格上昇が見込まれます。
- 新築物件の増加:新モデルや新築物件も多く登場するため、選ぶ楽しさがあります。
- 家族のライフスタイル:子供の学校の始まりに合わせて引越しを考える家庭が多く、その影響で市場が活発化します。
これらを踏まえ、住宅購入に最適なタイミングを見極めることが求められます。
金利の動向
金利の動向は、融資を受ける際の重要なファクターです。金利が低い時期に融資を受けると、トータルコストの削減につながります。以下のことを考えてみましょう。
- 市場のトレンド:金利が下降傾向にある場合、早めの融資申込みが有利です。反対に、上昇が見込まれる場合は、急がずじっくりと検討することも選択肢になります。
- 金融機関の比較:異なる金融機関で金利や条件の比較を行い、最も利便性の高い選択をすることが大切です。
- 経済指標の把握:経済全体の動向も金利に影響します。特に、中央銀行の政策決定や景気予測などを見逃さないようにしましょう。
融資申請の流れ
融資申請には明確なステップがあり、適切な準備が成功に繋がる。具体的な流れを以下に示す。
必要書類の準備
融資申請には、以下の必要書類が求められる。これらを整えてから申請を行う。
これらの書類確認が遅れると、申請自体も遅れる。必要書類を早めに収集し、漏れがないように心がける。
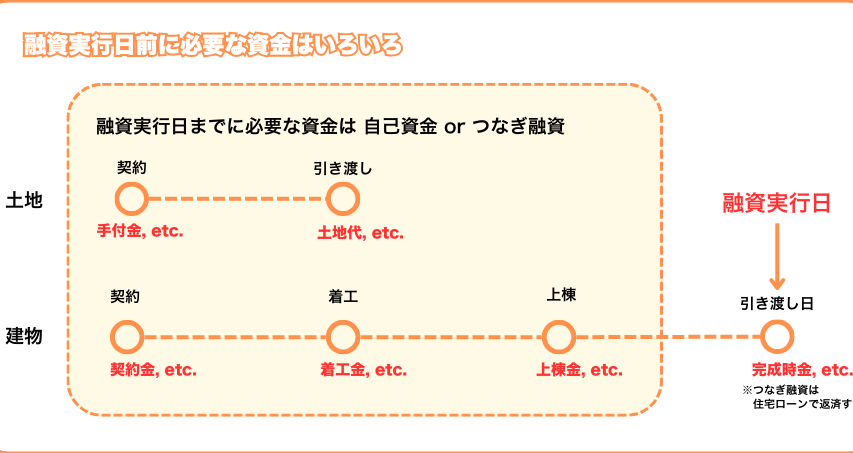
申請から融資実行までの期間
融資申請後の期間は金融機関によって異なるが、一般的に約1ヶ月から2ヶ月程度かかる。この期間中には、以下のプロセスが行われる。
融資のメリットとデメリット
メリット
- 購入資金に対する迅速なアクセスが可能です。 融資を利用することで、短期間で物件を手に入れることができ、希望の家を早く手に入れられます。
- 自己資金が少なくても購入が実現します。 通常、融資は物件価格の70%から90%をカバーし、少ない資金で大きな投資が可能となります。
- 固定金利選択による将来の安定が得られます。 変動金利の選択肢もあるが、固定金利を選ぶことで、計画的な返済ができます。
- 税制優遇が適用される場合があります。 住宅ローン控除などの制度を利用することで、税メリットが享受できることがあります。
デメリット
- 負債が増えるリスクがあります。 融資を受けると返済義務が生じ、返済できない場合は経済的な困難に直面する恐れがあります。
- 金利の上昇が影響を及ぼすことがあります。 変動金利型の場合、市場金利の変動によって月々の返済額が大きく変わることがあります。
- 手数料や諸費用が発生します。 融資実行時には様々な手数料がかかり、最終的なコストが増える可能性があります。
- 審査における時間的負担が生じることがあります。 融資審査に数週間から数ヶ月を要する場合もあり、その間の不安が増すことがあります。
まとめ
住宅ローンの融資タイミングは私たちのマイホーム購入において極めて重要です。適切な時期に融資を受けることで、より良い条件での購入が可能になります。市場の動向や金利の変化を常にチェックすることが成功の鍵です。
また、融資申請のプロセスを理解し必要書類を整えることも忘れずに行いましょう。これにより、スムーズな融資実行が期待できます。私たち一人ひとりがしっかりと情報を収集し、計画的に行動することで、夢の住宅購入を実現できるのです。