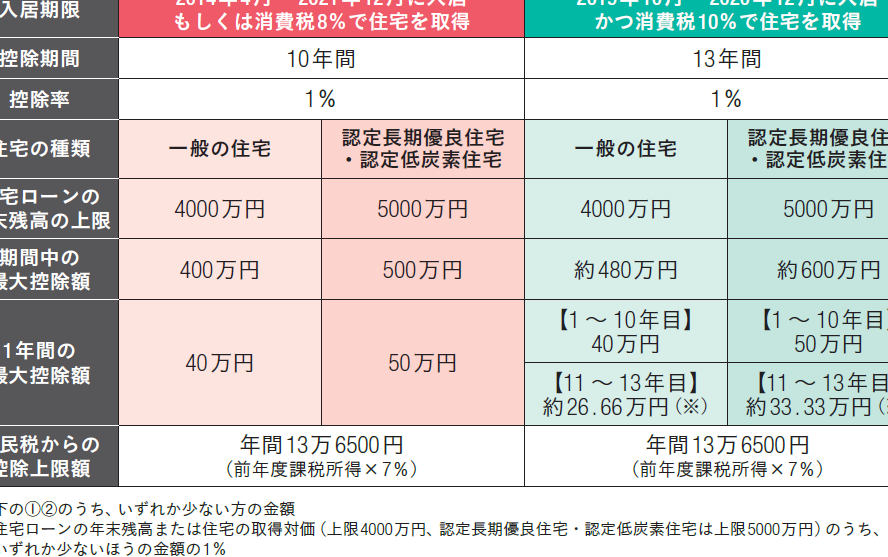
住宅ローン控除は、私たちの家計に大きな影響を与える可能性があります。特に年末調整の時期になると、控除額がどれくらいになるのか気になる方も多いでしょう。**住宅ローン控除 年末調整いくら**というテーマは、私たちが賢く税金を管理するために知っておくべき重要な情報です。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して自宅を購入したときに受けられる税金の優遇措置です。この控除は、借入金の残高に基づいて算出され、所得税や住民税から差し引かれます。控除の対象となる年数や条件について理解することが重要です。
住宅ローン控除とは
住宅ローン控除とは、特定の条件を満たした住宅ローンに対して適用される税額控除です。主なポイントには以下の点が含まれます。
- 控除率: 基本的に借入残高の1%が控除される。
- 期間: 最大で10年間、控除を受けられる場合がある。
- 対象となる住宅: 新築や中古住宅の購入が対象。
この控除を利用することで、私たちの税負担を軽減でき、家計にプラスの影響を与えることができます。
年末調整との関係
年末調整は、1年間の給与から源泉徴収された税金の過不足を調整する手続きです。住宅ローン控除は、この調整時に申請することができます。具体的には以下のプロセスが必要です。
- 必要書類の準備: 住宅ローン控除を受けるために、所定の書類(借入金残高証明書など)を提出しなければならない。
- 申告項目の記入: 年末調整の申告書に控除額を記入する。
- 控除適用: 正確に申告することで、年末調整で控除が適用される。
控除額の計算方法
控除額の計算には、いくつかの重要な要素が関わってきます。ここでは、収入や住宅購入価格に基づく控除額の詳細について説明します。
収入に応じた控除額
控除額は、収入によって変動します。所得税法では、年収が一定の金額を超えると控除額が減少します。以下のような基準があります。
- 年収が3000万円以下の場合、控除額は最大で住宅ローン残高の1%に相当します。
- 年収が3000万円を超えると、控除率は段階的に減少し、実際の控除額に影響を与えます。
このため、収入に応じた控除額をしっかり確認することが、年末調整での適切な計算につながります。
住宅購入価格による違い
住宅購入価格も控除額に大きな影響を与えます。購入価格が高ければ、高額な住宅ローン残高を抱えることになります。具体的には以下のような展開があります。
- 購入価格が5000万円の場合、最大控除額は適用期間中の住宅ローン残高の1%が基準となります。
- 購入価格が低ければ、その分控除額も減少し、住宅規模に応じた柔軟な計算が求められます。
申請手続き
住宅ローン控除の申請手続きは、お金の管理において重要なステップです。正確な申請をするためには、必要書類を揃えた上で、流れを理解することが欠かせません。
必要書類一覧
申請に必要な書類は以下の通りです:
- 住宅ローン控除申請書: 申請の基本となる書類です。
- 源泉徴収票: 年収と所得税を確認するために必要です。
- 借入金の残高証明書: 住宅ローンの残高を証明するための書類です。
- 契約書の写し: 住宅購入時の契約書が求められます。
- 住民票: 現住所を証明するために必要です。
これらの書類を事前に揃えることで、申請がスムーズに進むでしょう。
申請の流れ
住宅ローン控除の申請フローは以下のステップで進めます:
- 必要書類を揃える: 上記の書類を準備することから始めます。
- 申請書作成: 控除申請書を記入します。
- 必要書類の添付: 作成した申請書に必要書類を添付します。
- 提出先の確認: 提出先の税務署を確認し、郵送または持参します。
- 控除額の処理を待つ: 提出後、控除額の処理が完了するまで待ちます。
注意点
住宅ローン控除を利用する際は、いくつかの重要な注意点があります。理解しておくことで、スムーズな手続きが期待でき、控除を最大限に活用できます。
対象外となるケース
住宅ローン控除が適用されないケースも存在します。例えば、以下の条件に合致する場合には、控除を受けられません:
- 住宅の床面積が50平方メートル未満
- 取得した住宅が賃貸用である場合
- 過去に住宅ローン控除を適用している場合
- 一定の期間内に住宅を販売した場合
これらの条件が適用されると、控除額が減少するか、実質的に控除を受けられなくなります。
確認すべき期限
住宅ローン控除の申請には、特定の期限が設けられています。年末調整の際、必要書類の提出が遅れると控除が受けられなくなる可能性があるため、以下の期限を確認しましょう:
- 申請書の提出期限:通常は翌年の3月15日
- 必要書類の準備:年末調整に合わせて11月末までに整えることが望ましい
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。年末調整の時期に控除額を正しく把握することで、税負担を軽減し、より良い生活を実現する手助けになります。必要書類の準備や申請手続きの流れをしっかり理解しておくことが重要です。
また控除を受けるための条件を確認し、期限を守ることも忘れないようにしましょう。これらを踏まえて、賢く住宅ローン控除を活用していきたいですね。私たちの生活にプラスの影響を与えるために、しっかりと準備を進めていきましょう。