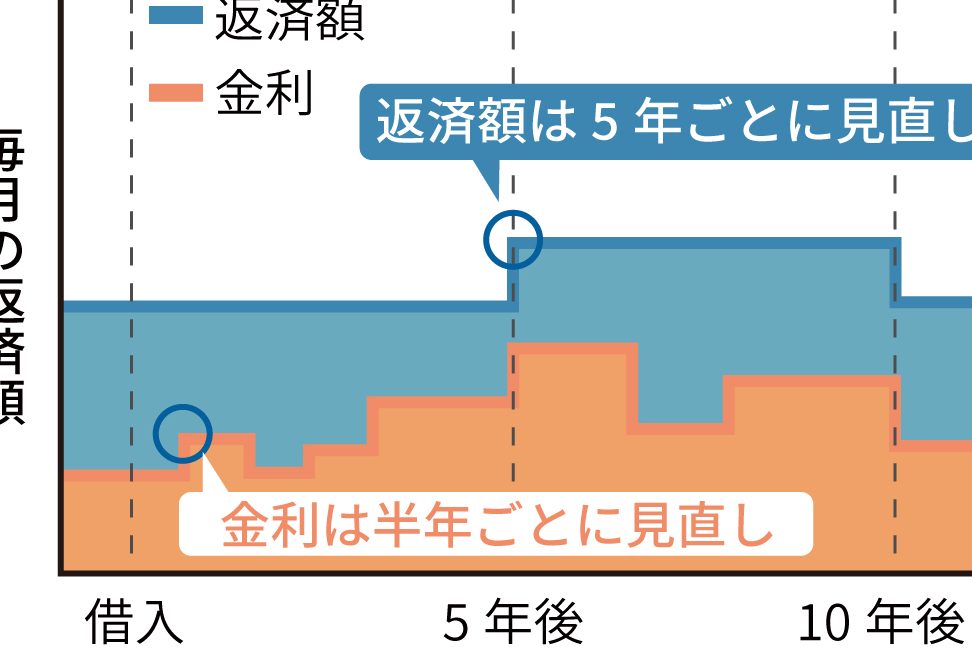
住宅ローンを選ぶ際、**変動金利と固定金利のどちらを選ぶべきか**は、多くの人にとって頭を悩ませる問題です。2022年の市場動向を考慮すると、私たちもこの選択に直面しています。それぞれの特徴や利点を理解することで、賢い判断ができるようになります。
住宅ローンの基礎知識
住宅ローンは、私たちの夢のマイホームを手に入れるための重要な手段です。ここでは、変動金利と固定金利について詳しく説明します。
変動金利とは
変動金利は、金利が市場の状況に応じて変動するタイプの住宅ローンです。この金利は、定期的に見直されるため、金利が下がると返済額も少なくなります。以下の特徴があり、利用時には注意が必要です。
- 金利が変動する: 金利は、一般的に年に1回や半年ごとに見直されます。
- 初期金利が低い: 最初の数年間は通常、固定金利よりも低い金利設定です。
- 市場の影響を受ける: 経済状況や中央銀行の政策によって大きく変わる可能性があります。
このような特徴から、予算計画を立てる際には将来的な金利の変動も考慮する必要があります。
固定金利とは
固定金利は、契約時に設定した金利が返済期間中ずっと変わらないタイプの住宅ローンです。この金利の安定性は、長期的な資金計画において安心感を提供します。以下がその主要なポイントです。
- 金利が一定: 借入時に設定された金利が返済完了まで維持されます。
- 返済額の計画が立てやすい: 変動しないため、毎月の返済額を正確に把握できます。
- 長期的な安定性: 金利上昇のリスクを回避しやすいです。
これらの機能から、固定金利は特に長期的な視点で安心を求める方に魅力的です。
変動金利のメリットとデメリット
メリット
- 初期金利が低い: 変動金利の施行初期には、一般的に金利が低く設定されます。これにより、返済額が抑えられるリスクがあります。
- 市場の金利が下降する場合: 市場の金利が下がると、変動金利もそれに応じて低下します。結果として、さらなる利息の軽減が見込まれます。
- 支払い総額が少なくなる: 変動金利により金利が低い期間が続くと、総支払い額が固定金利よりも少なくなる場合があります。
デメリット
- 将来の不確実性: 市場の状況によって金利が変動するため、返済額が予測しづらくなります。このため、長期的な返済計画には注意が必要です。
- 金利上昇のリスク: 変動金利は、経済の変化によって上昇する可能性があります。これにより、返済負担が増すことがあります。
- 不安定な返済計画: 短期的には低金利の恩恵を受けられても、将来にわたって安定的な返済が難しくなる場合があります。
固定金利のメリットとデメリット
メリット
- 返済額が安定する: 固定金利の場合、契約時に設定された金利が返済期間中ずっと変わりません。これにより、将来の返済計画が立てやすくなります。
- 金利上昇リスクの回避: 金利が上昇しても、影響を受けません。不意の金利変動から守られる形で、安心して返済を続けられます。
- 予算管理が容易: 毎月の返済額が決まっているため、予算の管理がしやすいです。他の支出と合わせて、より正確な家計を組むことができます。
- 長期的な安心感: 返済期間が長くなるほど、安定した金利のおかげで心の余裕が生まれ、生活全般に安心感をもたらします。
デメリット
- 初期金利が高い可能性: 固定金利は、変動金利に比べて初期金利が高めに設定されていることが多いです。そのため、最初の負担が大きく感じられることがあります。
- 市場金利が低下しても恩恵を受けられない: 市場の金利が下がった場合、固定金利を選んでいるとその恩恵を受けることができません。結果的に、過去と比較して安い金利で借り入れた人との収支が異なることがあります。
- ** refinance(借り換え)の手続きが煩雑**: 固定金利から変動金利への借り換えを検討する際、手数料が発生する場合が多く、手続きも煩雑です。
- 柔軟性の欠如: 固定金利は、場合によっては市場に応じた柔軟な対応が難しいです。このため、返済計画が硬直的になることがあります。
2022年の市場動向
2022年の住宅ローン市場は、変動金利と固定金利の両方に影響を与えるいくつかの重要な要素がありました。市場の動きや経済状況を理解することで、適切な判断を下す手助けになります。
金利のトレンド
2022年、金利は明確なアップトレンドを示しました。特に米国の中央銀行が金利を引き上げたことにより、日本でも影響を受ける場面が見られました。具体的には、以下の点が注目されます。
- 市場金利の上昇: 日本銀行の金融緩和政策が続く中でも、金利の上昇が見込まれる。
- 変動金利の動向: 変動金利ローンの初期金利は低いものの、将来的な上昇には注意。
- 固定金利の安定性: 固定金利ローンは、長期的な安定を提供しやすい状況にある。
これらのトレンドを追うことで、私たちは自分たちの住宅ローンに対するアプローチを適切に調整できます。
経済状況の影響
経済全体の状況も金利に大きな影響を与えています。2022年は以下のような経済要因が金利に関連していました。
- インフレの影響: インフレ率の上昇が家計に直結し、住宅ローンの金利に影響を与える。
- 労働市場の強さ: 失業率の低下が消費者の信頼を高め、住宅購入を加速させる結果に。
- 住宅市場の活性化: 需要の高まりが価格を押し上げ、利率への影響を及ぼす。
どちらを選ぶべきか
住宅ローンの選択は慎重に行うべきです。変動金利と固定金利、それぞれの特徴を理解することで、自分たちに適した選択が可能になります。
賢い選択のポイント
選択を行う際のポイントには、以下の要素が含まれます:
- リスク許容度の評価:変動金利は金利が上下するため、リスクを許容できるか考えます。
- 返済期間の設定:長期間のローンの場合、固定金利が安定をもたらすことがあります。
- 自己資金の割合:自己資金が多ければ、リスクの高い変動金利も選択肢に入ります。
- 市場動向の把握:2022年の市場では金利上昇が予測されており、その影響を考慮しましょう。
これらの要素を検討することで、自分たちの生活状況や将来計画に合った選択ができるようになります。
自分に合った借り方
私たちの状況に応じた借り方を選ぶことが重要です。具体的には:
- 家計の安定性:不安定な収入の場合、固定金利が安心感を提供します。
- ライフスタイルの変化:将来的に引越しや転職を考えているなら、柔軟な借り方が求められます。
- 金利の動向:経済の回復局面では変動金利も有利になる可能性があります。
- 返済計画の明確化:短期的な目標に合わせた返済計画を立てることが有効です。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利の特徴を理解することで、私たちにとって最適な選択が可能になります。市場の動向や金利の変化を踏まえながら、リスクをしっかりと評価することが重要です。
私たちの生活状況やライフスタイルに合った住宅ローンを選ぶことで、安心して返済計画を立てることができます。今後の金利動向を見極めつつ、自分たちのニーズに合った選択肢を探っていきましょう。