住宅を購入する際に、私たちが気になるのが住宅ローン減税何年というポイントです。この制度は、住宅ローンを利用する私たちにとって大きな助けとなりますが、具体的にどのくらいの期間、減税が受けられるのかは意外と知られていないことが多いです。
住宅ローン減税の概念
住宅ローン減税は、特に住宅購入者にとって重要な制度です。この制度には、住宅ローンの負担を軽減する目的があります。具体的には、住宅ローンを利用した際に税金を減額することができるため、家計の助けになるのです。
住宅ローン減税の目的
住宅ローン減税の主な目的は、住宅購入を促進することです。この制度により、住宅を購入する際の金銭的な負担が軽減され、より多くの人々が自分の家を持つことができるようになります。また、この減税は、長期的に安定した生活環境を提供し、地域社会の発展にも寄与します。
住宅ローン減税の制度内容
住宅ローン減税の制度内容は、利用者が支払った住宅ローンの利息を税金から控除できるというものです。具体的には、借入金額や利率などに基づいて減税額が計算されます。この制度は、通常、借入期間が15年以上の場合に適用されることが多く、減税の期間や内容は年ごとに変動することがあります。以下は、制度の具体的なポイントです。
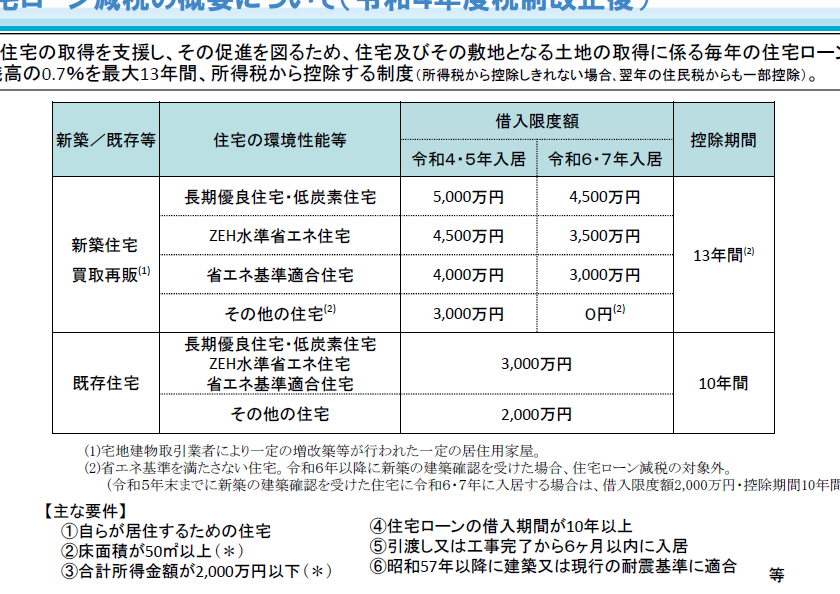
- 利用できる年数は最大で13年。
- 税額控除は借入金残高の1%が基本。
- 年収や住宅の不動産価格によって条件が変わる場合がある。
住宅ローン減税何年の適用
住宅ローン減税は利用者にとって大きな支援を提供する制度で、適用年数に関して具体的な理解が重要です。特に、期間や適用条件を把握することが、住宅購入時の経済的負担を軽減する鍵となります。
対象となる年数
住宅ローン減税の対象となる年数は、原則として13年間です。具体的な数値は以下の通りです。
- 住宅ローンの借入期間が15年以上
- 最大13年間の減税が受けられる
この期間中、毎年税額控除が行われて、住宅ローンの負担が軽減されます。したがって、私たちが十分な情報を持つことで、適切なプランを立てる助けとなります。
適用開始のタイミング
住宅ローン減税の適用開始は、住宅取得年の翌年の確定申告からです。初年度の税額控除は、購入した年の翌年に受けられます。このタイミングを知ることで、私たちの税金負担を早期に把握することが可能になります。
影響を与える要因として、以下の点を挙げられます。
- 申告の準備が必要
- 初年度の控除額は特に重要
住宅ローン減税のメリット
住宅ローン減税には多くのメリットがあります。この制度は、住宅購入の際の経済的負担を軽減し、より多くの人々がマイホームを手に入れる手助けをします。
税金軽減の効果
税金軽減の効果は顕著です。毎年の住宅ローンの利息の1%を税金から控除できるため、実質的な金銭的負担が減ります。たとえば、借入金が3000万円の場合、年間で最大30万円の減税が受けられます。借入期間が長くなるほど、その影響は大きくなります。さらに、この控除は最大13年間続くため、長期的な節税効果が期待できます。このような税金の軽減は、家計にとって非常に大きな助けになります。
住宅ローン減税の手続き
住宅ローン減税を受けるには、いくつかの手続きが必要です。このプロセスを適切に行うことで、税金の負担を軽減できるため、重要なポイントを押さえましょう。
必要書類
住宅ローン減税の申請には、以下の書類が必要です:
- 住宅ローンの契約書:契約内容の確認用。
- 支払証明書:年ごとの支払額を証明。
- 登記事項証明書:不動産の所有を示す書類。
- 確定申告書:所得や控除を報告するため。
- 所得証明書:年収や所得額を示す書類。
これらの書類を準備することで、確定申告の際にスムーズに進められます。書類が整っていない状況では、控除を受けられない可能性があるので注意が必要です。
申請方法
申請方法は、以下の流れで進めます:
- 必要書類の収集:先に述べた書類を全て揃える。
- 確定申告期間の確認:毎年2月16日から3月15日までが申告期間です。
- 申告の実施:税務署に必要書類を添付し、確定申告を行う。
- 税額控除の適用:申告内容をもとに、翌年から税額控除がスタート。
住宅ローン減税の注意点
住宅ローン減税に関して、注意すべき点がいくつか存在します。私たちがこれらを理解することで、より効果的に制度を活用できるようになります。
制度改正の可能性
制度改正が行われる可能性は常にあります。過去には、減税期間や控除額の見直しが行われたこともありました。私たちが最新の情報を常にチェックすることで、適用条件や申請手続きに影響を与える変更に対処できます。例えば、税制改正に関連するニュースや政府の発表を確認することが重要です。制度の変更があった場合、早期に対応することで、減税を最大限に活用できるでしょう。
自己負担の計算
自己負担の計算は、住宅ローン減税を申し込む際に不可欠です。私たちが、年収や借入金額、利率を考慮して具体的な負担額を計算することで、減税の効果を実感できます。以下は計算に必要な要素です:
- 借入金額:住宅ローンとして借り入れた金額。
- 利率:適用される金利。
- 控除率:年ごとに控除される税額の率、通常は1%。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を上手に活用することで、住宅購入の負担を軽減し、より多くの人々が夢のマイホームを手に入れる手助けとなります。減税期間や手続きについて正しい情報を把握し、必要な書類を準備することで、税金の負担を軽減することが可能です。制度の変更にも注意を払い、最新の情報を常に確認することが重要です。私たちがこの制度を理解し、活用することで、安心した生活を築いていきましょう。