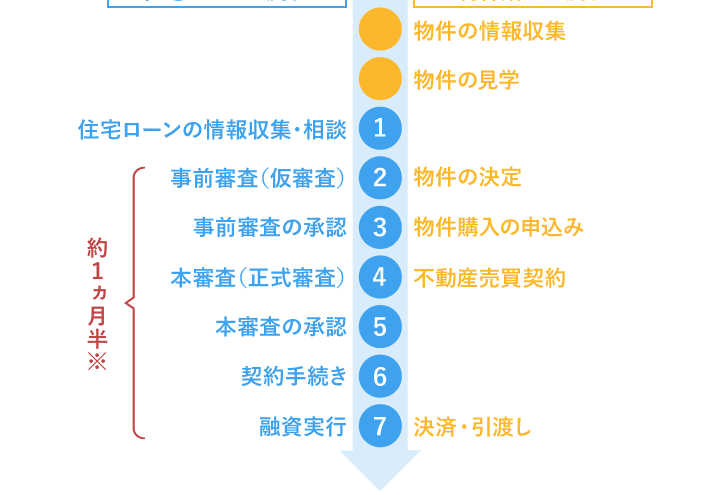
住宅ローンの本審査は、私たちが夢のマイホームを手に入れるための重要なステップです。しかし、本審査にかかる日数はどのくらいなのか、気になる方も多いでしょう。審査のプロセスや必要書類を理解することで、スムーズに進めることができます。
住宅ローン 本審査の流れ
住宅ローンの本審査は、重要なプロセスです。審査の流れを理解することで、スムーズな手続きが可能になります。以下に、申し込みから結果通知までの詳細を説明します。
申し込みから結果通知まで
住宅ローンの申し込み後、私たちの申し込みを審査するために、数段階のプロセスが進行します。一般的に、申し込みから結果通知までの期間は7日から14日です。ただし、金融機関によって異なる場合があります。
- 申し込み受付: 申し込み後、金融機関は書類を確認します。
- 審査開始: 提出した書類に基づき、審査が開始されます。この段階で、信用情報の確認も行われます。
- 追加資料の依頼: 必要に応じて、追加の資料を求められることがあります。
- 結果通知: 審査が完了したら、結果が通知されます。承認の場合、契約手続きに進みます。
各段階の必要書類
本審査に必要な書類は、次のようになります。
- 本人確認書類: 運転免許証やパスポートなど。
- 収入証明書: 源泉徴収票や確定申告書の提出が求められます。
- 物件関連書類: 不動産の登記簿謄本や売買契約書が必要です。
- 借入金明細書: 他の借入状況を示す書類。これには、信用情報も含まれます。
審査の期間
住宅ローンの本審査には、申し込みから結果通知まで通常7日から14日かかる。具体的な期間は、審査の各ステップに依存する。
全国平均の審査期間
全国平均での審査期間は、特に大きな変動がない。以下のように分けられます:
- 申し込み受付: 1日から3日
- 審査開始: 2日から5日
- 追加資料の依頼: 1日から3日(必要に応じて)
- 結果通知: 1日から3日
これらの期間を合計すると、一般的に最短で一週間、最長で二週間程度。
各金融機関の特徴
金融機関によって審査のスピードや方法が異なる。以下にそれぞれの特徴を示します:
- 大手銀行: 審査が慎重で、比較的時間がかかる。約10日から14日程度のことが多い。
- 地方銀行: 地域密着型のサービスを提供し、スピーディな審査が期待できる。約7日から10日。
- ノンバンク: 審査基準が柔軟で、短期間での結果通知があることが多い。約5日から7日のケースも見られる。
審査に影響する要因
住宅ローンの本審査に影響を及ぼす要因は多岐にわたります。このセクションでは、主な要因について詳しく見ていきます。
収入と信用情報
収入の安定性と信用情報は、審査において特に重要な要素です。収入が安定していると、金融機関は返済能力を高く評価します。また、信用情報は過去の借入状況を反映し、信用スコアに影響を与えます。例えば:
- 定職に就いている場合:継続的な給与収入が信用を高める。
- 自営業の場合:過去数年の税金申告書が必要。
- 信用カードの使用履歴:返済遅延がないかチェックされる。
このように、収入と信用情報が良好であれば、審査もスムーズに進行します。
物件の種類と地域
物件の種類や地域も審査に大きな影響を与えます。例えば、住宅の形態(新築、一戸建て、マンションなど)や立地が評価基準に含まれます。具体的には:
- 新築物件:一般的に資産価値が高いと見なされる。
- 中古物件:状態や年齢によって評価が異なる。
- 地域性:人気のエリアでは資産価値が高まりやすい。
本審査の注意点
本審査をスムーズに進めるには、いくつかの注意点があります。特に、申し込みのタイミングや繰り返し審査のリスクを理解することが重要です。
申し込みのタイミング
申し込みのタイミングは、審査の結果に大きく影響します。以下の点に注意することが必要です。
- 融資の金利が低い時期を狙う。多くの金融機関が特定の時期に金利を引き下げることがあります。
- 自身の収入状況を考慮する。ボーナス支給月や収入が安定している時期に申し込むと、評価が高まる可能性があります。
- 物件の申し込み実績と合わせる。購入予定物件の取得が確定してから申し込むことで進行がスムーズになります。
繰り返し審査のリスク
繰り返し審査を受けると、信用情報に影響を与えることがあります。これにより、結果が悪化するリスクがあるため、注意が必要です。以下の事柄が関連します。
- 信用スコアが低下する可能性。何度も審査を受けることは、金融機関に負担をかけていると見なされることがあります。
- 借入希望額の見直し。一度否決されると、別の金融機関でも借入希望額を見直される可能性が高まります。
- 新たな債務の追加。他の借入があった場合、一度の審査で全体が悪影響を及ぼすこともあります。
Conclusion
住宅ローンの本審査は私たちのマイホーム取得において欠かせないステップです。審査にかかる日数や必要書類を理解することで、スムーズに進めることができます。一般的には7日から14日で結果が通知されるため、計画的に行動することが大切です。
また収入の安定性や信用情報が審査に大きく影響するため、これらをしっかりと整えておくことで、より良い結果を得やすくなります。申し込みのタイミングや繰り返し審査のリスクにも留意し、安心して住宅ローンの本審査を進めていきましょう。