住宅を購入する際の大きな助けとなるのが住宅ローン控除です。しかし、具体的にどこからもらえるのか、疑問に思っている方も多いのではないでしょうか。私たちもその一人でした。実際、住宅ローン控除を受けるためには、どの手続きを踏めばいいのか、どの機関に申請すればいいのかを理解することが重要です。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を購入した際に受けられる税的な優遇措置である。その内容や条件を把握することが重要で、もらえる金額や申請方法について理解を深める必要がある。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの残高に応じて所得税が軽減される制度で、主に新築や購入、リフォームを行った場合に適用される。控除を受けることで、税金の負担が軽減されるため、経済的なメリットが大きい。例えば、購入した住宅が新築の場合、最大で住宅ローン残高の1%が控除額となる。
控除の対象となる条件
控除を受けるためには、以下の条件を満たすことが求められる。
- 住宅の購入または新築が必要: 住宅品目は自己居住用であること。
- ローンの契約年数: ローンが10年以上の長期契約でなければならない。
- 居住開始から期限がある: 住宅に購入後、一定期間(原則1年以内)に居住しなければならない。
住宅ローン控除の申請方法
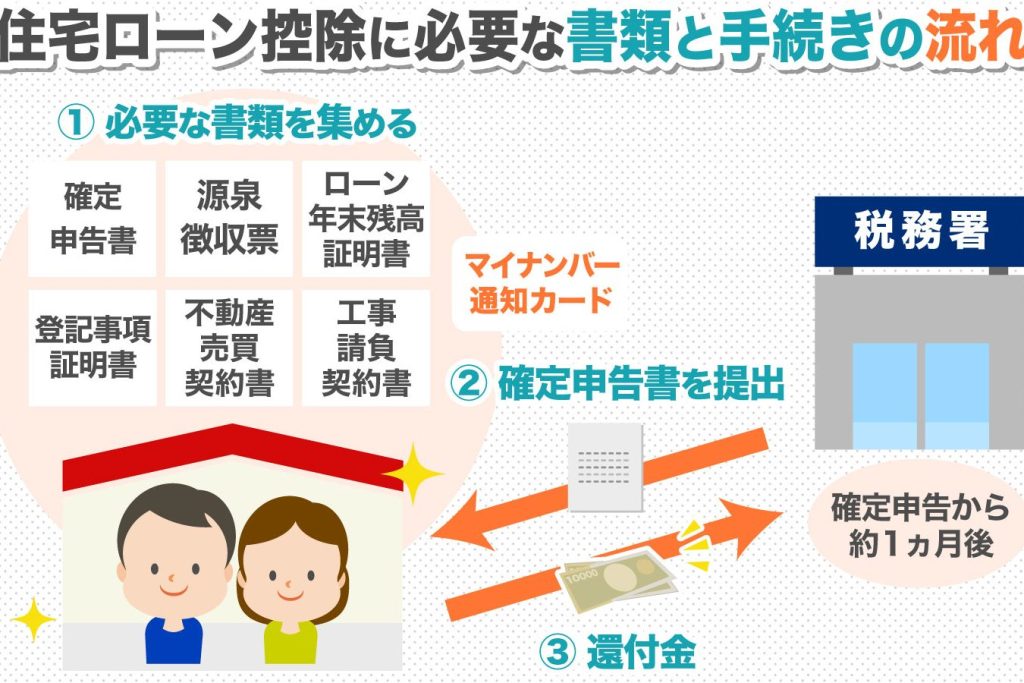
住宅ローン控除を受けるためには、正しい手続きが重要です。申請にはいくつかのステップがあり、必要な書類を揃えることが求められます。以下に必要な書類と申請手続きの流れを詳しく説明します。
申請に必要な書類
住宅ローン控除の申請に必要な書類は以下の通りです。
- 確定申告書:控除を受けるためには、確定申告を行うための書類が必要です。
- 住宅ローンの借入証明書:金融機関から借入金の証明を受け取ることが求められます。
- 登記事項証明書:購入した住宅が自己居住用であることを証明する書類です。
- 住民票の写し:居住地を証明するために住民票が必要です。
- 購入契約書の写し:住宅の購入を証明するための書類です。
これらの書類を全て準備することで、申請手続きがスムーズに進みます。
申請手続きの流れ
住宅ローン控除の申請手続きは以下の流れで進行します。
- 書類の準備:必要な書類を全て揃えます。それにより申請に必要な情報が整います。
- 確定申告の提出:1月から3月の間に、税務署へ確定申告を行います。この時期に提出しなければなりません。
- 控除の適用:申告が受理された後、翌年の税金から住宅ローン控除が反映されます。
住宅ローン控除の受け取り先
住宅ローン控除の受け取り先は、主に二つのルートが存在します。それぞれの特徴を理解することが、スムーズな申請手続きに繋がります。
所轄税務署からの受け取り
所轄税務署からの受け取りは、一般的な方法です。私たちの居住地に基づいて管轄される税務署で手続きを行います。具体的には、確定申告書に必要書類を添付し、申告期間内に提出します。その後、税務署が申請内容を確認し、承認されると次年度の所得税から控除されます。このプロセスにより、所得税の軽減が実現します。
所属する会社を通じて受け取る
所属する会社を通じて受け取る場合、給与からの源泉徴収によって控除が反映されます。この方法では、会社が必要な手続きを代行して行います。私たちは会社に必要な書類を提出し、これに基づいて会社が税務署との調整を行います。結果として、給与明細から税金が軽減される形で、控除が適用されます。このプロセスは、特に毎月の給与を受け取る際に迅速な対応が求められます。
住宅ローン控除のメリット
住宅ローン控除には豊富なメリットが存在します。私たちの税負担を軽減し、住宅購入を促進する役割を果たします。
税金軽減の効果
税金軽減の効果は、住宅ローン控除の主な魅力の一つです。具体的には以下のような内容があります:
- 所得税が軽減される:控除対象となる金額は住宅ローン残高に基づいて計算され、最大で年間40万円までのメリットが得られます。
- 住宅の購入が経済的に負担しにくい:長期的にローンの金利負担が軽減され、家計への影響が和らぎます。
- リフォームや新築にも適用:新たな住宅を購入することだけでなく、既存の住宅のリフォームにも控除が認められます。
このように、税金負担が軽減されることで、家計への影響は非常にポジティブです。
家計への影響
家計への影響についても注目すべき点が多いです。住宅ローン控除がもたらす具体的な効果には以下が含まれます:
- 月々の返済額が減少する:税金の軽減により、月々の住宅ローンの返済がしやすくなります。
- 資金に余裕が生まれる:控除を通じて得られた資金は、教育費や生活費に再投資できます。
- 資産形成の加速:住宅資産の価値が上昇する中で、住宅購入が将来的な資産形成に寄与します。
住宅ローン控除の注意点
住宅ローン控除を受ける際には、いくつかの注意点が存在します。これらのポイントを把握することで、スムーズな手続きを実現できます。
期間や条件の確認
住宅ローン控除には、特定の期間や条件が定められています。主な条件は以下の通りです:
- 契約期間: 10年以上の長期住宅ローンが必要。
- 居住開始: 住宅購入後1年以内に居住を開始すること。
- 自己居住用: 購入した住宅は自己居住用である必要がある。
これらの条件を満たさなければ、控除を受けられません。計画的に進め、条件を再確認することが重要です。
他の控除との併用条件
住宅ローン控除は、他の控除と併用できる場合がありますが、特定のルールがあります。主な併用条件を以下に示します:
- 所得控除: 住宅ローン控除と医療費控除は併用可能。
- 税額控除: 住宅ローン控除と配偶者控除の併用も認められることがある。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減し、住宅購入をサポートする重要な制度です。手続きや申請方法を理解することで、控除をスムーズに受けることができます。私たちが適切な書類を準備し、所轄税務署や会社を通じて申請することで、税金の負担を減らし、生活の質を向上させることが可能です。
また、条件をしっかり確認し、計画的に進めることが成功の鍵です。住宅ローン控除を活用することで、将来への投資や家計の安定に繋がることを忘れずにいましょう。