年末調整の季節が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」がどれくらい受けられるのかという疑問です。**年末調整住宅ローン控除いくら**というテーマは、多くの人にとって非常に重要です。住宅購入を考えている私たちにとって、税金の軽減は大きなメリットとなります。
年末調整住宅ローン控除の概要
年末調整における住宅ローン控除は、住宅を購入した人々にとって重要な税金軽減の手段です。具体的には、控除額は借入金残高に基づき計算され、最初の10年間、年間最大40万円の控除が認められます。この制度を利用することで、支払う税金を大幅に軽減できます。
年末調整住宅ローン控除には、以下の要件があります:
住宅を取得し、年末調整でこの控除を活用することで、具体的にどれくらいの税金軽減が期待できるのか、興味が湧くところです。例えば、借入金残高が2,000万円の場合、控除額は最大40万円となり、実際の税金負担が軽減されます。
また、住宅ローン控除は、住宅を新築または購入した年から適用が始まります。そのため、住宅の取得時期が控除に大きく影響することを理解しておくと良いです。これにより、私たちのライフプランにおいて、税金対策を戦略的に考える必要があります。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入した私たちにとって、重要な税金軽減策です。この控除は年間の借入金残高に基づいて計算され、特に初めの10年間は最大40万円の控除が認められます。
対象となる貸付の条件
住宅ローン控除を受けるためには、いくつかの条件があります。具体的には、以下の要件を満たす必要があります。
- 住宅が居住用であること: 住宅は自ら住むためのものでなければなりません。
- 借入金の種類: 住宅ローンの種類が適用される必要があります。一部の条件を満たさないローンは対象外です。
- 借入金の上限: 借入金残高が4,000万円以下であること。新築住宅の場合は5,000万円まで。
このように、条件に合致することで、控除を受けることが可能となります。
控除の計算方法
控除額の計算はシンプルです。具体的には、借入金残高に対して1%が控除され、その金額が控除に反映されます。例えば、借入金残高が2,000万円なら、最大の控除額は以下の通りです。
| 借入金残高 | 控除額 |
|---|---|
| 2,000万円 | 40万円 |
| 4,000万円 | 40万円 |
| 5,000万円 | 50万円 |
年末調整における住宅ローン控除の適用
住宅ローン控除は、年末調整において重要な税金軽減の手段です。私たちの計画にも大きく影響を与えるこの制度の内容を詳しく見ていきましょう。
年末調整の流れ
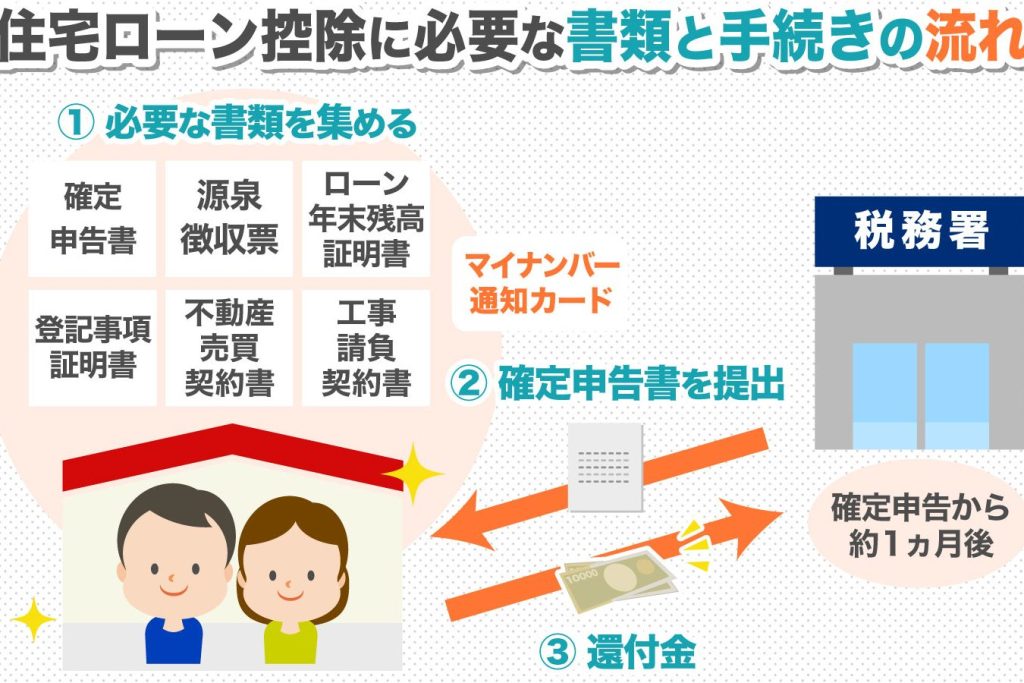
年末調整では、まず給与所得者が源泉徴収票を受け取ります。この票には、その年の総収入や税金が明記されています。その後、必要な書類をそろえ、控除の申請を行います。控除に関する情報を正確に記入し、提出期限を守ることが大切です。そして、記入内容に基づいて税務署で税額の再計算が行われ、納税額が決まります。
控除申請に必要な書類
控除を受けるには、以下の書類が必要です:
- 源泉徴収票: 給与所得を証明するために必要です。
- 住宅借入金等特別控除額の計算明細書: 控除額を計算するために必要です。
- 登記事項証明書: 住宅が自ら住むものであることの確認が必要です。
- 契約書のコピー: 住宅ローンの契約を示すために必要です。
具体例:控除額のシミュレーション
住宅ローン控除の具体的なシミュレーションを行います。具体的な数字を見て、控除額のイメージをつかむことが重要です。以下に、控除額の例を挙げます。
| 借入金残高 | 控除率 | 年間控除額 |
|---|---|---|
| 1,500万円 | 1% | 15万円 |
| 2,000万円 | 1% | 20万円 |
| 3,000万円 | 1% | 30万円 |
| 4,000万円 | 1% | 40万円 |
この表から、借入金残高が増えることで控除額がどう変動するかがわかります。特に、借入金残高が2,000万円以上の場合、控除額が際立ってくることが重要です。
また、年間控除額の上限は40万円であるため、4,000万円の借入金残高が一つの目安となります。この範囲内で計画を立てることが、我々の税金対策には賢い選択です。
住宅ローン控除を利用するためには、借入金の用途が居住用であり、使用開始年の申請を忘れないことが肝心です。例えば、2023年に新築した場合、2024年から控除が開始されます。この点を考慮し、住宅の取得時期を見極めることも必要です。
さらに、控除申請には必要書類と手続きがあるため、それらを事前に整えておくことが大切です。具体的には、源泉徴収票や契約書のコピーが求められます。これらの準備をすることで、スムーズに控除を受けることができるでしょう。
年末調整住宅ローン控除の注意点
住宅ローン控除を受ける際には、いくつかの重要な注意点があります。まず、「住宅の使用用途は居住用でなければならない」という規定があります。このため、投資用物件や賃貸用物件では控除が適用されません。また、「借入金の種類や残高」が控除の対象に影響します。
次に、「借入金残高は原則4,000万円以下」ではありますが、新築住宅の場合は5,000万円までが対象です。これを超える金額の場合、控除の適用外となります。特にこの点を理解することが重要です。
さらに、控除申請の際に必要な書類は以下の通りです。
- 源泉徴収票
- 住宅借入金等特別控除額の計算明細書
- 登記事項証明書
- 契約書のコピー
これらを整えなければ、申請がスムーズに進まない可能性があります。
また、控除申請は「正確な情報を記入し、期限を守る」ことが必須です。誤った情報や忘れ物があると、控除の適用が受けられなくなります。申請の手順をしっかりと把握しておきましょう。
具体的に言うと、借入金残高がさまざまな場合の控除額は以下の通りです。
| 借入金残高 | 最大控除額 |
|---|---|
| 1,500万円 | 15万円 |
| 2,000万円 | 20万円 |
| 3,000万円 | 30万円 |
| 4,000万円 | 40万円 |
Conclusion
年末調整における住宅ローン控除は私たちの税負担を軽減するための重要な手段です。控除の金額は借入金残高によって決まり特に借入金が2,000万円以上の場合は大きなメリットがあります。必要書類を整え正確な情報を記入することでスムーズに申請ができるでしょう。
この制度を活用することで私たちのライフプランにおいても経済的な余裕が生まれます。住宅購入を検討している方々はぜひこの機会を逃さずしっかりと準備を進めていきましょう。