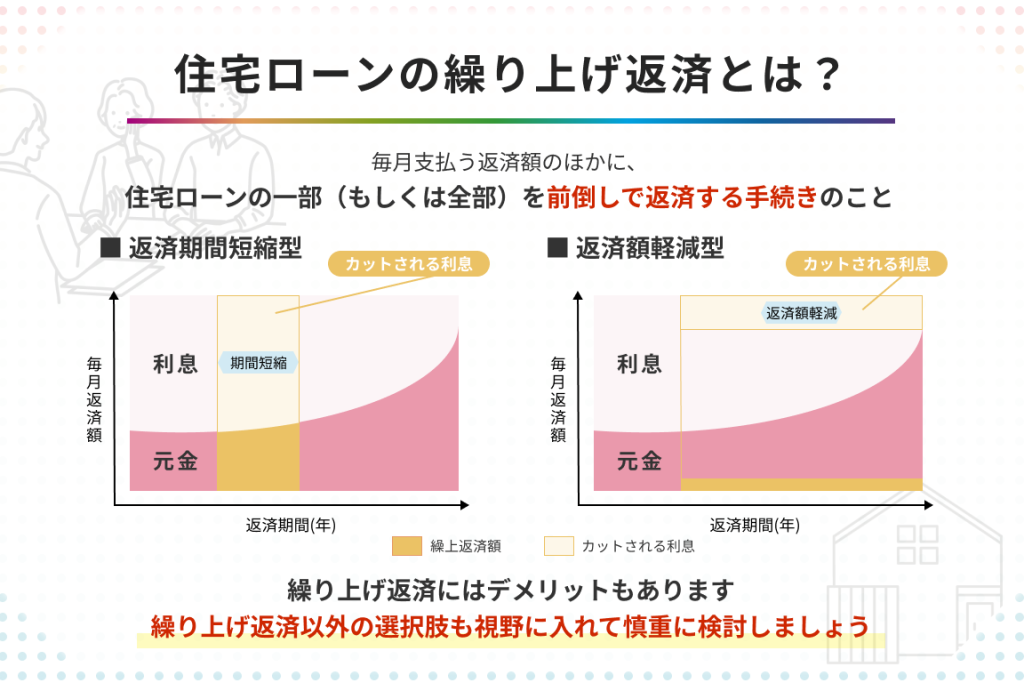
住宅ローンの返済において、繰り上げ返済は非常に重要な選択肢です。私たちが住宅を購入する際、返済計画をしっかり立てることは欠かせません。特に住宅ローン 繰り上げ返済 いくらという疑問は、多くの人が抱える悩みです。繰り上げ返済をすることで、どれだけの利息を節約できるのか、また、どのタイミングで行うべきなのかを理解することが大切です。
住宅ローン 繰り上げ返済の概要
住宅ローンの繰り上げ返済は、返済期間を短縮し、利息を節約する重要な手段です。私たちが繰り上げ返済を行う理由はいくつかありますが、その主な目的は利息負担を軽減することです。繰り上げ返済を行うことで、総返済額を大幅に減少させる可能性がある。
繰り上げ返済の金額は、個々の財政状況によります。たとえば、ボーナスや臨時収入が入ったときにまとまった金額を繰り上げ返済に充てるのが一般的です。一回あたりの繰り上げ返済額は、数万円から数百万まで柔軟に選択できる。
繰り上げ返済には、全額繰り上げと部分繰り上げの二種類があります。全額繰り上げの場合、残高がゼロになり、その後の利息支払いがなくなります。一方、部分繰り上げでは、借入残高を減少させ、月々の返済額を軽減することが可能です。どちらの選択肢を選ぶかは、私たちのライフプランや財政計画による。
また、繰り上げ返済を行うタイミングも重要です。利息の変動や金利の条件を考慮し、より有利な条件で繰り上げ返済を行うことができます。金利が高い時期には、早めに繰り上げ返済をすることで、より多くの利息を削減できる。
繰り上げ返済のメリット
繰り上げ返済には様々なメリットがあります。これにより、負担を軽減し、より良い経済状況を整えることが可能です。
利息の軽減
繰り上げ返済により、支払う利息を大幅に削減できます。例えば、住宅ローンの残高が500万円で、金利が2%の場合、繰り上げ返済を行うことで、総利息の負担をかなり減少させられます。利息負担軽減の効果は、総支払額に直結します。また、早期に元本が減少するため、次回の返済時の利息も低くなる傾向があります。
繰り上げ返済のデメリット
繰り上げ返済は多くのメリットがある一方で、いくつかのデメリットも存在します。これらのデメリットを理解することで、より合理的な返済プランを立てられます。
手数料の発生
繰り上げ返済を行う際には、手数料が発生する場合があります。金融機関によって異なるものの、繰り上げ返済手数料や事務手数料が適用されることがあります。例えば、手数料が数千円から数万円の範囲で設定されている場合、繰り上げ返済の効果が薄れることがあります。返済計画を立てる際には、これらの費用も考慮しなければなりません。
いくら繰り上げ返済するべきか
繰り上げ返済の金額は、各自の生活状況と財政計画によって異なる。私たちは、繰り上げ返済によってどれだけ利息を削減できるかを具体的に考えてみる。
返済計画の見直し
返済計画を見直すと、繰り上げ返済の最適な金額が明確になる。たとえば、年間のボーナスを使って1回の繰り上げ返済を行うことで、返済期間を短縮し、支払う利息を大幅に減少させることが可能だ。ですから、以下のポイントを考慮しよう。
- 住宅ローン残高: 残高が多いほど、繰り上げ返済の効果が大きい。
- 金利: 高金利の場合、早期の繰り上げ返済が有利。
- 家計の余裕: 定期的に余裕があるときに繰り上げ返済を行うべき。
こうした要素を組み合わせて、月々の返済計画を見直すことで、財政の安定を図る。
ライフスタイルとのバランス
ライフスタイルとのバランスを意識した繰り上げ返済が重要だ。私たちは、生活の質を維持しながら負担を軽減することが目指すべきだ。以下のことを考慮しよう。
- 生活費の確保: 繰り上げ返済のために生活費を削るのは避ける。
- 投資の優先順位: 他の投資や貯蓄と比較し、最適な資金の使い方を決める。
- 将来の計画: 家族の成長や教育資金など、長期的な視点での投資も考える。
まとめ
私たちは、住宅ローンの繰り上げ返済の重要性を再確認しました。返済計画をしっかり立てることが、長期的な利息負担を軽減する鍵です。特に「繰り上げ返済はいくらするべきか」という疑問は、多くの人が抱える悩みのひとつです。
繰り上げ返済は、総返済額を削減するための効果的な手段です。返済期間を短縮し、利息を大幅に節約できる可能性があります。これには、ボーナスや臨時収入を利用することが多く見られます。全額繰り上げ返済と部分繰り上げ返済のどちらを選ぶかは、ライフプランや財政状況によって異なります。
また、繰り上げ返済のタイミングも重要で、金利の変動を考慮することで有利な条件で返済ができます。例えば、住宅ローン残高が500万円で金利が2%の場合、早めに元本を減少させることで、次回の返済時の利息も低くなることが期待されます。
ただし、注意すべき点もあります。繰り上げ返済には手数料が発生することがあり、金融機関によって異なるため、事前に確認が必要です。これらの費用を考慮することで、全体の計画に影響を与える可能性があります。
Conclusion
繰り上げ返済は住宅ローンを効率的に管理するための強力な手段です。私たちが計画的に行動することで、利息負担を軽減し、総返済額を大幅に減少させることができます。特にボーナスや臨時収入を活用することで、返済を加速させるチャンスが広がります。
ただし手数料やタイミングにも注意が必要です。これらをしっかりと考慮することで、より有利な条件での返済が可能になります。私たちの財政状況に合った繰り上げ返済の計画を立てることで、将来の安心を手に入れましょう。