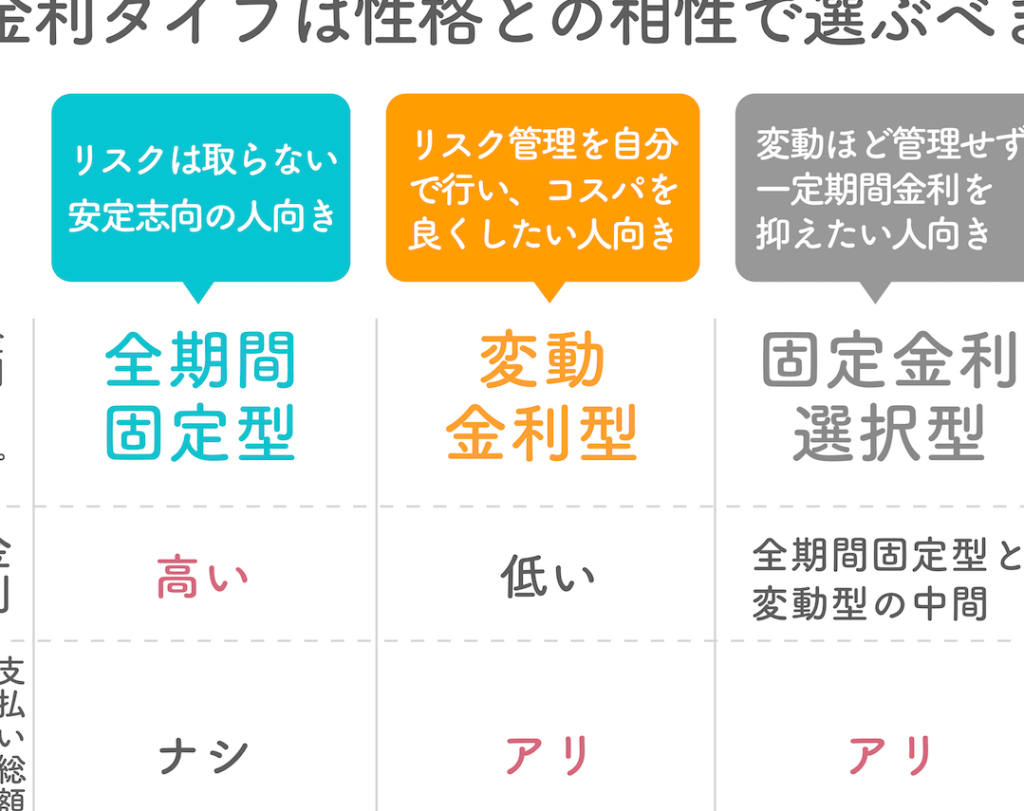
住宅ローンを選ぶとき、私たちが直面する大きな疑問は「変動金利と固定金利、どちらを選ぶべきか?」です。金利の動きや将来の返済計画を考えると、どちらがよりお得なのか迷ってしまいますよね。特に、住宅購入を検討している方にとっては、この選択が長期的な経済的影響を及ぼすことになります。
住宅ローンの基本
住宅ローンの種類には、主に変動金利と固定金利があります。変動金利は市場の金利に連動し、一定の期間ごとに金利が変わります。金利が下がるときは返済額が少なくなるため、経済的な利益を得やすいです。しかし、市場金利が上昇すれば、返済額が増加するリスクも伴います。
一方、固定金利は契約時に設定された金利がローンの返済期間中ずっと変わりません。このため、将来的な返済額が明確で、予算を立てやすいのが特徴です。ただし、初めは変動金利よりも高めの金利になることが一般的です。
具体的には、以下の点を考慮する必要があります:
- 市場の動向:金利の未来予測や経済状況を確認することで、変動金利のメリットやデメリットを見極める。
- 返済期間:短期で完済を目指す場合は、変動金利が適している場合が多く、長期的には固定金利の安定性が重要。
- リスク許容度:自身の経済状況やリスクに対する感度を考慮し、どちらの金利選択が適切か判断する。
変動金利の特徴
メリット
- 利率が低めに設定されることが多い: 初期の金利設定は、固定金利よりも低く設定される場合があります。
- 金利の下落が反映される: 市場金利が下がった場合、返済額も減少し、経済的な負担が軽減される。
- 短期的な返済計画に有利: 短期間で貸し出しを受けた場合、変動金利のメリットを最大化できる。
デメリット
- 金利上昇のリスク: 市場金利が上昇すると返済額も増え、予想外の支出が発生する。
- 将来的な返済額が不確定: 金利が不安定であるため、長期的な予算計画が立てにくい。
- 手数料や管理費が発生することがある: 変動金利の契約に伴い、追加費用が発生する場合があるため注意が必要。
固定金利の特徴
固定金利は、契約時に決まった金利が返済期間中ずっと変わらないため、将来的な返済額が明確になります。この特徴により予算が立てやすく、計画的に家計を管理できます。
メリット
固定金利のメリットは幅広いです。例えば、以下の点が挙げられます。
- 安定した返済額: 返済計画が立てやすく、将来の家計を安定させます。
- 金利変動のリスク回避: 市場金利が上昇しても影響を受けず、安心して返済できます。
- 長期契約の機会: 長い期間固定された金利での契約が可能で、経済状況の変動から守ります。
このように、固定金利のメリットは住宅購入者にとって非常に重要です。
デメリット
一方で、固定金利にはデメリットも存在します。
- 初期金利が高い: 通常、固定金利は変動金利よりも高めに設定されています。
- 市場金利の低下での機会損失: 金利が市場で下がった場合、返済額を見直すことができず、高い金利のまま継続します。
- 柔軟性の欠如: 固定条件のため、ローンの早期返済や借り換えが難しくなることがあります。
どちらを選ぶべきか
住宅ローンの選択は、変動金利と固定金利のどちらが適しているかを考えることから始まります。各選択肢には、それぞれ異なる特性と影響があります。具体的な状況を考慮することが大切です。
ケーススタディ
実際の事例を基にした比較を行います。例えば、3年間の住宅ローンを変動金利で契約したAさんは、最初の2年間金利が低下したため、月々の返済額が減少し、経済的に余裕が生まれました。しかし、3年目の急激な金利上昇により、返済が難しくなりました。一方、Bさんは固定金利で契約し、月々の返済額が一定のまま推移したため、将来の支出計画が立てやすく、安心感を持ちながら生活しています。
このように、事例ごとに異なる結果が得られますので、自分たちのライフスタイルや資金計画に合った選択が重要です。選ぶ際には、具体的な数値で試算し、どの選択肢が自身に最も適しているかを分析することが必要です。
専門家の意見
金融の専門家は、選択肢に対して異なる見解を持っています。一般的には、長期的な視点で固定金利を推奨する場合が多いです。専門家の多くは、将来の金利上昇を見越して、安定した返済を選択することでリスクを避けられると指摘しています。特に、予算を立てやすくするために固定金利は強く勧められています。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利のそれぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが重要です。リスクを理解し、長期的な視点で判断することで、安心して返済を続けられる道を選べるでしょう。私たち自身のニーズに合ったプランを見つけるために、慎重に考えることが大切です。