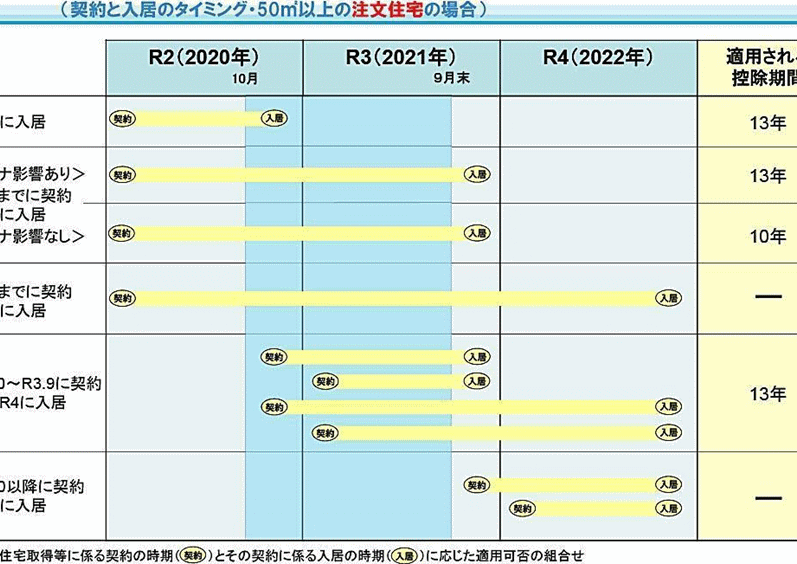
住宅を購入する際、誰もが気にするのが**住宅ローン減税の適用開始時期です。この制度を利用することで、私たちは大きな節税効果を得られる可能性があります。しかし、具体的にいつから適用されるのか**、その詳細を知らない方も多いのではないでしょうか。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入した際に受けられる税制上の優遇措置です。この制度によって、住宅を取得する際の負担軽減を図り、家計の支援を目的としています。特に新築や中古住宅の購入時に活用でき、大きな節税効果が期待できます。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して自宅を取得した場合に、一定の条件を満たすことで所得税や住民税から一定額が控除される制度です。この控除額はローン残高や控除期間によって異なり、最大で年間40万円程度の減税が得られる可能性があります。なお、適用は新築や中古住宅、リフォームなど幅広く適用されます。
適用対象となる条件
住宅ローン減税の適用対象となる条件は以下のとおりです。
- 住宅の取得が2023年4月以降であること
- 住宅の床面積が50平方メートル以上であること
- 住宅ローンの借入金が一定額以上であること
- 住宅ローンの返済期間が10年以上であること
- 申告者が居住用の住宅として使用すること
住宅ローン減税の適用開始時期
住宅ローン減税の適用開始時期は、住宅を取得した日が基準となります。具体的には、2023年4月以降に住宅を購入し、適用条件を満たしている場合、減税が受けられます。
適用開始の基準
適用を受けるためには、いくつかの基準があります。以下の内容が重要です。
- 住宅の取得時期:2023年4月以降の購入。
- 床面積:50平方メートル以上の住宅。
- 借入金額:一定額以上の住宅ローンを利用していること。
- 返済期間:ローンの返済期間が10年以上であること。
- 居住用の使用:申告者が居住用として使用すること。
これらの条件を満たすことで、控除を受ける資格が得られます。
住宅ローン減税を利用するメリット
住宅ローン減税には、多くのメリットが存在します。これにより、私たちは経済的な負担を軽減し、自宅購入が実現しやすくなります。
税金の軽減
住宅ローン減税を利用することで、税金の負担が大幅に軽減される。例えば、年間最大40万円までの減税が可能です。この減税は、所得税や住民税から控除されるため、実質的に手元に残るお金が増えます。税制上の優遇措置により、特に新築や中古住宅の購入者に大きな利益がもたらされます。
申請手続き
住宅ローン減税を受けるためには、申請手続きが不可欠です。具体的な手順と必要書類を正確に把握することで、スムーズに申請が進められます。
必要書類
申請時に準備する必要がある書類は以下の通りです。
- 住宅取得に関する契約書: 契約内容を証明する重要な資料。
- 借入金契約書: 住宅ローンの契約内容を明記した書類。
- 住民票: 申請者の居住状況を確認するための書類。
- 所得証明書: 申請者の所得状況を示す資料で、確定申告書が一般的。
- 写真付き身分証明書: 身元確認のため、運転免許証やパスポートなどを用意。
これらの書類を整えることで、審査の際に不備がなくなります。
申請の流れ
住宅ローン減税の申請は、以下の流れで行います。
- 必要書類の準備: まずは前述の書類を全て用意します。
- 確定申告の実施: 確定申告の際に、住宅ローン減税の適用を申請します。この際、申告書に必要事項を記入します。
- 税務署への提出: 準備した申請書類を税務署に提出します。
- 審査結果の通知: 申請後、税務署からの審査結果を待ちます。
結論
住宅ローン減税は私たちの住宅購入において大きな助けとなる制度です。適用開始時期や条件をしっかり把握することで、節税効果を最大限に活用できます。特に2023年4月以降に住宅を取得した場合は、控除を受けるチャンスが広がります。
申請に必要な書類や手続きも理解しておくことが重要です。これにより、スムーズに減税を受けることができ、経済的な負担を軽減しながら理想の住まいを手に入れることができます。私たちはこの制度を活用し、より良い生活を実現していきましょう。