年末調整の季節がやってきました。私たちが気になるのは、年末調整 いくら戻ってきた 住宅ローンの部分です。住宅ローンを利用している方にとって、税金の還付は大きな関心事ですよね。どれだけ戻ってくるのか、どのように計算されるのかを知ることで、私たちの家計も大きく変わります。
年末調整とは
年末調整は、雇用者が従業員の1年間の所得税を精算する手続きです。この手続きにより、過剰に支払った税金が還付される場合があります。特に、住宅ローンを利用している場合、還付額が増えることがあります。また、年末調整は通常、12月の給与支払い時に行われます。
年末調整では、個々の状況に基づいて還付額が決まります。住宅ローン控除を適用することで、税金の還付が増加するからです。控除制度により、住宅ローンの年利に応じた税額が軽減されます。
年末調整のプロセスには以下のステップが含まれます:
正確な情報を提供するために、必要な書類の提出が求められます。これには、源泉徴収票や住宅借入金等特別控除申告書などが含まれます。これらの書類を利用することで、正確な還付額を算出できるのです。
住宅ローンと年末調整
住宅ローンを利用している際、年末調整は特に重要なプロセスです。この手続きを通じて、税金が還付される可能性があるため、私たちの家計に大きな影響を与えることがあります。
確定申告との違い
年末調整と確定申告は異なる手続きです。年末調整は雇用者が行うもので、従業員に対して1年間の所得税を精算します。一方、確定申告は個人が自ら行う税金の報告方法です。年末調整が自動的に処理されるのに対し、確定申告は申告する必要があります。尚、年末調整で控除が適用されない場合、確定申告を行うことで他の控除を受けることができる場合もあります。
利用できる控除
住宅ローンの年末調整では、以下の控除を利用できます。
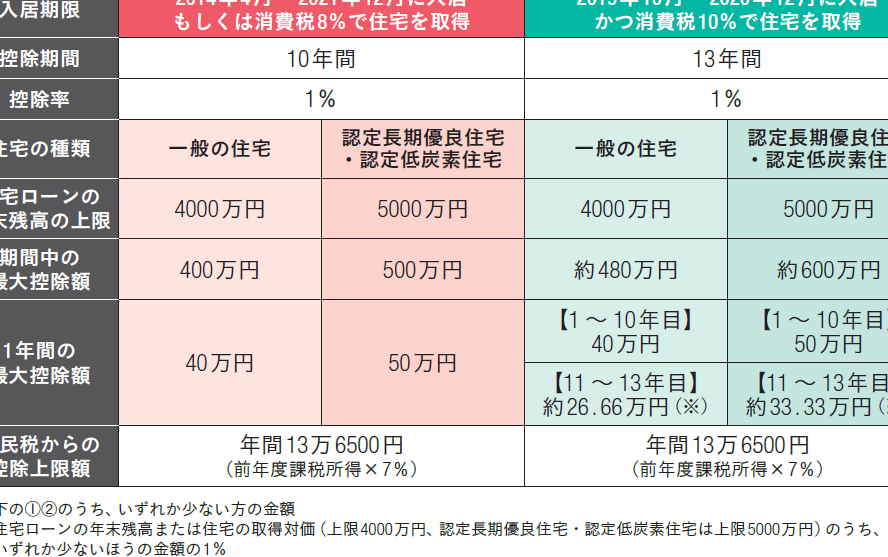
- 住宅借入金等特別控除: 住宅ローンの年利に基づいて税額が軽減されます。控除期間は最長で10年間です。
- 地震保険料控除: 地震保険に加入している場合、保険料の一部が控除されます。これにより、税負担が軽減されます。
- 寄付金控除: 特定公益法人に寄付した場合、寄付金の一部が控除されます。
いくら戻ってくるのか
住宅ローンの年末調整では、実際にどれほどの金額が戻ってくるのか、具体的な理解が重要です。控除額は個人の状況によって異なりますが、一般的な計算例を見ていきましょう。
具体的な計算例
例えば、住宅ローンの借入額が3000万円、年利が1%の場合、年間の利息は30万円です。この利息に対して住宅借入金等特別控除が適用されます。具体的には、以下のような計算が行われます。
- 住宅ローンの借入限度額: 3000万円
- 適用される税率: 20%
これに基づく還付額は以下の通りです。
| 借入額(万円) | 利息(万円) | 控除額(万円) | 還付額(万円) |
|---|---|---|---|
| 3000 | 30 | 30 | 6 |
この場合、6万円が還付されます。ただし、具体的な金額は借入額や利息の変動により異なるため、実際の計算は自身の状況に応じて行う必要があります。
戻り額に影響する要因
戻り額にはいくつかの要因が影響します。以下の点に注意しましょう。
- 借入金額: 借入額が大きいほど控除額も増える傾向があります。
- 年収: 年収が高い場合、適用される税率も高くなり、還付額に影響します。
- 控除の種類: 地震保険料控除や寄付金控除など、他の控除を活用することで、全体の還付額も増加します。
- 申告の正確性: 申告の際に提出する書類の正確性が重要です。不備があると還付が減額される可能性があります。
申請方法
年末調整における申請方法は、正確な手続きが求められます。必要書類を用意し、細部までチェックすることで還付額を明確にできます。
必要書類
年末調整の申請には、以下の書類が必要です。
- 源泉徴収票: 雇用者から受け取った1年間の所得税に関する明細書。
- 住宅借入金等特別控除申告書: 住宅ローン控除を申請するための専用書類。
- 登記事項証明書: 不動産の権利を証明する書類が必要。
- 住宅ローン契約書: ローン契約の詳細を記した書類。
- その他の控除証明書: 地震保険や寄付金控除の証明書が含まれます。
これらの書類を事前に整えておくことで、スムーズな申請が可能です。
注意点
年末調整において注意すべき点がいくつかあります。一つ目は、提出期限です。年末調整の書類は、一般的に12月中に提出する必要があります。また、自身の年収や控除額の計算が正確かどうかを確認することも重要です。住宅ローンの利息や年利が正確でないと、還付額に影響します。加えて、各種控除は他の所得と合算する必要があります。これを把握しておかなければ、申告が不完全になる恐れがあります。
まとめ
年末調整での還付額は、住宅ローンに関連して多くの人々にとって重要なトピックです。還付額は、住宅ローンの年利や借入額によって変動します。具体的に賢く計算することが求められます。たとえば、借入額が3000万円で年利が1%の場合、年間返済利息は30万円とされ、控除額は6万円です。この数字から還付額を導き出せます。
また、必要書類の整備も重要なポイントです。私たちが用意するべき書類には、以下が含まれます。
- 源泉徴収票
- 住宅借入金等特別控除申告書
- 登記事項証明書
- 住宅ローン契約書
- その他の控除証明書
これらの用意は、円滑な申請を実現するために不可欠です。提出期限は毎年12月中であるため、これを守ることも大事です。
Conclusion
年末調整での住宅ローンの還付は私たちの家計に大きな影響を与えます。正確な計算と必要書類の準備が鍵です。控除を活用することで還付額を最大限に引き上げられます。提出期限を守りつつ、各種控除の内容をしっかり把握することが重要です。これにより、私たちの税負担を軽減し、より良い未来に向けた資金を確保できるでしょう。年末調整を通じて賢くお金を管理していきましょう。