住宅を購入する際、多くの人が気になるのが住宅ローン控除どこから受けられるのかということです。私たちも、住宅ローンを利用する際の税制優遇について知識を深めることが大切だと感じています。控除を上手に活用することで、家計に大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に大変重要な税制優遇です。この制度によって、私たちの税負担が軽減され、家計にプラスの影響を与えます。
住宅ローン控除とは
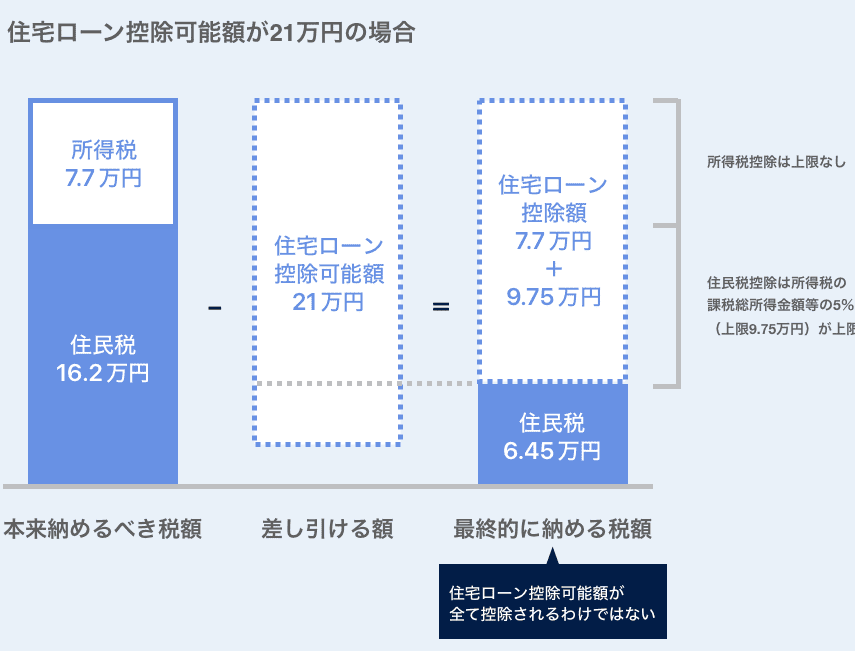
住宅ローン控除とは、住宅ローンを利用して住宅を購入した場合に、一定期間にわたり所得税から控除を受けられる制度です。この控除は最大で3000万円までの住宅ローンに適用され、控除率は1%です。したがって、住宅ローンの金利が低い場合でも、控除による税金の軽減効果は大きいと言えます。
対象となる住宅
住宅ローン控除の対象となる住宅には、以下の条件があります。
- 新築住宅: 新しく建設された住宅で、一定の要件を満たす必要があります。
- 既存住宅: リフォームや中古住宅も対象。ただし、リフォームの内容に応じた条件が設けられています。
- 賃貸住宅: 賃貸用物件も控除対象。但し、居住用部分に限る場合があります。
住宅ローン控除の申請方法
住宅ローン控除を利用するには、いくつかの手続きが必要です。また、これらの手続きには特定の書類が求められます。私たちがスムーズに申請を進めるために、以下の情報を確認しましょう。
申請に必要な書類
住宅ローン控除の申請には、以下の書類が必要です:
- 住宅借入金等特別控除申告書: 税務署から入手でき、記入が必要です。
- 課税証明書: 住民票を提出する際に必要です。市区町村から取得します。
- 借入金の契約書: 住宅ローンの契約を証明するための書類です。
- 物件の登記簿謄本: 住宅の購入を示す文書で、法務局で取得できます。
- 支払い証明書: 借入金が支払済であることを示すためのレシートや明細です。
これらの書類をあらかじめ準備しておくことで、申請手続きの際にスムーズに進められます。
申請の流れ
申請手続きは、以下のステップで進みます:
- 必要書類の準備: 指定された書類をすべて集めます。
- 税務署に申し込む: 申告書を記入し、準備した書類と共に税務署に提出します。
- 審査を待つ: 税務署での審査結果を待ちます。通常、数週間かかります。
- 控除額の確定: 確定申告を通じて控除額が決定します。
- 税金の還付: 確定申告後、控除額に基づいて税金の還付を受けます。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、シンプルながら重要なポイントがいくつかあります。私たちが控除額を算出する際には、以下の要素を考慮する必要があります。
控除額の計算式
控除額は、住宅ローンの残高に基づいて計算されます。具体的には、以下の計算式を用います。
- 控除額 = 住宅ローン残高 × 控除率
控除率は、基本的に1%ですが、一部のケースでは異なる率が適用される場合があります。そのため、私たちは事前に最新の情報を確認することが重要です。また、控除額は最大3000万円までとなっていますので、残高がこれを超える場合も、控除額は3000万円を上限とします。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これらを理解しないと、控除を受け損なう可能性があるため、しっかり確認しておきましょう。
よくある誤解
住宅ローン控除に関する誤解には、以下のようなものがあります。
私たちが正しい情報を持つことで、控除の適用についての理解が深まります。
控除対象外となるケース
控除対象外となるケースもいくつか存在します。これらを知ることで、期待外れの事態を避けることが可能です。
結論
住宅ローン控除は私たちの家計にとって大きな助けとなる制度です。正しい知識を持ち申請手続きをしっかり行うことで、税負担を軽減し、より良い生活を実現できます。控除対象となる住宅や必要書類を理解することが重要です。また控除額の計算方法や注意点を把握することで、私たちの権利を最大限に活用できます。住宅購入を考えている方は、ぜひこの制度を活用し、賢く資金計画を進めましょう。