住宅購入を考えている私たちにとって、**勤続何年で住宅ローンを取得できるのか**は重要なポイントです。多くの人が夢見るマイホームですが、ローンの審査基準は厳しく、勤続年数が大きな影響を与えます。では、具体的にどのくらいの勤続年数が必要なのでしょうか?
勤続何年で住宅ローンを組めるのか
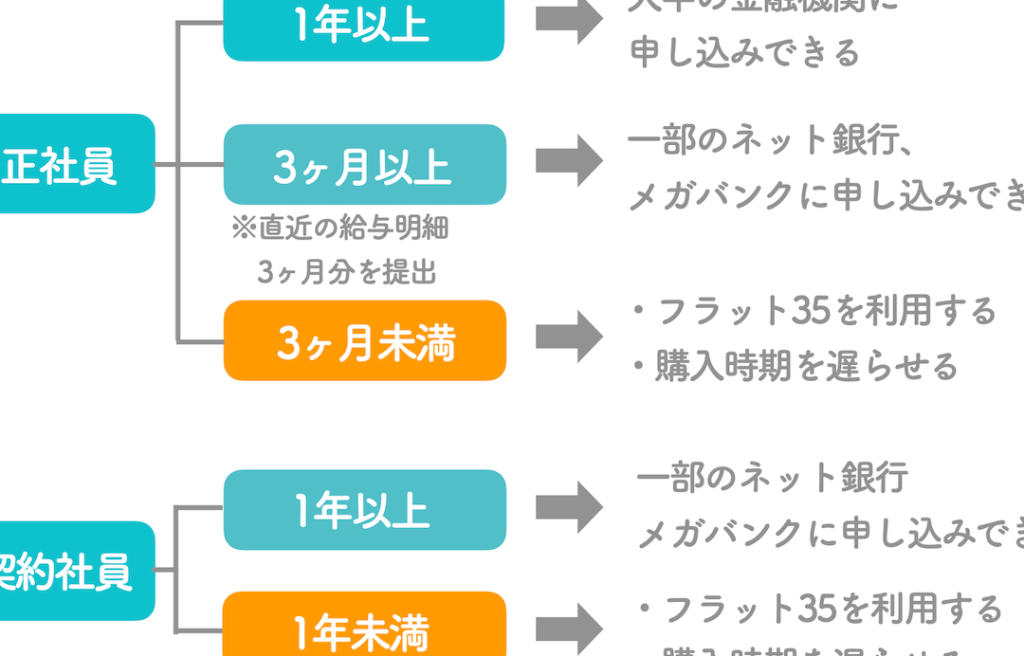
住宅ローンの審査では、勤続年数が重要な要素となる。一般的に、勤続年数が3年以上の方が好まれる。これは、安定した収入の証明と見なされるからだ。また、長期的な雇用がもたらす信頼性もプラスに働く。
多くの金融機関では、以下のポイントが考慮される。
- 勤続年数が短い場合、別の収入源や資産が求められることがある。
- 勤続年数が5年以上の場合、より高い融資額が受けやすい。
- 自営業の場合、通常2年の実績が必要とされる。
勤続年数の重要性
勤続年数は、住宅ローン取得において重要な要素です。一般的に、勤続年数が長いほど、金融機関からの信頼が高まります。
金融機関の視点
金融機関は、私たちの安定性や信用度を評価する際、勤続年数を重視します。特に、次の点が挙げられます。
- 勤続年数が3年以上の場合、安定した収入の証と見なされ、融資審査において有利になる。
- 5年以上に達する場合、より高額の融資を受ける可能性が高まる。
- 転職回数が少ないほど、信用の担保となる。
これにより、金融機関が私たちに提示する金利や条件が改善されることがあります。
個人の信用情報
個人の信用情報も、勤続年数と密接に関連しています。信頼できる信用履歴が分かると、次の良い影響があります。
- 定期的な収入があると、住宅ローンを返済する能力が示される。
- 過去の支払い履歴が良好であれば、評価が高まり、借入可能額が増加。
- 他の債務が少ない場合、さらに有利な条件で融資を受けやすくなる。
住宅ローンの基準
住宅ローンを取得するためにはいくつかの基準があります。特に、勤続年数は大きな要素です。金融機関は、安定した収入の証明として、勤続年数を重視します。
一般的な基準
一般的に、勤続年数が3年以上の場合、融資審査において有利とされます。特に、次の点が影響します。
- 安定性: 勤続年数3年以上は、金融機関にとって収入の安定性を示す指標です。
- 融資額: 勤続年数が5年以上であれば、より高額の融資を受ける可能性が高まります。
- 信用スコア: 定期的な収入と良好な返済履歴が評価され、借入可能額が増加します。
また、転職回数が少ないと信用力が向上し、金融機関が提示する金利や条件が改善されることがあります。
特別なケース
自営業者にとっては、別の基準が適応されることもあります。具体的には、次の点が挙げられます。
- 実績: 自営業の場合、通常は2年以上の実績が求められることが多いです。
- 収入源: 複数の収入源があれば、審査においてプラスに働くことがあります。
- 資産状況: 自営業者は、資産状況が審査に影響することがあるため、事前に資産を整理しておくと良いです。
勤続年数と金利
勤続年数は住宅ローンの金利設定に直接影響を与える。具体的には、勤続年数が長いと、金融機関からの信用が高まり、さらに低金利での借入が可能となる。以下のポイントが特に重要だ。
- 勤続年数が3年以上あれば、金融機関にとって安定性の証となり、審査において有利に働く。
- 勤続年数が5年以上の場合、より高額な融資を受ける可能性が高まり、金利条件も改善されることが多い。
- 転職回数が少ないほど、信用が高まり、貸出条件が良くなる傾向がある。
また、個々の信用情報も重要だ。定期的な収入の証明や過去の支払い履歴が良好であれば、借入可能額が増加する。
自営業者の場合は、通常2年以上の実績が求められる。さらに、複数の収入源や資産状況も審査に影響を与えるため、計画的に資産を整理しておくべきだ。
勤続年数を伸ばす方法
勤続年数を延ばすことが、住宅ローン取得に有利に働く。私たちが勤続年数を増やす方法はいくつかある。以下に具体的方法を示す。
- 転職を控える: 会社を頻繁に変えることは、勤続年数を短くする。長く同じ会社に勤め、安定性をアピールすることが大切だ。
- 社内異動を選択する: 同じ会社内での異動は、勤続年数を延ばしつつキャリアの幅を広げる手段となる。新しい役割に挑戦でき、評価も受けやすい。
- スキルアップを図る: 資格取得や研修参加は、専門性を高め、職場での地位を強化する。昇進のチャンスも増える。
- 勤続年数の記録を管理する: 自分の就業履歴を整理して、キャリアパスをプランニングする。転職時に自信を持ってアピールできる。
- 人間関係を築く: 同僚や上司との良好な関係は、職場での信頼性を高める。信頼されることで、長期にわたり安定した雇用を得やすくなる。
Conclusion
勤続年数は住宅ローン取得において非常に重要な要素です。私たちが安定した収入を証明するためには、金融機関からの信頼を得ることが不可欠です。3年以上の勤続年数があれば、融資審査において有利に働きますし、5年以上であればさらに高額の融資が期待できます。
転職を控えたりスキルアップを図ることで、私たちの信用度を高めることが可能です。これらの戦略を実行することで、住宅ローンの取得がよりスムーズになり、理想のマイホームに一歩近づくことができるでしょう。