住宅を購入する際の大きな助けとなるのが住宅ローン減税です。この制度を利用すれば、どのくらいの金額が還付されるのか気になりますよね。私たちもその疑問を抱えています。実際に、住宅ローン減税を活用することで、家計にどれだけのメリットがあるのかを知ることは非常に重要です。
住宅ローン減税の概要
住宅ローン減税は、家計の負担を軽減するための制度です。私たちはこの制度を利用することで、具体的にどのようなメリットが得られるのかを理解します。以下に、住宅ローン減税の目的と対象となる住宅について詳しく見ていきます。
住宅ローン減税の目的
住宅ローン減税の主な目的は、住宅購入を促進し、家計の安定を図ることです。具体的には、以下の点が挙げられます。
- 資産形成の支援:マイホームの購入を助け、資産を形成する手助けとなります。
- 家計の負担軽減:住宅ローンの利息負担を軽減し、生活の質を向上させます。
- 地域経済の活性化:住宅購入が進むことで、地域の経済が活性化します。
これらの目的によって、私たちの生活に直接的な影響を与えるわけです。
対象となる住宅と借入れ
住宅ローン減税の対象となるのは、新築住宅、中古住宅、増改築に対する借入れです。具体的には、以下の条件があります。
- 新築住宅:新たに建設された住宅が対象とされ、一定の面積基準を満たす必要があります。
- 中古住宅:一定の年数以内の中古住宅が対象となるが、適合証明を受けることが求められます。
- 増改築:既存の住宅の増改築についても、適用可能な条件があります。
いくらかえってくるのか
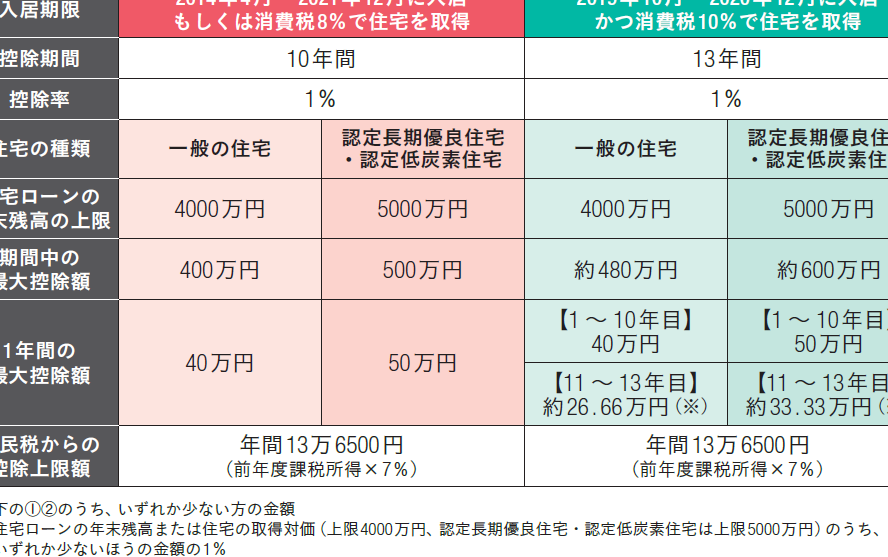
住宅ローン減税によって返還される金額は、いくつかの要因に基づきます。具体的な計算方法や変動要因を理解することで、より正確な還元額を把握できるでしょう。
減税の計算方法
住宅ローン減税の計算は、次の要素に基づきます。
- 控除対象額:住宅ローンの年末残高が基準となります。住宅ローンの残高に一定の控除率を掛け算します。
- 控除率:通常0.7%から1%の範囲で決定されます。新築住宅の場合、控除率が高くなることもあります。
- 期間:減税が適用される期間は10年程度です。期間中の控除額を合計することで、還付金額が明らかになります。
たとえば、住宅ローンの年末残高が3000万円で、控除率が1%の場合、年間の減税額は30万円となるでしょう。10年間で300万円の還付が期待できます。
給付額の変動要因
給付額は、いくつかの要因によって変動します。
- 借入金額:借入金が多いほど、還付額も増加します。
- 控除率の変更:政策の改定により控除率が変更されることがあるため、これに注意が必要です。
- 収入:年収が高い場合、減税額が比例して減少することも考えられます。
- 住宅の種類:新築と中古、それぞれの住宅の事例に応じた適用ルールが異なります。
利用する際の注意点
住宅ローン減税を利用する際に考慮する点はいくつかあります。これらの点を把握することで、スムーズな手続きと最大限のメリットを享受できます。
対象期間と手続き
対象期間は住宅ローン減税を受けるために非常に重要です。一般的には、新築または中古住宅の購入年から最大10年間になります。手続きとしては、確定申告に必要な書類を準備し、毎年申請を行うことが求められます。具体的には、以下の書類が必要です。
- 住宅借入金等特別控除申告書
- 住宅の売買契約書
- 住宅の登記簿謄本のコピー
これらの書類を整え、税務署に提出することが必要です。
他の減税との併用
住宅ローン減税は、他の減税制度とも併用可能です。しかし、併用する場合は注意が必要です。たとえば、住宅の取得に関して他の減税措置を利用している場合、控除額に制限があることがあります。具体的な併用例としては以下があります。
- すまい給付金
- 固定資産税の軽減
住宅ローン減税のメリットとデメリット
住宅ローン減税の制度には、さまざまなメリットとデメリットがあります。このセクションでは、それぞれについて詳しく見ていきます。
メリット
住宅ローン減税には多くのメリットが存在し、家計に大きな支援をもたらします。以下のポイントに注目しましょう。
- 減税効果が大きい:年末残高に応じた控除が受けられ、10年間で数百万円の還付が期待できます。
- 住宅購入の促進:新築や中古住宅の購入を促進し、マイホームを持ちやすくします。
- 家計の安定:毎年の税金支出が軽減され、生活費に余裕が生まれます。
- 地域経済の活性化:住宅業界が活性化し、雇用拡大につながります。
- 資産形成に寄与:住宅を所有することで、長期的な資産形成が可能になります。
これらのメリットを活かすことで、住宅ローン減税は私たちの経済的な安定を支援します。
デメリット
一方で、住宅ローン減税には注意点もあります。デメリットについて理解しておくことが重要です。
- 複雑な手続きが必要:確定申告や必要書類の準備が求められ、手続きが面倒です。
- 減税対象が限定的:特定の条件を満たす住宅に限られ、すべての購入者が対象ではありません。
- 再定義される可能性がある:政府の政策変更により、今後の控除額や対象住宅が変わることがあります。
- 他の減税制度との併用が制限されることも:控除額に制限が生じ、併用の際には注意が必要です。
- 返還される金額が毎年確認が必要:年ごとの変動があり、計画を立てる際に影響します。
結論
住宅ローン減税は私たちの家計に大きな影響を与える可能性があります。この制度をうまく活用することで、還付される金額を通じて生活の質を向上させることができます。手続きは少し複雑ですが、必要な書類を準備し適切に申請すれば、確実にメリットを享受できるでしょう。
今後も住宅購入を考える私たちにとって、住宅ローン減税の理解は重要です。地域経済の活性化にも寄与するこの制度を、ぜひ積極的に利用していきたいものです。