住宅を購入することは私たちの人生において大きな決断です。その際に重要な要素となるのが住宅ローン控除 2021年税制改正 いつからというポイントです。この制度の変更が私たちの住宅購入に与える影響について、しっかり理解しておくことが大切です。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用できる税制上の優遇措置です。この制度は、住宅ローンの返済を行う際に、所得税や住民税の一部を控除できるものです。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に借りたローンの利子部分に対して税金を軽減する制度です。この控除により、私たちの税負担が軽減され、住宅購入を促進します。例えば、住宅ローン残高の1%を税金から控除できます。この制度は、特に初めて家を購入する人にとって大きな助けとなります。
利用できる条件
住宅ローン控除を利用するための条件は以下の通りです。
2021年税制改正のポイント
2021年の税制改正では、住宅ローン控除に関する重要な変更が導入されました。これにより、私たちの住宅購入に及ぼす影響が大きくなっています。以下に、改正内容と背景を詳しく見ていきます。
改正内容の詳細
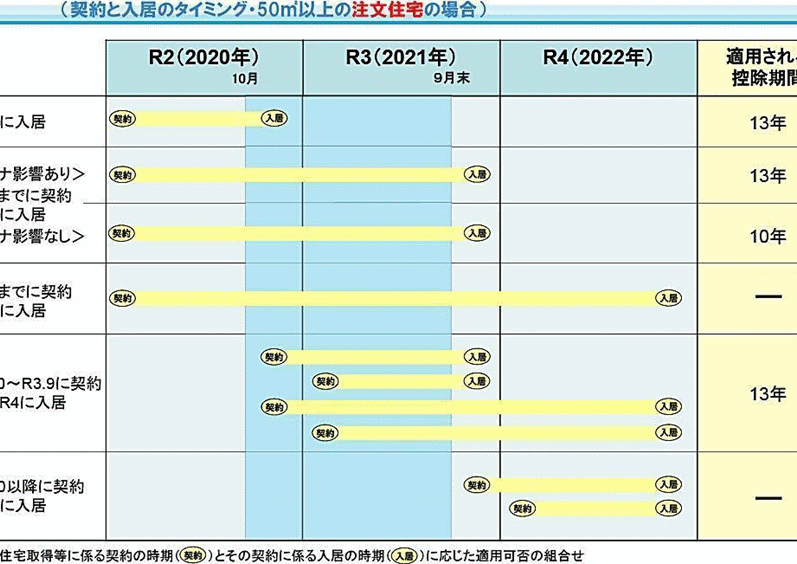
改正により、住宅ローン控除の適用期間が延長され、控除額の上限が見直されました。具体的には、以下のポイントが挙げられます。
- 新築住宅の控除率が1%から0.7%に引き下げられた。
- 中古住宅の控除期間も延長され、10年間の適用が可能。
- 減税の対象となる年間所得制限が3000万円に維持された。
- 床面積が50平方メートル以上の自宅が対象。
これらのポイントにより、私たちが受けられる控除の仕組みが変わり、長期的な住宅購入に対する戦略も再考しなければなりません。
改正の背景
税制改正の背景には、住宅市場の活性化や国民の住宅購入促進があります。日本の住宅市場は長年の低迷期から脱却を目指しており、以下の理由がその推進要因となっています。
- 住宅購入のハードルを下げて、若い世代を中心に新規購入を促すため。
- 経済成長の持続を図り、住宅投資を活性化させる必要があるから。
- 住宅ローン控除の魅力を保ちながら、効率的な住宅政策を実施するため。
施行開始日
2021年の税制改正における住宅ローン控除は、2021年1月1日から適用されます。 この改正内容が住宅購入に与える影響を理解することは重要です。
いつから適用されるのか
改正された住宅ローン控除は、2021年1月1日以降に契約した住宅ローンに適用されます。この適用により、従来の控除額の引き下げや、新たな条件が設定されています。具体的には、新築住宅の控除率は1%から0.7%に引き下げられ、中古住宅の控除期間が10年間延長されました。これにより、複数の住宅購入者に影響があります。
住宅ローン控除の影響
住宅ローン控除は、住宅購入者に大きな影響を与えます。特に税制改正による変更は、家計や住宅購入者の利益に直接結びつくため、しっかり理解することが必要です。
家計への影響
住宅ローン控除は、家計に対して次のような影響を与えます。
- 税金負担の軽減: 住宅ローンの利息部分が控除されることで、年間の税負担が軽くなります。
- 資金の余裕: 控除額に応じた資金が手元に残るため、他の支出に充てやすくなります。
- 支払い計画の見直し: 控除の変更により、ローンの返済計画を再考する必要が生じることがあります。
このように、控除があることによって日常生活における資金の使い方が変わります。
住宅購入者へのメリット
住宅ローン控除の改正は、住宅購入者にとって以下のメリットがあります。
- 控除期間の延長: 中古住宅は控除期間が10年に延長され、長期間にわたって税の優遇が受けられます。
- 初めての購入者へのサポート: 住宅購入が初めての人にとって、控除制度の恩恵を受けやすくなっています。
- 新たな条件の設定: 新たな条件が整うことで、より広範囲の人々が住宅購入を検討しやすくなります。
注意点
住宅ローン控除を利用する際は、いくつかの重要な点に留意する必要があります。ここでは、申請手続きと終了時期について詳しく説明します。
申請手続きについて
住宅ローン控除を受けるための申請は、所定の書類を提出することから始まります。具体的には、次の書類が必要です。
- 住宅ローンの契約書
- 物件の登記簿謄本
- 所得証明書
- 申告書類
これらの書類は、勤務先の担当者や税理士に確認してもらうと、スムーズに手続きが進みます。また、初年度の申請が完了した後も、毎年更新手続きが必要です。この更新手続きを怠らないように注意しましょう。
終了時期と更新の必要性
住宅ローン控除の適用が終了する時期は、住宅の購入年度やローンの契約内容によって異なります。具体的な終了時期は、住宅取得から10年または控除を受ける年数によって設定されます。そのため、購入後の返済計画を計画的に立てることが大切です。さらに、控除対象となる内容は変わることがあるため、最新の情報を常に確認し、必要な更新を行うよう心がけましょう。
Conclusion
住宅ローン控除の2021年税制改正は私たちにとって重要な転機です。この変更により新たな条件や控除額の見直しが行われましたが、これが住宅購入の戦略にどのように影響するかを理解することが求められます。特に初めての購入者にとっては、控除の延長や新たなサポートが大きな助けとなるでしょう。
私たちが住宅ローン控除を最大限に活用するためには、申請手続きや必要書類についての理解が不可欠です。最新の情報を常にチェックし、計画的に行動することで、より良い住宅購入が実現できるはずです。