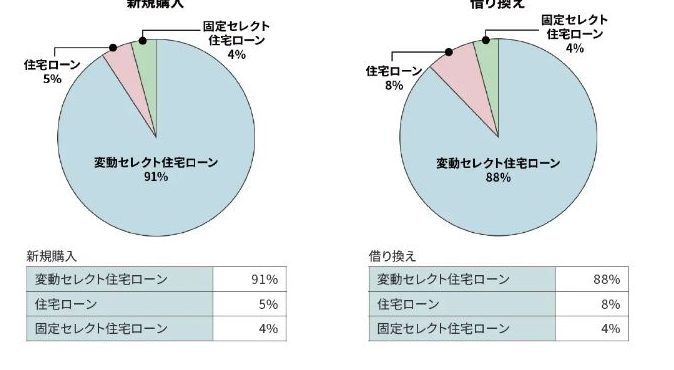
住宅購入を考えるとき、私たちが直面する大きな選択肢の一つが住宅ローンの変動金利と固定金利のどちらを選ぶかです。2023年の市場動向を踏まえると、この決断はますます重要になっています。金利の変動や経済状況が影響する中、私たちはどのようにして最適な選択をするべきでしょうか。
住宅ローンの基礎知識
住宅ローンは住宅購入に際して重要な要素です。金利の種類や返済方法が多様で、選択の際には市場状況を理解することが必要です。
変動金利
変動金利型ローンは市場金利に連動します。金利が上昇すると返済額も増加し、逆に下落すれば少なくなります。通常、初めの数年間は低率で借入れが可能ですが、将来的にリスクが伴います。以下の要点を考慮することが重要です。
したがって、変動金利を選択する際には、今後の金利動向を分析することが求められます。
固定金利
固定金利型ローンは契約時に決まった金利が適用されます。返済期間中はずっと同じ金利で、予測の立てやすさが魅力です。この選択肢には多くの利点が存在します。
2023年の金利動向
2023年の金利動向について、私たちが注目すべき点がいくつかあります。市場の影響や中央銀行の政策が、住宅ローンの変動金利と固定金利の選択に大きく関与しています。
市場の影響
市場は金利に直接的な影響を与えます。例えば、経済成長が続く場合、金利が上昇する傾向があります。そのため、私たちは以下の要素に留意する必要があります。
- 経済の回復: 経済成長率が高まると、インフレ圧力がかかります。その結果、金利が上昇します。
- 需給バランス: 住宅需要が急増すると、ローン金利が上がる可能性があります。需給の変化は、金融機関の金利設定に影響します。
- 市場の期待: 投資家の心理や市場の期待によって、金利が変動します。市場参加者の予測が金利に反映されます。
これらの要素が、私たちの住宅ローン選択に影響を与えるのです。
中央銀行の政策
中央銀行の政策も重要な要素です。今年の政策金利の動向によって、我々の住宅ローン金利が変わる可能性があります。特に注意すべき点がいくつかあります。
- 金利の引き上げ: 中央銀行が金利を引き上げると、変動金利型ローンの金利も上昇します。私たちはこの影響を考慮しておくべきです。
- 経済安定化策: 中央銀行の行動は、インフレや経済成長に基づいています。私たちのローン選びには、この政策の変動が関係します。
- 金融市場への影響: 中央銀行の政策は、金融市場全体に波及します。これにより、私たちのローン条件が変わることがあります。
変動金利と固定金利の比較
それぞれのメリット
- 変動金利の低金利: 多くの金融機関が提供する変動金利は、初めの数年間低金利が適用されることがほとんどだ。このため、月々の返済額が少なくて済む場合がある。
- 市場連動: 市場金利が下がった場合、変動金利を選んだ場合の金利も下がるため、ローン返済が軽減される可能性がある。
- 柔軟性: 変動金利は、金利が下がってもすぐに変化に対応できるため、借入者に自利がある。
それぞれのデメリット
- 金利リスク: 変動金利は、金利が上昇する場合、返済額が増えるリスクが伴う。そのため、将来の経済情勢によって、負担が大きくなる可能性がある。
- 不安定な返済額: 毎月の返済額が変わるため、予算の立てづらさがある。特に家計の計画に影響を及ぼすことがある。
- 長期的なコスト: 短期的には有利でも、長期的に見た場合、金利上昇によって総支払額が膨らむ可能性がある。
住宅ローン選びのポイント
住宅ローンの選択には多くの要素が関与します。特に、ライフスタイルや将来の計画を考慮することが重要です。
自分に合ったタイプの選定
自分に最適な住宅ローンを選ぶためには、次の点を確認するべきです。
変動金利ローンは低金利が魅力ですが、将来的な金利上昇には注意が必要です。一方、固定金利ローンは安定した返済を提供しますが、初期の金利が高くなる可能性があります。私たちの状況に応じて、利点や欠点をしっかりと比べることが求められます。
専門家のアドバイス
専門家のアドバイスを受けることで、より効果的な住宅ローン選びが可能です。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利それぞれにメリットとデメリットがあるため、自分たちのライフスタイルや将来の計画をしっかりと考慮することが重要です。
2023年の金利動向を見据えた上で、リスクを受け入れる姿勢が求められます。専門家のアドバイスを活用しながら、最適な選択をしていきましょう。私たちにとっての理想的な住宅ローンを見つけるために、情報をしっかりと集めていくことが成功への鍵です。