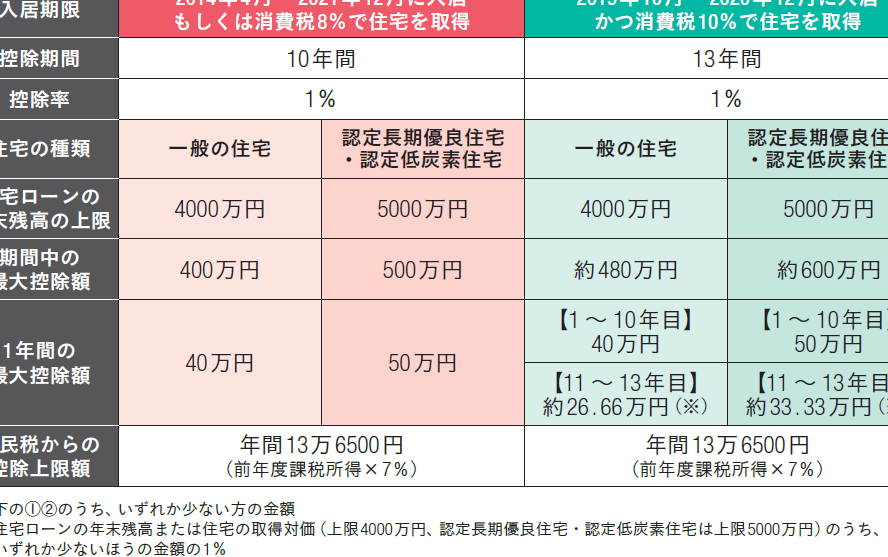
住宅を購入する際、私たちが気になるのはローンの返済だけではありません。特に、住宅ローン控除 いくら還付 という点は、多くの人にとって大きな関心事です。この制度を利用することで、税金の還付を受けられる可能性があるからです。では、具体的にどれくらいの金額が還付されるのでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴うローンを利用している場合、所得税から一定の金額を控除できる制度です。この制度により、私たちの税負担が軽減される仕組みです。具体的には、年末のローン残高に応じて控除額が決まります。このため、住宅を購入する時期や残高が重要です。
控除率は、以下のように設定されています:
- 初年度: 年末残高の1%を控除
- 2年目以降: 年末残高の0.7%を控除
- 最長期間: 最大で10年間
控除を受けるためには、必要な書類を税務署に提出し、確定申告を行う必要があります。私たちが受けられる還付金額は、年末残高と控除率から算出されます。たとえば、年末残高が3,000万円の場合、初年度の控除額は30万円になります。
住宅ローン控除の対象と条件
住宅ローン控除には、対象となる住宅や対象者の条件があります。これらの条件を満たすことで、控除の恩恵を受けられます。
対象となる住宅
住宅ローン控除の対象となる住宅は、以下の条件を満たす必要があります。
- 新築または購入した住宅:新築の戸建てやマンションが対象。
- 使用目的:居住用として使用する住宅に限る。
- 取得時期:控除対象の住宅は、特定の期間内に取得したものでなければならない。
これにより、税制上の優遇を享受できます。
対象者の条件
住宅ローン控除を受けるための対象者には、いくつかの条件が設定されています。
- 所得制限:合計所得金額が一定の金額を超えないこと。例えば、年収が3,000万円以下である必要がある。
- 住宅ローンの契約者:控除は、住宅ローンを契約した本人が対象。
- 確定申告の提出:正確な情報を税務署に提出し、確定申告を行わなければならない。
いくら還付されるのか
住宅ローン控除の還付額は、年末残高や適用年数に基づいて計算されます。控除を利用することで、税金の還付が期待できるため、具体的な計算方法を理解することが重要です。
還付の計算方法
還付額は、住宅ローンの年末残高に対して一定の割合を掛け算することで算出されます。初年度は年末残高の1%が控除され、2年目以降は0.7%が適用されます。この計算方法を使うことで、年ごとの還付額を簡単に特定できます。
例えば、年末残高が3,000万円の場合:
- 初年度は、3,000万円 × 1% = 30万円の還付
- 2年目以降は、3,000万円 × 0.7% = 21万円の還付
このように、年末残高が高いほど還付額も増加します。計算には自分の年末残高を把握することが不可欠です。
還付の上限
還付には上限があります。年間の控除額が最高で40万円まで適用され、最大10年間の控除を受け取れます。このため、条件を満たす限り、総額で最大400万円の還付が得られる可能性があります。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な書類を準備し、申請手続きを進めることが必要です。ここでは、申請に必要な書類や流れを詳しく説明します。
必要書類
住宅ローン控除の申請に必要な書類は以下のとおりです。
- 住宅借入金等特別控除申告書: 所定の形式に従い、正しく記入することが求められます。
- 源泉徴収票: 年間の所得を示す重要な書類です。
- ローン残高証明書: 金融機関から取得し、年末の残高がわかる書類を用意します。
- 住宅の登記簿謄本: 所有権を証明するために必須の書類です。
- 住民票: 申請者の居住地を確認するために必要です。
これらの書類は、税務署に提出する際に必要不可欠です。
申請の流れ
住宅ローン控除の申請手続きは以下の手順で行います。
- 必要書類の準備: まずは上記の書類を揃えます。
- 税務署に相談: 書類に不明点があれば、事前に税務署に相談することが重要です。
- 申告書の提出: 確定申告の期間内に、必要書類と一緒に申告書を税務署に提出します。
- 控除額の通知: 申請後、税務署から控除額が決定され、その通知が届きます。
- 還付金の受け取り: 通知を受け取った後、控除額に応じた還付金が指定口座に振り込まれます。
まとめ
住宅ローン控除は私たちにとって大きな税制上のメリットです。正しい手続きを踏むことで、還付金を受け取ることができます。必要な書類をしっかりと準備し、条件を満たすことが重要です。
申請の流れを理解することで、スムーズに控除を受けられるでしょう。住宅購入を検討している方は、この制度をぜひ活用し、経済的な負担を軽減していきましょう。私たちの未来のために賢い選択をしていきたいものです。