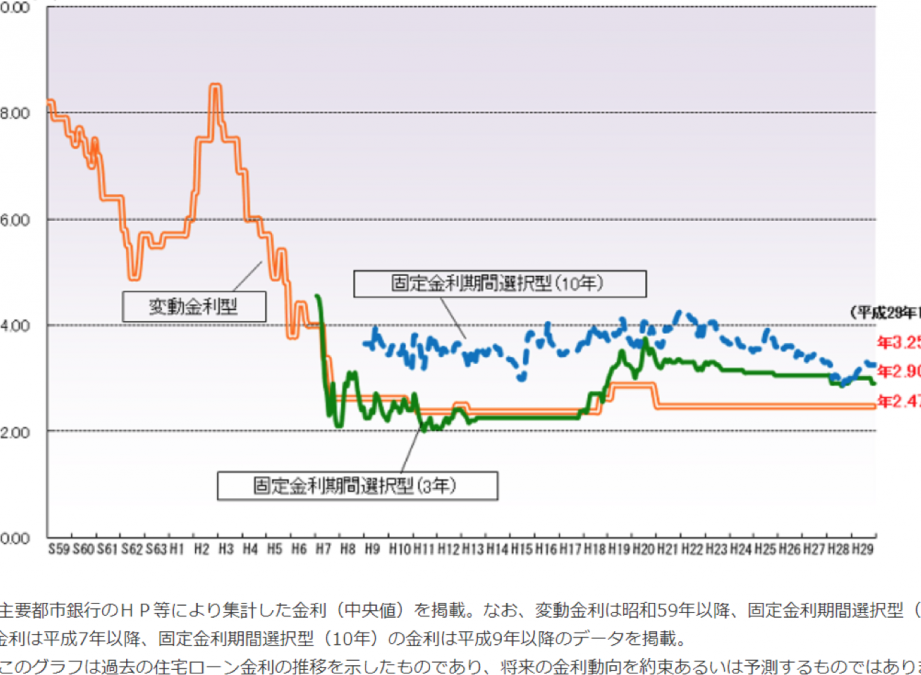
住宅ローンを選ぶ際、私たちが直面する大きな決断の一つは「固定金利と変動金利、どちらを選ぶべきか?」です。2017年の市場動向や金利の変化を考慮すると、選択肢はますます複雑になります。私たちがどちらを選ぶかによって、将来の返済額や経済的な安定性が大きく変わってくるのです。
住宅ローンの基本
住宅ローンには、固定金利と変動金利の2つの主要なタイプがあります。各タイプの特徴を理解することは、賢い選択をする上で不可欠です。私たちがここで詳しく説明する内容は、特に2017年の市場分析を考慮した上での情報です。
固定金利の特徴
固定金利は、契約時に金利が決まっているため、返済期間中は金利が変わらない。これにより、毎月の返済額が安定し、将来の予算計画が立てやすくなります。以下は固定金利の具体的なポイントです。
- リスクの低減: 市場金利の変動に影響されず、長期間同じ金利で返済可能。
- 予測可能性: 金利が一定のため、支出を計画しやすい。
- 長期的な安定性: 10年、20年といった長期返済プランに向いている。
ただし、固定金利は一般に初期金利が高く、変動金利よりも利息負担が大きい傾向があります。
変動金利の特徴
変動金利は、基準金利に応じて定期的に金利が見直される。この仕組みによって、金利が下がる時期には利息負担が減少する可能性がありますが、上昇するリスクも伴います。以下の点が変動金利の重要な特徴です。
- 金利の変動: 定期的に見直されるため、支払額が変更されることがある。
- 初期金利が低い: 固定金利に比べ、初めは低金利で設定されることが多い。
- 短期的な有利性: 金利が低い時期に借り入れれば、返済額を抑えられる。
住宅ローン 固定 変動 どっちのメリット
住宅ローンの選択において、固定金利と変動金利にはそれぞれ独自のメリットが存在します。これらのメリットを理解することが、我々にとって重要です。
固定金利のメリット
固定金利は返済期間中、金利が変わらないため、毎月の支払いが安定します。予算計画が立てやすく、長期的な金利上昇の影響を避けられます。具体的には、一定の返済額であれば、ライフプランに基づく計画が立てやすくなります。さらに、金利上昇時にも影響がないため、安心感が得られるのも大きなポイントです。固定金利を選ぶ際のメリットには以下のようなものがあります。
変動金利のメリット
住宅ローン 固定 変動 どっちのデメリット
住宅ローンの選択肢には、それぞれデメリットが存在します。固定金利と変動金利の両方を理解することで、より良い決断ができます。
固定金利のデメリット
固定金利は、契約時の金利が返済期間中変わらないことが特徴です。しかし、この安定性にはいくつかのデメリットがあります。まず、金利が高めに設定される場合が多く、初期の返済額が高くなることがあります。また、金利が低下した場合、自分の金利も下がらないため、他の選択肢よりも経済的に不利になる可能性があります。さらに、契約の途中で解約したい場合、違約金が発生することが一般的です。
2017年の市場動向
2017年の住宅ローン市場では、金利の動向が消費者の選択に大きな影響を与えました。固定金利と変動金利の選択肢があり、私たちが何を選ぶかが将来の経済的安定に関わります。
金利の変化
2017年の金利は、全体的に低水準で推移しました。日本銀行の金融政策による影響で、住宅ローン金利は特に固定金利が安定していました。また、変動金利も低い水準を維持したため、多くの借り手がローンを組みやすくなりました。具体的には、固定金利が1.0%前後、変動金利が0.5%前後で提供されていました。
結論
住宅ローンの固定金利と変動金利の選択は私たちにとって重要な決断です。2017年の市場動向を考慮すると、金利の安定性や将来の返済計画が大きな影響を与えることがわかります。私たちのライフプランやリスク許容度に応じて、どちらの選択肢が最適かを慎重に検討することが求められます。
今後の金利動向を見極めながら、自分たちに合った住宅ローンを選ぶことで、経済的な安定を図ることができるでしょう。賢い選択が、私たちの未来をより明るくする手助けになります。