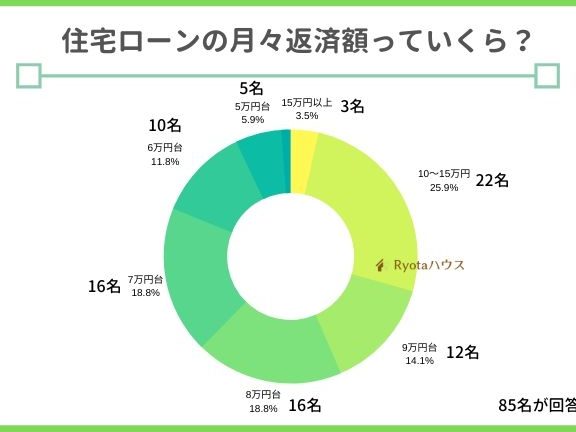
住宅を購入する際、多くの人が気になるのが「住宅ローン 月いくら払ってますか」という問いです。私たちもこの疑問を持ち、どれだけの負担が毎月かかるのかを真剣に考えました。ローンの額や金利、返済期間によって、支払額は大きく変わります。自分たちのライフスタイルに合った返済計画を立てることが重要です。
住宅ローンの基本知識
住宅ローンには、いくつかの重要な要素が含まれます。まずはローンの額です。この額が大きいほど、月々の支払いも増えます。次に金利が関わります。金利は借入額に対してどれだけの利息を支払うかに影響し、これが返済総額に直結します。また、返済期間も関係しています。返済期間が長いと月々の支払いは少なくなるが、総支払額は増加します。
私たちが住宅ローンを計画する際、いくつかのモデルを検討します。具体的には次の要素を考慮します:
- 固定金利型: 金利が一定で、支払いが予測しやすい。
- 変動金利型: 市場金利に応じて変更され、最初の数年間は低金利となることが多いが、リスクも伴う。
- 期間選択型: 固定金利と変動金利を組み合わせ、状況に応じた選択が可能。
支払い額を算出する際は、他にも頭金や手数料が影響を及ぼします。例えば、頭金が多ければ月々の負担が軽減される傾向があります。
住宅ローンを組む際には、我々の収入や支出も考慮すべきです。月々の支払いが収入の何パーセントを占めるかが、返済計画の見直しに役立ちます。一般的に、月々の支払いが収入の25%以下であることが推奨されています。
月々の返済額を決める要因
月々の住宅ローンの返済額は、いくつかの要因によって決まります。こうした要因を理解することで、効果的な返済計画を立てる手助けができます。
金利の影響
金利は住宅ローンの月々の返済額に大きな影響を与えます。一般的に、金利が低いほど、毎月の支払額は少なくなります。逆に金利が高いと、返済額は増加します。以下に、金利が返済に及ぼす影響を示します。
- 固定金利: 借入期間中ずっと同じ金利が適用され、毎月の支払い額が変わりません。
- 変動金利: 金利が市場の動向に応じて変わり、支払額も変動します。
また、購入条件や信用スコアによって受ける金利が異なることがあるため、複数の金融機関を比較することが重要です。
返済期間の選択
返済期間も月々の支払額に直接影響します。一般的に、返済期間が長いほど、月々の支払額は低くなりますが、総支払額が増える傾向があります。以下のように、返済期間を選ぶ際のポイントがあります。
- 短期返済(10年~15年): 月々の支払額は高くなるが、総利息が少なくなります。
- 長期返済(25年~35年): 月々の支払額は低くなるが、総利息は増加します。
住宅ローンの返済シミュレーション
住宅ローンの返済シミュレーションは、月々の支払い額を把握するための重要な手段です。このツールを使うことで、さまざまな条件下での返済額を簡単に計算できます。
シミュレーションツールの使い方
シミュレーションツールを使う手順は以下の通りです。
- 借入額を入力: 希望する住宅ローンの額を設定します。
- 金利を設定: 現在の金利を入力します。固定金利型か変動金利型か選択が必要です。
- 返済期間を選択: 返済を希望する期間(例:15年、30年)を設定します。
- 頭金を追加: 頭金の額を入力します。これが総額に与える影響を考慮します。
- 計算する: 上記の情報をもとに、月々の返済額を計算します。
このプロセスにより、返済計画に必要な情報を獲得でき、具体的な数字を基に考えることで心配を軽減できます。
実際の数値例
具体的な数値を例として挙げ、シミュレーション結果を示します。
| 借入額(円) | 金利(%) | 返済期間(年) | 頭金(円) | 月々の支払い額(円) |
|---|---|---|---|---|
| 3,000,000 | 1.0 | 30 | 300,000 | 9,912 |
| 3,000,000 | 1.5 | 30 | 300,000 | 10,452 |
| 3,000,000 | 2.0 | 30 | 300,000 | 10,999 |
この表からわかるように、金利が0.5%上昇するごとに月々の支払い額が増加します。また、頭金が大きいほど、月々の支払い額が減少することも示しています。
他の支出とのバランス
住宅ローンの月々の支払い額を決めることは重要ですが、他の支出とのバランスも考慮する必要があります。収入に対する住宅ローンの支払い比率が高すぎると、他の生活費に影響が出ます。一般的に、月々の支払いが収入の25%以下であることが推奨されています。これを超えると、生活が厳しくなることがあります。
生活費には、以下のような項目が含まれます。
- 食費: 自分たちの健康的な食生活を維持するために、適切な予算を確保することが重要です。
- 光熱費: 一般的に、電気代や水道代は、季節によって変動しますので事前の計算が必要です。
- 交通費: 通勤や移動の際に必要な費用も、収支の重要な要素です。
- 医療費: 突発的な支出に備え、予備費を設定することが大切です。
まとめ
住宅ローンの月々の支払い額は、さまざまな要因によって変動します。ローンの額、金利、返済期間は、その中でも特に重要です。金利が低い場合、支払額は少なくなり、逆に高い場合は増加します。私たちは、固定金利型と変動金利型の選択肢を理解することで、自分たちのライフスタイルに合ったプランを見つけるべきです。
返済期間の選択も月々の支払額に大きな影響を与えます。短期返済は月々の支払額が高くなる一方で、総利息は少なくなります。長期返済では月々の支払額が低くなるものの、総利息は増加する傾向があります。このため、最適な返済期間を選ぶことが必要です。
シミュレーションツールを活用することが、具体的な支払額を把握するための有効な手段です。借入額、金利、返済期間、頭金を入力することで、簡単に計算できます。金利の上昇によって月々の支払い額が増加し、頭金が大きい場合は支払い額が減少することが示されています。
月々の住宅ローンの支払い額は他の支出とのバランスも考慮するべきです。一般的には、月々の支払いが収入の25%以下であることが推奨されていますが、これを超えると生活に困難が生じる可能性が高まります。食費や光熱費、交通費、医療費など、他の生活費を踏まえた計画を立てることが重要です。
Conclusion
住宅ローンの月々の支払い額は私たちの生活に大きな影響を与えます。適切な返済計画を立てることで、安心して住宅購入を進めることができるでしょう。金利や返済期間の選択が支払額に与える影響を理解し、シミュレーションツールを活用することで、具体的な数字を把握できます。
また、生活費とのバランスを考慮しながら、無理のない返済額を設定することが重要です。これにより、将来の生活を見据えた健全な経済状況を維持できるでしょう。私たちの住宅ローンの選択が、より良い生活を築く一助となることを願っています。