住宅ローンの支払いが遅れると、私たちが直面するのは**遅延損害金**です。この金額は思った以上に大きく、無視できない問題です。私たちがどのようにこの遅延損害金が計算されるのか理解することで、将来のリスクを減らす手助けになるでしょう。
住宅ローン 遅延損害金の基本
住宅ローンに関する遅延損害金は、支払いが遅れた場合に発生する追加料金です。これにより、負担が増す可能性があるため、注意が必要です。
遅延損害金とは
遅延損害金は、特定の契約に基づき、期日までに支払いが行われなかったときに生じる金銭的なペナルティです。住宅ローンの場合、元金や利息の支払いに遅延が生じると、金融機関から遅延損害金が課されます。この金額は、契約内容や遅延日数により異なることが多いです。具体的には以下のポイントが挙げられます。
- 遅延日数: 支払いが遅れた日数に応じて金額が増加します。
- 契約条件: 各金融機関によって遅延損害金の設定が異なります。
- 上限金利: 遅延損害金の金額には上限があることが一般的です。
住宅ローンにおける遅延損害金の計算方法
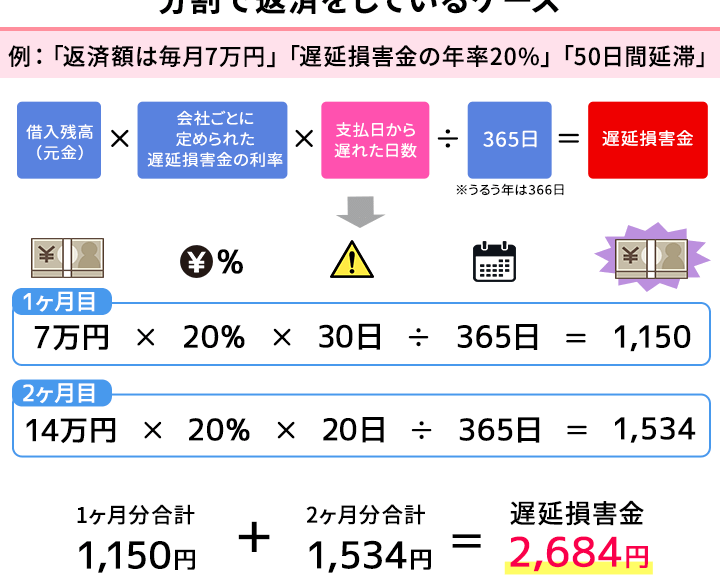
住宅ローンの遅延損害金は、一般的に元本や利息に基づいて計算されます。計算方法はシンプルですが、具体的な数値は契約に依存します。基本的な計算式は以下の通りです。
- 計算式: 遅延損害金 = 遅延日数 × 元本 × 遅延損害金利率 ※この利率は金融機関ごとに異なる
- 例: もし遅延日数が30日、元本が1000万円、遅延損害金利率が年率14%の場合、計算は次のようになります:
遅延損害金 = 30 × 1000万円 × (14% ÷ 365) = 約115,890円
遅延損害金の具体的な額
遅延損害金は、契約条件や遅延日数に基づいて異なる額が課されます。この具体的な金額の把握は、計画的な返済において非常に重要です。
金利の影響
金利の設定は、遅延損害金の算出に直接的な影響を及ぼします。金融機関によっては、年率が異なるため、以下のような数値が一般的です。
- 年率14%
- 年率18%
- 年率20%
これらの金利に基づいて、遅延損害金の負担額が増減します。例えば、元本が1000万円の場合、年率14%で延滞日数が30日なら、約115,890円の損害金が発生します。
返済額と返済遅延の関係
返済額の大小も、遅延損害金に影響を及ぼします。具体的には、元本が大きいほど、遅延損害金も高額になります。以下の要素を考慮します。
- 元本額
- 遅延日数
- 遅延損害金利率
例えば、元本が500万円の場合、上記と同じ金利と遅延日数で遅延損害金は約57,945円になり、元本の額で減少します。しかし、遅延された日数が増えるほど、最終的な金額が高くなることに注意が必要です。
遅延損害金を防ぐための対策
遅延損害金を防ぐには、適切な対策が不可欠です。私たちの住宅ローンの管理を怠らないために、以下に具体的な方法を示します。
返済計画の見直し
返済計画は定期的に見直す必要があります。遅延を避けるためには、毎月の収入や支出を考慮して、実行可能な計画を立てることが重要です。具体的に、以下の要素を検討しましょう。
- 収入の安定: 定職や副収入の変動を把握する。
- 支出の見直し: 不要な支出を削減し、返済に充てる資金を確保する。
- 緊急時の対策: 予期しない出費に備えて、貯蓄をしておく。
これらを実行することで、返済が滞るリスクを減らせます。
相談先の利用
問題が発生した場合、専門家への相談が非常に有効です。金融機関や専門家からのサポートを受けることで、早期に解決策を見つけることが可能です。以下の相談先を利用することができます。
- 金融機関の窓口: 返済の計画や条件の変更について直接相談する。
- 法律相談所: 遅延損害金に関する法律的な問題について市民相談ができる。
- 専門家のコンサルティング: ファイナンシャルプランナーに相談し、長期的なプランを見直す。
よくある誤解
多くの人がある誤解を持っている。遅延損害金は、ただの利息として捉えられがちだが、実際は異なる。遅延損害金は、元利金の支払いが遅れた場合に発生する追加的な料金であり、契約条件や遅延日数に基づいて金額が算出されるため、金融機関での具体的な取り決めを確認する必要がある。
遅延損害金と延長返済の違い
遅延損害金と延長返済は異なる概念である。延長返済は、契約内容に基づいて支払い期限を延ばすことで、支払いの余裕を持たせる手法である。一方、遅延損害金は、約束した期限内に支払いが行われなかった場合のペナルティである。具体的には、延長返済は金利が変更されない一方で、遅延損害金は高額になる可能性があるため、両者の違いを理解しておくことが重要だ。
まとめ
住宅ローンの遅延損害金は予想以上に大きな影響を及ぼす可能性があります。私たちが理解しておくべきはこの料金が元利金の支払い遅延に対するペナルティであるということです。適切な対策を講じることで、遅延損害金の発生を防ぎ、経済的な負担を軽減できます。
また問題が発生した際には早期に専門家に相談することが重要です。これにより、適切な解決策を見つけやすくなります。住宅ローンの管理は私たちの未来に大きく影響するため、しっかりとした知識を持って行動することが求められます。