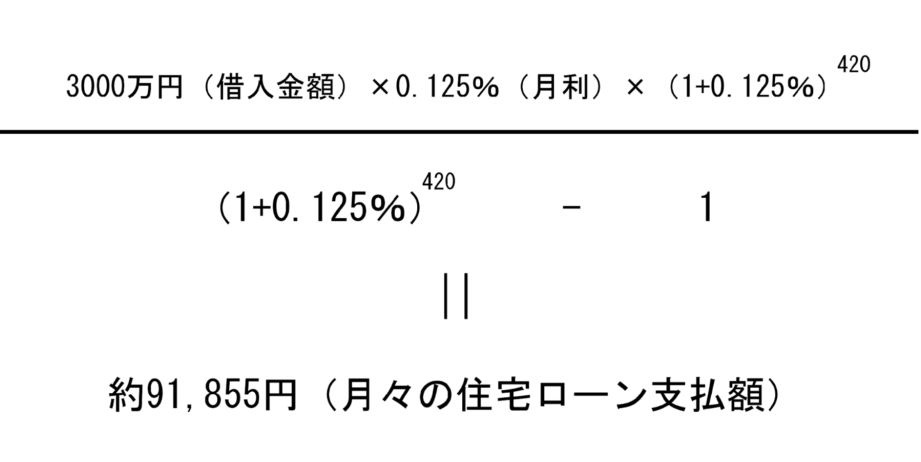
住宅購入を考えるとき、最も気になるのが住宅ローン何倍の金額でしょう。私たちは、どれだけの金額を借り入れられるのか、また返済がどのように影響するのかを理解することが重要です。これを知ることで、理想の住まいを手に入れるための計画が立てやすくなります。
住宅ローン何倍とは
住宅ローン何倍とは、私たちが住宅購入時に考慮するべき借入可能額を示す指標です。具体的には、収入に対する借入額の割合であり、一般的には年収の数倍が目安とされています。例えば、日本の多くの金融機関では、年収の4倍から6倍を借り入れることが可能です。
私たちが住宅ローンを取得する際、以下の要素が影響します。
- 年収: 年収が高いほど、借り入れ可能額も増える傾向にあります。
- 返済負担率: 年収に対する年間返済額の割合で、通常は25%から30%以内に抑えることが望ましいです。
- 信用情報: 健全な信用履歴は、借り入れの条件を良くします。
住宅ローンの基本知識
住宅ローンを理解することは、効果的な資金計画を立てるうえで不可欠です。住宅ローンには、いくつかの主要な要素があります。
ローンの種類
住宅ローンには、主に次のような種類があります。
- 固定金利型ローン: 借入期間中の金利が固定される。金利の変動を気にせず、返済計画を立てやすい。
- 変動金利型ローン: 定期的に見直される金利が適用される。金利が下がると利息が減少する可能性があるが、逆に上昇するリスクもある。
- フラット35: 35年間固定の住宅ローン。長期にわたる安定した返済が可能となる。
これらのタイプから、自分のライフスタイルや経済状況に合ったものを選ぶことが大切です。
金利の仕組み
住宅ローンの金利は、借入金額や返済期間に影響を与えます。
- 基準金利: 銀行が設定する標準的な金利。市場金利の影響を受ける。
- 実行金利: 借り手に適用される具体的な金利。借入額や信用情報によって異なる。
- 金利優遇: 特定の条件を満たすことで適用される低い金利。
住宅ローン何倍の計算方法
住宅ローンの借入可能額を計算する方法は、主に年収との関連性と借入可能額の算出方法によって構成されます。これらの要素を理解することで、金融機関から借り入れできる金額が把握できます。
年収との関連
年収は住宅ローンの借入可能額を決定する最も重要な要因の一つです。一般的に、年収の4倍から6倍が借入額の目安とされているため、例えば年収が400万円の場合、借入可能額は1600万円から2400万円となります。また、金融機関では書類審査の際、年収と共に信用情報も考慮されるため、信用履歴が良好であることも大切です。
借入可能額の算出
借入可能額を算出するためには、以下の要素を考慮する必要があります。
- 年収: 借入限度額に大きな影響を与える。
- 返済負担率: 通常、25%から30%に抑えることが望ましく、これに基づくと月々の返済額が算出される。
- 金利: 固定金利か変動金利かによって月々の負担が異なる。
住宅ローン何倍のメリットとデメリット
住宅ローン何倍の理解は、住宅購入において重要な側面です。ここでは、利点と欠点を具体的に見ていきます。
メリット
- 資産形成に寄与するため、住宅取得は長期的な投資となる。 借り入れ額が年収の数倍であれば、資産の拡大を期待できる。
- 低金利環境を利用できる。 現在の低金利は、長期固定型住宅ローンの利息を抑え、総返済額を減少させる。
- 金利控除を受けられる。 住宅ローン控除が適用されれば、所得税の軽減が可能で、実質負担を軽くする。
- 家が確保できることで、住環境の安定につながる。 長期的な住まいを手に入れることで、生活の質が向上する。
デメリット
- 返済負担が大きくなる可能性がある。 年収の数倍の借り入れは月々の支出を増加させ、経済的なプレッシャーを生む。
- 住宅価格の下落リスクが伴う。 市場の動向によっては、購入した住宅の価値が下がり、売却時に損失を回避できない場合もある。
- 金利変動の影響を受ける。 変動金利型の場合、金利の上昇により返済額が増加するリスクがある。
- 収入状況の変化に対する柔軟性が低くなる。 収入の減少や失業等が発生した際、返済が厳しくなることも考慮しなければならない。
住宅ローンに影響を与える要因
住宅ローンを借りる際、いくつかの重要な要因が影響します。これらの要因を理解することで、より良いローンの選択が可能になります。
金利の変動
金利は住宅ローンの返済額に大きく影響します。金利が上昇すると、月々の返済負担が増え、総返済額も増加します。固定金利の場合、契約時に設定された金利がローン期間中維持されるため、将来の金利変動に安心感があります。しかし、変動金利の場合、金利の上昇によるリスクがあります。金利の動向を把握し、適切なローンの選択が重要です。例えば、過去10年間の金利推移を見れば、金利が低い時期に借り入れるメリットが明確です。
住宅ローン何倍を検討する際のポイント
住宅ローンを検討する際、私たちが考慮すべき重要なポイントがいくつかあります。まず、年収は借入可能額を決定する最も重要な要因です。年収が高いほど、借入額が増える傾向があります。一般的に、年収の4倍から6倍が借入可能額の目安とされています。
返済負担率も重要です。返済負担率は通常25%から30%以内に抑えることが望ましいです。この範囲を超えると、将来的な生活費に影響が出る可能性があります。例えば、年収が500万円の場合、借入額は2000万から3000万円となりますが、返済負担率が30%を超えないように計算することが必要です。
また、信用情報も借入条件に影響を与える要素です。良好な信用履歴があれば、より有利な金利でローンを組むことができます。逆に、過去に返済遅延があった場合、融資が難しくなる可能性があります。
住宅ローンの金利にも注意が必要です。固定金利型と変動金利型の選択が重要です。固定金利は契約時の金利が維持されるため、計画的な返済が可能です。一方、変動金利は金利の上昇リスクがあり、注意が必要です。最近の金利推移を確認することで、良いタイミングでの借り入れができるかもしれません。
Conclusion
住宅ローンの理解は私たちの未来に大きな影響を与えます。借入可能額や金利の選択肢をしっかり把握することで、理想の住まいを手に入れるための計画が立てやすくなります。年収や返済負担率を考慮しながら、無理のない返済計画を立てることが重要です。
また、金利の動向にも注意を払い、適切なタイミングでの借り入れを心がけましょう。これらの知識を活用することで、私たちの住宅購入がよりスムーズに進むはずです。