住宅ローンを考えるとき、私たちが最初に気になるのは「年収に対していくら借りられるのか」ということです。多くの人が夢見るマイホーム購入ですが、実際にはどれだけの金額を借りることができるのでしょうか?年収や返済能力によって異なるため、自分たちに合った情報を知ることが重要です。
住宅ローンの基本知識
住宅ローンは、私たちがマイホームを購入する際に重要な資金調達手段です。ここでは、住宅ローンの概要とその種類について詳しく説明します。
住宅ローンとは
住宅ローンとは、自宅を購入するために金融機関から借入れたお金のことです。 この借入れは通常、長期間(10年以上)で返済が行われます。私たちが借りる額や利率は、年収や信用情報によって決まります。また、返済プランには元利均等返済や元金均等返済などがありますので、それぞれの特徴を理解することが大切です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します:
- フラット35:固定金利型で、35年間一定の金利で利用できる。
- 変動金利型:市場金利に応じて変動し、初期の利率は低めだがリスクも伴う。
- 固定金利選択型:一定期間(例えば3年や5年)は固定、その後は変動になるタイプ。
年収と住宅ローンの関係
年収は住宅ローンの借入可能額に直接影響する重要な要素です。高い年収があるほど、より多くの金額を借りられる傾向があります。
年収に基づく借入可能額
年収に応じた借入可能額は、一般的に以下の計算式で求められます:
- 借入可能額 = 年収 × 5〜8倍
- 実際には、金融機関によって異なる基準が適用されることもあります。
例えば、年収500万円の場合、借入可能額は2,500万円から4,000万円程度となります。この範囲内であれば、自分たちの返済能力に合った金額を選ぶことができます。また、信用情報や既存の負債状況も考慮されますので、一度確認しておくことが大切です。
返済負担割合の重要性
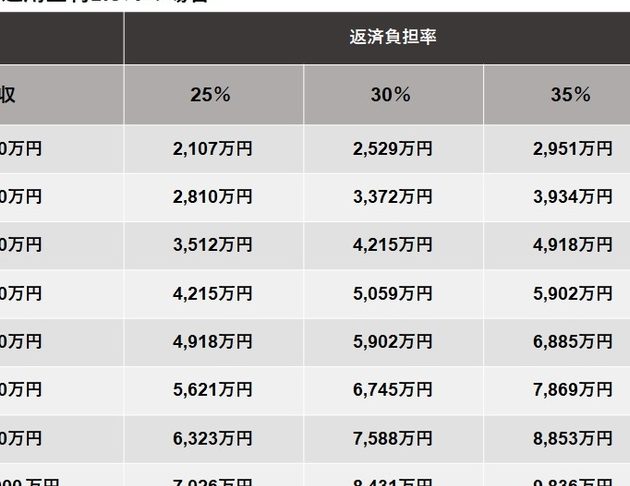
返済負担割合とは、月々の住宅ローン返済額が年収に対してどれくらい占めるかを示す指標です。通常、この割合は25%〜35%以内が望ましいとされています。具体的には、
- 年収600万円の場合:月々15万〜21万程度まで。
住宅ローン借入の計算方法
住宅ローンの借入額を把握するには、計算式が重要です。この計算式では、年収や返済負担割合を基にして、実際にどれだけ借りられるかが決まります。
借入可能額の計算式
借入可能額は次のように求められます。一般的な計算式は「借入可能額 = 年収 × 5〜8倍」です。このため、年収によって異なる金額になります。例えば:
- 年収400万円の場合:2,000万円〜3,200万円
- 年収600万円の場合:3,000万円〜4,800万円
- 年収800万円の場合:4,000万円〜6,400万円
このように、高い年収であればあるほど、より多くの金額を借りることが可能です。また、返済負担割合も考慮すべき要素であり、通常25%〜35%以内が望ましいとされています。この指標を元に月々の返済額も決まります。
シミュレーションツールの活用
シミュレーションツールは、自分たちに適した住宅ローンを見つける助けになります。これらのツールでは以下ができます:
- 借入可能額の試算
- 返済プランの比較
- 利率や期間による影響分析
年収アップと住宅ローン
年収の向上は、住宅ローンの借入可能額に大きな影響を与える。高い年収によって、より多くのお金を借りられるため、マイホーム購入が現実的になることが多い。
年収アップの方法
年収を増やす方法には以下のような選択肢があります。
- 昇進: 現職でスキルを磨き、昇進することで給与が上がる。
- 転職: 他社へ移ることで、より良い条件で働ける場合がある。
- 副業: 本業以外に収入源を持つことで、総合的な年収を増加させる。
- 資格取得: 専門知識や技術を身につけることで、高評価されて給与アップにつながる。
これらの方法は、自分たちのキャリアや生活スタイルに合わせて取り入れられる。特に、副業は近年人気があり、自宅でできる仕事も増えている。
年収アップが借入に与える影響
年収の増加は、借入可能額を直接引き上げます。例えば、年収600万円の場合、通常2,500万円から4,000万円程度まで借りられます。しかし、この範囲は返済負担割合にも依存します。一般的には返済負担割合25%〜35%以内で設定されており、その範囲内で計算されます。
まとめ
住宅ローンを利用する際には年収が重要な指標となります。私たちの借入可能額は年収によって大きく変わり、適切なシミュレーションや返済プランを考えることで、無理のない返済が実現できます。また年収を向上させる努力も、夢のマイホームへの近道です。
自分たちに合った情報を把握し、住宅ローン選びに役立てれば、安心して新生活をスタートできるでしょう。理想の住まいへ向けて、一歩踏み出す準備を整えましょう。