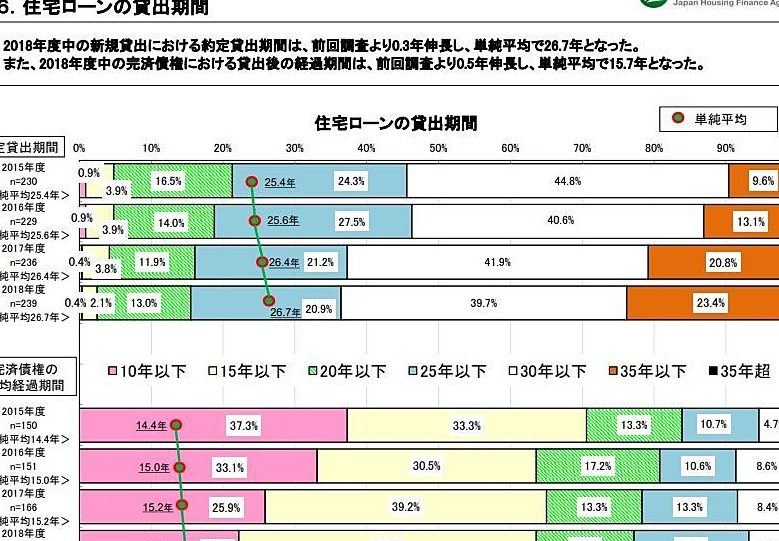
住宅を購入する際に避けて通れないのが住宅ローンの返済期間です。私たちが家を手に入れるためには、どれくらいの年数で返済すべきかを真剣に考えなければなりません。返済期間は、毎月の支払い額や総利息に大きく影響しますが、私たちのライフプランにも関わってきます。
住宅ローンの基本知識
住宅ローンについての基本的な理解は、賢い選択をするために不可欠です。返済期間や利息の仕組みを把握することで、より良い条件を選ぶことができます。
住宅ローンの仕組み
住宅ローンは、住居購入資金を借り入れて返済する金融商品です。一般的な流れとして、以下のステップがあります。
- 借入申請: 銀行や金融機関に申し込み、借入額や返済期間を決定します。
- 審査: 収入や信用履歴に基づいて、金融機関が借入の可否を判断します。
- 契約締結: 審査に通った後、契約を結びます。
- 資金供給: 資金が提供され、購入したい不動産に充当されます。
- 返済開始: 返済が始まり、毎月一部分の元金と利息を支払います。
この仕組みを理解することで、各手続きの重要性が明確になります。
利息の種類
住宅ローンには、主に以下の二つの利息タイプがあります。
- 固定金利: 契約時に金利が固定され、返済期間中は変動しません。この方式は、支払い額が一定になり、計画が立てやすくなります。
- 変動金利: 金利が市場の動向に応じて定期的に変わります。初期段階では低金利が適用されることが多いですが、将来的に金利が上昇するリスクがあります。
返済期間の選び方
返済期間の選択は、住宅ローンにおいて非常に重要な要素です。期間によって、月々の返済額や総利息が大きく影響を受けるため、慎重に考える必要があります。
短期返済と長期返済のメリット
短期返済のメリットには、以下の点があります:
- 利息の総額が少なくなる:短期間で返済を行うため、高い利息を支払う回数が減ります。
- 早期の返済完了:借入元本が早く減少し、安心感が得られます。
一方、長期返済には以下の利点があります:
- 月々の支払いが少なくて済む:負担が軽減されるため、生活費にゆとりが持てます。
- 資金計画の柔軟性:余裕を持った返済が可能になり、他の投資へお金を回しやすくなります。
返済期間と月々の返済額
返済期間を延ばすと、月々の返済額は減少します。具体的には、返済期間を30年に設定した場合、短期(10年)に比べて、月々の支払い額が約40%低くなることもあります。これにより、他の生活費やローンの支払いに充てられる資金に余裕が生まれます。
例えば、以下のような返済額の比較ができます:
| 返済期間 | 借入額 | 月々の返済額 | 総利息 |
|---|---|---|---|
| 10年 | 3,000万 | 30万円 | 500万 |
| 20年 | 3,000万 | 15万円 | 1,200万 |
| 30年 | 3,000万 | 10万円 | 2,000万 |
返済期間別のライフプラン
返済期間は住宅ローンの計画に大きな影響を与えます。特に、20年返済と30年返済の選択肢は、それぞれ異なる特徴を持っています。ここでは、それぞれの特徴を詳しく見ていきます。
20年返済の特徴
20年返済は、早期にローンを完済することが可能なプランです。期間が短いため、毎月の支払いは高くなりますが、利息の総額は少なくなります。この選択肢は、特に以下のような方におすすめです。
- 高収入の方
- 将来的に子供の教育資金が必要な方
- 早期の資産形成を目指す方
具体的な例として、借入額3,000万円の場合、20年返済では月々の支払いが約15万円になります。さらに、総利息は約1,200万円となり、総体的なコストが抑えられることが分かります。このように、資金計画にも影響を及ぼします。
30年返済の特徴
30年返済は、月々の負担を大幅に減少させることができます。長期的な返済により、支払いが軽減され、生活資金に余裕を持たせることが可能です。そのような状況を考慮すると、以下の方に適しています。
- 家計に余裕を持たせたい方
- ライフスタイルに柔軟性が必要な方
- 他の金融商品への投資を考える方
返済計画の立て方
返済計画を立てることは、住宅ローン選びにおいて重要です。この計画がしっかりしていると、将来の経済的安定が得られやすくなります。以下に、返済計画を立てる際のポイントを説明します。
収入と支出の見直し
収入と支出を明確に見直すことで、返済可能額を算出できます。具体的には、以下の要素を考慮しましょう。
このように、収入や支出を見直すことで、現実的なローンの返済金額が見えてきます。また、金融機関からの借り入れ額も、収入の何パーセントまでに抑えるかを基に決めると良いでしょう。
金利の影響を考慮する
金利の影響は、返済額に大きな差をつけます。特に固定金利と変動金利では、しっかり比較することが必要です。
結論
住宅ローンの返済期間は私たちのライフプランに大きな影響を与えます。短期返済のメリットと長期返済の利点をしっかり理解し、自分たちの生活スタイルや将来の計画に合った選択をすることが重要です。返済計画を立てる際には、収入と支出を見直し、現実的な返済額を算出することが不可欠です。
また、固定金利と変動金利の違いを理解することで、より良い条件を選ぶための判断材料が得られます。私たちが賢い選択をすることで、安心して住宅ローンを返済し、豊かな生活を実現できるでしょう。