マイホームを手に入れるための第一歩、それが住宅ローンです。しかし、私たちは「自己資金はいくら必要なのか?」という疑問を抱くことが多いですよね。住宅購入は人生の大きな決断であり、資金計画はその成功に直結します。
住宅ローンの基礎知識
住宅ローンは、マイホーム購入に欠かせない資金調達手段です。私たちは、住宅ローンの仕組みや種類を把握することで、より良い選択ができるようになります。
住宅ローンの仕組み
住宅ローンは、金利が設定された借入金額を金融機関から受け取り、返済していくシステムです。返済額は毎月固定、または変動することが一般的で、借入期間は通常15年から35年です。国や自治体による助成金や税控除もあるため、資金計画を練る上で考慮が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。以下は主なものです。
自己資金の重要性
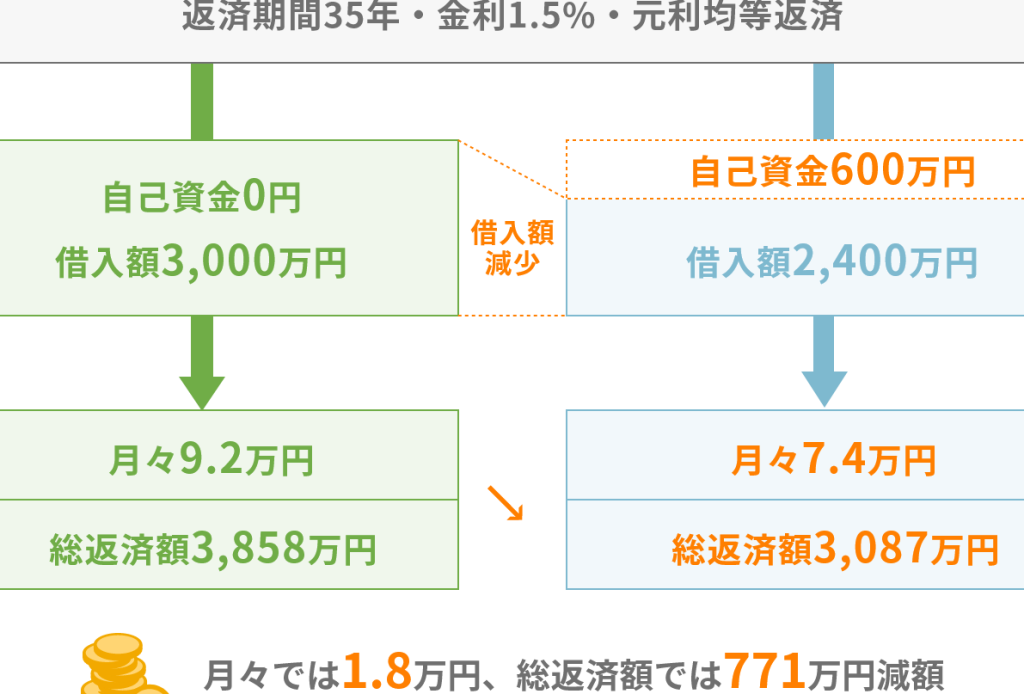
自己資金の概念は、住宅購入における資金の基盤となります。自己資金とは、住宅購入の際に自分たちが用意する現金や資産のことを指します。この資金は、住宅ローンの借入額を減らし、返済負担を軽減する重要な役割を果たします。
自己資金とは
自己資金は、住宅購入時に必要な費用の一部または全額を賄うために、自分たちが用意した資金です。一般に、ローンの契約者が負担する金額は、物件の価格に対する自己資金の割合によって変わります。この割合は、通常、20%から30%が望ましいとされています。自己資金を多く用意すると、住宅ローンの借入額が少なくて済み、利息の負担も軽減できます。
自己資金のメリット
自己資金を用意することで、いくつかの利点があります。具体的には:
- 返済の負担軽減: 自己資金が多いほど、借入額が少なくなり、月々の返済額が減ります。
- 金利の優遇: 自己資金が多いと、金融機関からの評価が高まり、金利が優遇されることがあります。
- 信用力の向上: 自己資金があることで、金融機関からの信用が得られ、スムーズにローン審査を通過する可能性が高まります。
- 計画的な資金運用: 自己資金を蓄えることで、資金計画を見直し、将来のライフプランに合わせた住宅購入が可能になります。
住宅購入に必要な自己資金の計算
住宅購入を計画する際、自己資金の額は非常に重要です。この額を正確に把握することで、資金計画をしっかりと立てられます。
購入価格に対する自己資金
自己資金は、物件価格の20%から30%を目安とすることが一般的です。例えば、3,000万円の物件を購入する場合、自己資金として600万円から900万円を準備する必要があります。この範囲を考慮することで、無理のない返済計画が立てられます。また、自己資金を多く準備できれば、金利の優遇を受ける可能性も高まります。
必要な諸費用の考慮
不動産購入には、自己資金以外にもさまざまな諸費用がかかります。以下の費用を考慮に入れることが大切です。
- 仲介手数料: 物件価格の3%程度
- 登記費用: 約数万円から数十万円
- 印紙税: 契約書に応じた額
- 火災保険料: 年間数万円程度
住宅ローンの選び方
住宅ローンを選ぶ際のポイントは、金利タイプや返済期間など多くの要素がある。これらを理解し、自分たちのライフスタイルに合わせた選択をすることが重要だ。
金利タイプの選択
金利タイプは住宅ローンの返済額に大きく影響するため、慎重に選ぶ必要がある。主な金利タイプには、以下がある。
- 固定金利型: 借入期間中の金利が固定され、返済額が一定で安心感を持てる。
- 変動金利型: 市場金利に応じて金利が変わり、低金利の恩恵を受けることができるがリスクもある。
- 短期固定金利型: 一定期間(通常3年または5年)のみ固定され、その後変動金利に移行することが一般的だ。
それぞれのタイプは、リスクとメリットが異なる。我々の資金計画とライフプランに合う金利タイプを選ぶことで、返済の安定を図れる。
返済期間の考慮
返済期間は住宅ローンの負担を大きく変える要因となる。一般的な返済期間は15年から35年で、長期間の返済にすることで月々の負担を軽減できるが、総支払額は増える。具体的には、以下の点に注意が必要だ。
- 短期返済: 総支払額は少なくなるが、月々の負担が大きくなる。
- 長期返済: 月々の返済額は減るものの、利息が増えるため最終的に支払う金額は大きくなる。
住宅ローン申請の流れ
住宅ローンを申請する際の流れは、必要な書類の準備から始まります。具体的に、手続きに必要なステップを理解することで、スムーズな申請が可能になります。
必要書類の準備
申請に際して、次の書類を準備することが求められます。各書類の内容をしっかり確認しましょう。
- 身分証明書: 運転免許証やパスポートなど
- 所得証明書: 給与明細書や確定申告書
- 住民票: 現住所が記載されたもの
- 物件情報: 売買契約書や不動産の登記簿謄本
- 自己資金証明書: 銀行の残高証明書
これらの書類をそろえることで、審査がスムーズになると考えられます。
審査のポイント
審査の過程で特に注目すべきポイントがあります。金融機関側は、申請者の状況をしっかり分析します。次の点を重視されることが多いです。
- 信用情報: 過去の借入状況を確認される
- 返済能力: 年収や職業の安定性を評価される
- 自己資金の額: 物件価格に対する自己資金の割合
- 物件の状況: 担保としての価値があるかどうか
結論
住宅購入における自己資金の重要性は計り知れません。私たちがしっかりとした資金計画を立てることで、無理のない返済が可能になり、将来のライフプランにも柔軟に対応できます。自己資金を適切に準備することで、金利の優遇や信用力向上といったメリットも享受できます。
また、住宅ローンの選択肢や申請手続きについての理解を深めることで、より良い条件での借入が実現します。これからの生活を支えるためにも、計画的に住宅購入を進めていきましょう。私たちの夢のマイホームへ向けて、一歩ずつ着実に進んでいきたいですね。