住宅ローンの審査は、家を購入する上で避けて通れない重要なステップです。しかし、住宅ローンの審査を実際に行うのは誰なのか、疑問に思ったことはありませんか?私たちは、このプロセスを理解することで、よりスムーズに住宅購入を進める手助けができると考えています。
住宅ローン 審査の基本
住宅ローンの審査は、住宅購入において欠かせないプロセスです。このプロセスでは、借り手の信用力や返済能力が評価され、適切な融資が決定されます。
住宅ローンとは
住宅ローンは、住宅を購入するために必要な資金を借りる金融商品です。主に金融機関が提供し、借り手は決められた期間内で借入金を返済する義務があります。一般的に、以下の特徴があります。
- 借入額:多くのケースで、数百万円から数千万円に及ぶ。
- 金利:固定金利や変動金利など、タイプによって異なる。
- 返済期間:通常、10年から35年の間で設定される。
住宅ローンの種類によって条件が変わるため、私たちは比較検討が重要です。
審査の目的
審査の主な目的は、借り手が適切に返済できるかどうかを確認することです。この判断は、以下の要素に基づいて行われます。
- 信用情報:信用履歴や債務状況をもとに評価される。
- 収入の安定性:収入の額や職業の安定性も考慮される。
- 自己資金:自己資金の額が多いほど、融資審査が有利に働く。
審査を行う人々
住宅ローンの審査を実施するのは、様々な専門家や機関です。それぞれが重要な役割を果たします。以下では、主な審査を行う人々について詳しく見ていきます。
銀行と金融機関
住宅ローンの審査を行うのは、主に銀行や金融機関です。これらの機関は、以下のような様々な基準を元に審査を進めます。
銀行や金融機関は、貸出リスクを最小限に抑えるために、詳細な審査基準を設定しています。
専門審査員
また、専門審査員も重要な役割を果たします。彼らは、次のような業務を担当します。
審査基準
住宅ローンの審査基準は、借り手の信頼性を判断するための重要な要素です。最も重要な要素には、収入の確認やクレジットスコアが含まれます。これらは、融資を受ける際の適合性を評価するために使用されます。
収入の確認
収入の確認は、審査の中で最も基本的なプロセスです。借り手の毎月の収入を確認することで、返済能力を測ります。具体的には以下のような情報が必要です。
- 税金の申告書:過去の所得を証明するための書類として使用されます。
- 給与明細:最近の給与収入を示す重要な資料です。
- 他の収入源:副収入や年金、配当金なども考慮されます。
これらの情報により、融資機関は借り手が安定した収入を持っているか確認します。また、自己資金の額も評価基準に含まれ、頭金の大きさが返済計画に影響を与えます。
クレジットスコア
クレジットスコアは、借り手の信用履歴を数値化したもので、審査の重要な指標の一つです。このスコアは、以下の要素に基づいて算出されます。
- 返済履歴:過去のローンやクレジットカードの支払いが適時行われているか。
- 与信履歴の長さ:クレジットの利用歴がどれくらいあるか。
- 借入残高の割合:利用している与信枠に対する残高の比率。
審査プロセス
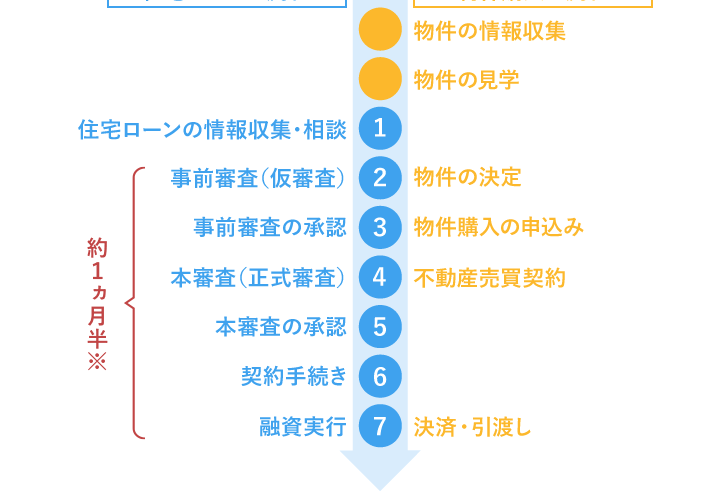
住宅ローンの審査プロセスは、申請から結果までの流れが重要な要素です。この流れを理解することで、私たちは安心して住宅購入の準備を進められます。
申請から結果までの流れ
住宅ローンの申請後、審査の流れは次のようになります:
- 必要書類の提出: 申請者は収入証明書や身分証明書などを提出します。
- 初期審査: 銀行や金融機関が書類を確認し、基本的な審査を行います。
- 信用情報の確認: 信用情報機関にアクセスし、借り手の信用履歴を調査します。
- 収入と支出の分析: 申請者の収入や生活費を評価し、返済能力を確認します。
- 融資判断: 審査結果に基づき、融資を行うかどうかを決定します。
- 結果通知: 融資の可否が申請者に通知されます。
この流れを知ることで、私たちは必要な書類や準備を事前に整えられます。
審査にかかる時間
審査にかかる時間は、銀行や金融機関によって異なりますが、一般的には以下の範囲となります:
- 初期審査: 数日から一週間
- 詳細審査: 一週間から二週間
- 最終結果通知: 約一週間以内
住宅ローン審査の重要性
住宅ローン審査は、住宅購入において決定的なステップです。このプロセスを理解することで、スムーズな取引が可能になります。審査を通じて金融機関は、借り手の信用力や返済能力を評価します。以下に、審査の重要な側面について詳しく見ていきます。
金利への影響
住宅ローン審査の結果が金利に影響を与えることが多いです。一般的に、以下の要素が金利設定に関係しています。
- 信用スコア: 高い信用スコアは、より低い金利を引き出すことに繋がります。逆に、スコアが低い場合、金利が高く設定されることがあります。
- 収入の安定性: 定職で安定した収入がある場合、金融機関はリスクを軽減し、低金利の提案を行う傾向があります。
このように、審査結果は金利の設定に大きな影響を及ぼすため、気をつけなければなりません。
借入可能額の決定
住宅ローン審査では、借入可能額も重要な要素です。この額は、以下のポイントを基に算出されます。
- 収入: 借り手の収入が高いほど、借入可能額が増加する傾向があります。
- 負債比率: 月々の負担となる他の借入額と比較し、返済可能な金額を判断します。
Conclusion
住宅ローンの審査は私たちの家購入において欠かせないプロセスです。この審査を通じて、金融機関は私たちの返済能力を評価し、適切な融資判断を行います。審査基準を理解することで、私たちはより良い条件で住宅ローンを利用できるチャンスが広がります。
また、審査の流れを把握することで、必要な書類を事前に準備し、スムーズに手続きを進めることが可能です。これらの知識を活かして、安心して住宅購入に臨みましょう。私たちの未来の住まいを手に入れるために、しっかりと準備を整えたいですね。