住宅を購入する際に、最も気になるのは「住宅ローン 月 いくら」でしょう。私たちも、毎月の返済額がどのように決まるのか、そしてその影響を受ける要素について知りたいと思っています。住宅ローンは大きな決断であり、計画的に進めることが重要です。
住宅ローンの基礎知識
住宅ローンは、住宅購入に欠かせない金融商品です。このセクションでは、住宅ローンの基本的な知識を確認します。
住宅ローンとは
住宅ローンとは、住宅を購入するための資金を借り入れる契約です。借り手は、指定された期間内に利息を含む返済を行います。一般的に、返済期間は10年から35年までで、金利は固定金利や変動金利の選択肢があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型: 金利が契約時に決まり、返済期間中は変わらない。長期にわたって安定した返済ができる。
- 変動金利型: 金利が市場の状況に応じて定期的に見直される。金利が低い時期にはメリットがあるが、将来的なリスクも伴う。
- フラット35: 長期固定金利型の住宅ローンで、最長35年間、金利が変わらない。返済計画が立てやすい。
月々の返済額の計算方法
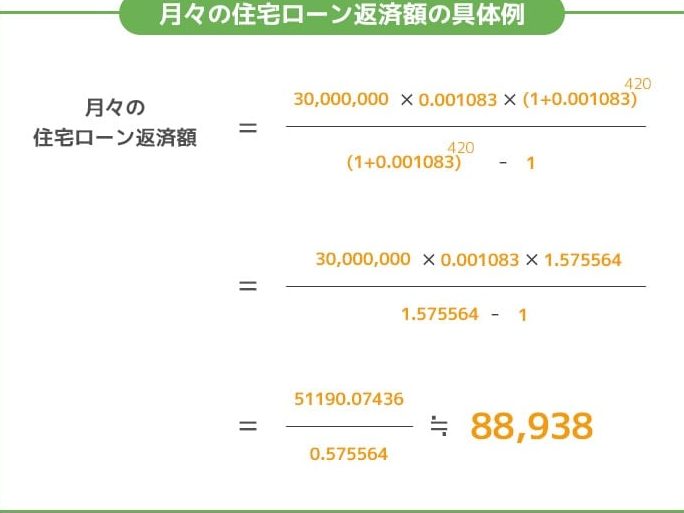
住宅ローンの月々の返済額は、いくつかの要素に基づいて計算されます。金利、借入額、返済期間などが影響を与えます。各種返済方法を理解することが、月々の返済額を把握する鍵です。
元利均等返済
元利均等返済とは、毎月の返済額が一定の返済方式です。初めは利息が多く、元金が少ないですが、徐々に元金の返済が増えます。以下の要素を考慮します。
- 金利: 固定または変動金利が選べます。
- 借入額: 住宅購入価格や自己資金によって異なります。
- 返済期間: 一般的に10年から35年の選択肢があります。
この方式では、返済額が一定なので、計画的に予算を立てやすいです。
元金均等返済
元金均等返済は、元金が毎月一定額返済され、残りの利息が変動する方式です。初めは高額の返済になりますが、返済が進むにつれて負担が軽くなります。ポイントは以下の通りです。
- 早期支払い: 初期の返済額が高いため、早期に元金を減らせます。
- 金利の影響: 利息は残高に基づくため、元金が減ると利息も減少します。
- 長期的な負担: 時間が経つほど返済が楽になる傾向があります。
月々いくらになるかの試算
月々の返済額の計算は、いくつかの要素によって決まる。これにより正確な試算が可能になる。最も影響を与える要因の一つが借入金額です。この額が高ければ、それに応じて毎月の返済額も増加します。他にも、実際の生活費や家計を考える際にも重要な要素です。以下に、借入金額の影響を詳述します。
借入金額の影響
借入金額が月々の返済額にどのように関係するかを理解することは、住宅ローンを利用する上での鍵を握ります。高い借入金額は、毎月の負担を増やす結果となります。具体的には、以下のような影響があります。
- 大きな借入金額は、月々の返済額を増やす。
- 借入額が1000万円の場合、金利が1%で返済期間が30年だと、月々の返済額は約3万2000円。
- 借入額が2000万円の場合、同じ条件なら約6万4000円になる。
このように、借入金額の設定は慎重に行うべきです。
金利の影響
金利も月々の返済額に重要な影響を与える要素です。金利が低ければ、返済額が少なくて済み、高ければその逆になります。金利の発生方法や種類も、実際の月々の支払い額に影響を及ぼします。以下の点を考慮してください。
- 変動金利の場合、金利の変動が直接影響する。
- 固定金利であれば、契約時の金利が適用され続ける。
- 一般的に、金利1%の違いがあると、数千円の差が月々の支払いに影響を与える。
住宅ローンの返済計画
住宅ローンの返済計画は、慎重に設計する重要なプロセスです。返済計画を考える際、いくつかの要素を考慮する必要があります。
返済期間の設定
返済期間は、月々の返済額に大きな影響を与えます。一般的に、返済期間が延びると月々の返済額が減少しますが、総返済額は増加します。例えば、返済期間が30年の場合、目安として以下のようになります。
- 返済期間10年の場合:月々の返済額が高いが、総支払額は低い
- 返済期間20年の場合:バランスの取れた月々の返済額
- 返済期間30年の場合:月々の返済額が低いが、総支払額が高くなる
これを踏まえ、自分たちのライフスタイルや将来の収入を考慮して、最適な返済期間を選定することが大切です。さらに、返済の負担を軽減するために、ボーナス返済を検討することも賢明です。
予算の見積もり
予算の見積もりは、無理のない返済を実現するための重要なステップです。収入や生活費、貯蓄計画をもとに、月々の返済額を算出します。具体的な予算見積もりに含まれる要素は以下の通りです。
- 現在の収入
- 家計の固定費
- 変動費用(食費、光熱費など)
- 貯蓄目標
まとめ
住宅ローンの月々の返済額は私たちの生活に大きな影響を与える重要な要素です。金利や借入額、返済期間などの要素をしっかりと理解し、自分たちのライフスタイルに合った返済計画を立てることが求められます。無理のない返済を実現するためには、収入や生活費を考慮した予算見積もりが欠かせません。
私たちが適切な選択をすることで、安心して住宅購入を進められるでしょう。しっかりとした計画を持ち、賢い選択をすることが、未来の安定につながります。