住宅を購入する際に重要な要素となるのが、住宅ローン減税 どれくらい得かという点です。私たちが家を買うとき、税金の優遇措置を最大限に活用したいと思うのは当然です。住宅ローン減税は、私たちの負担を軽減し、夢のマイホームを手に入れるための大きな助けとなります。
住宅ローン減税の基本情報
住宅ローン減税は、住宅購入者にとって大きな利益をもたらす税制優遇措置です。これにより、税金が軽減され、住宅購入の負担が少なくなります。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して住宅を取得した場合に、所得税が減額される制度です。具体的には、年間の住宅ローン残高の一定割合が税額から控除されます。この税制は、自己居住用の住宅に適用され、期間は一般的に10年間です。控除率はその年ごとに異なりますが、最近の制度改正では最大で1%が適用されることが多いです。
どのように計算されるか
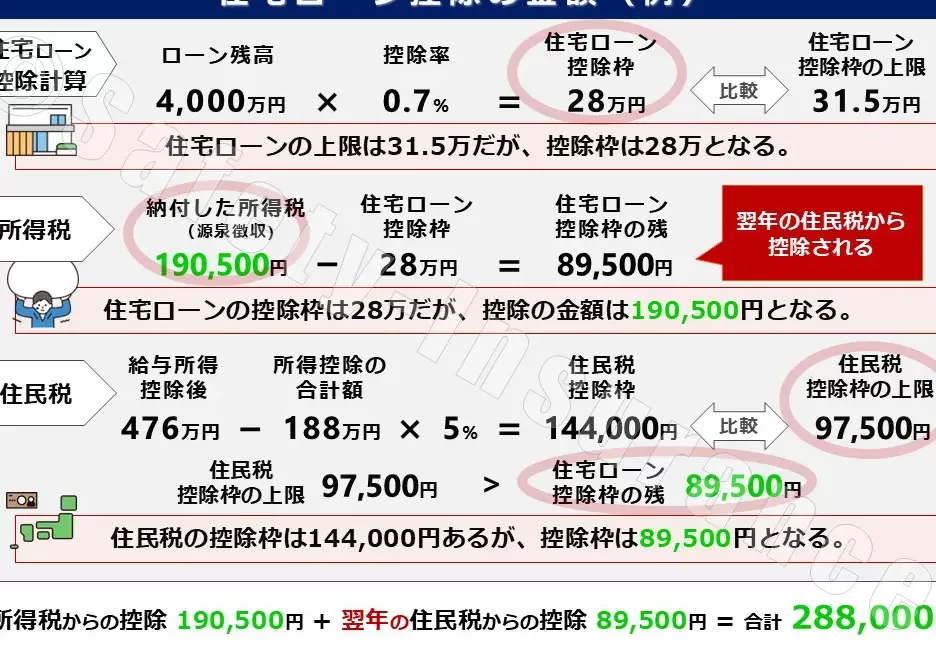
住宅ローン減税の計算方法は次の通りです。
- 年間の住宅ローン残高を確認します。
- 住宅ローン残高の1%を算出します。
- 算出した額が実際の所得税額以下である場合は、その額が控除されます。もし所得税額を上回る場合、控除額は所得税額に制限されます。
住宅ローン減税のメリット
住宅ローン減税には、税負担の軽減や家計の安定に寄与する多くのメリットがあります。この制度を利用することで、私たちの住宅購入にかかる費用を大幅に抑えることができるのは大きな利点です。
税金軽減の具体例
具体的に言えば、住宅ローン残高の1%が所得税から控除されます。例えば、残高が3000万円の場合、毎年30万円の減税が受けられます。この金額は、住宅ローンの返済にかかる負担を軽くし、生活に余裕をもたらします。他にも以下のような具体例が考えられます。
このように、住宅ローン減税の効果は個々のローン残高によって異なりますが、いずれにせよ大きな経済的支援になります。
家計への影響
さらに、住宅ローン減税は家計にも好影響を与えます。減税によって浮いたお金を他の用途に使えるため、家計がより豊かになります。例えば、
他の控除との比較
住宅ローン減税のメリットを理解するには、他の税制優遇と比較することが重要です。この制度が実際にどのように私たちの家計に影響するか知ることで、より良い選択ができます。
住宅ローン減税 vs 他の税制優遇
住宅ローン減税は、税額から一定の金額を控除できる点で大きな魅力があります。例えば、年間の住宅ローン残高に基づいて控除額が決まります。一方、他の税制優遇では、例えば住宅取得対策資金の贈与税非課税制度や、住宅リフォームに関する特例などが存在します。それぞれの制度には以下のような違いがあります。
- 住宅ローン減税:所得税からの直接的な控除がある。
- 贈与税非課税制度:親からの資金贈与に対して非課税の枠が設けられる。
- リフォーム特例:リフォームにかかる費用の一部が控除対象になる。
さらに、住宅ローン減税は10年という長期にわたり適用されるため、長期間にわたる経済的な支援が期待できます。それに比べて、贈与税非課税制度やリフォーム特例は、その年限が短く、条件が限られることが多いです。これらのポイントを考慮し、私たちは住宅ローン減税の優位性を理解できるでしょう。
どちらを選ぶべきか
選択にあたっては、自分たちのライフスタイルやニーズを考えることが大切です。例えば、家を新たに購入する場合、住宅ローン減税が有利な選択肢となることが多いです。それとも、親からの援助を受ける可能性がある場合、贈与税の非課税枠を活用するのも効果的です。
住宅ローン減税の注意点
住宅ローン減税は、税金の優遇措置を受けるために、明確な条件や手続きを理解する必要があります。適切な情報を把握することで、減税の恩恵を最大限に活用できます。
適用条件
住宅ローン減税を受けるためには、以下の条件を満たす必要があります。
- 自己居住用の住宅: 投資用や賃貸物件ではなく、自己の居住用住宅に限ります。
- 住宅ローンの借入: 住宅を購入するためのローンで、一定の金額が必要です。借入期間は10年以上でなければなりません。
- 登記の完了: 住宅の名義変更が登記されていることが条件です。
- 所得制限: 所得が一定額を超える場合、減税額が制限されることがあります。
これらの条件を確認し、適用範囲を把握することで、スムーズに手続きが進められます。
期限と手続き
住宅ローン減税には期限があり、申告の準備を早めに行うことが重要です。手続きに関するポイントは以下の通りです。
- 初回申告の期限: 住宅購入の年の翌年の3月15日までに申告が必要です。
- 必要書類の提出: 住宅ローンの借入証明書、登記事項証明書、住宅取得に関する契約書などが必須です。
- 年末調整と確定申告: 正しい手続きを経ることで、年末調整や確定申告の際に減税を受けられます。初めての申告の場合、確定申告を選択することが必要です。
結論
住宅ローン減税は私たちのマイホーム購入をサポートする強力な制度です。この減税を活用することで、経済的な負担を軽減し、家計の安定にもつながります。具体的な控除額はローン残高によって異なりますが、いずれにせよ大きなメリットがあります。
また、他の税制優遇と比較しながら、自分たちのライフスタイルやニーズに合った選択をすることが重要です。適用条件や手続きについてしっかりと理解し、準備を進めることで、住宅ローン減税の恩恵を最大限に享受できるでしょう。夢のマイホームを手に入れるために、この制度を賢く利用していきましょう。