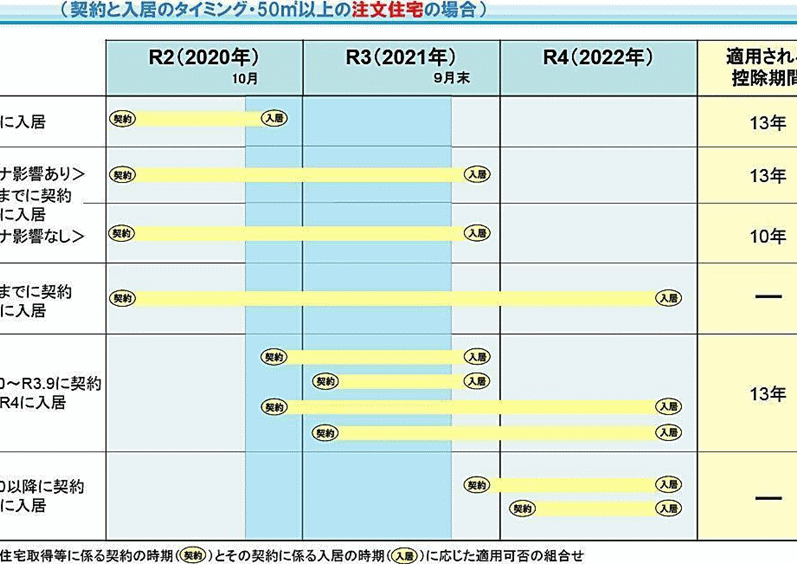
住宅ローン控除は、多くの人にとって重要な税制優遇措置です。私たちが夢のマイホームを手に入れる際に、どれだけの負担を軽減してくれるのか、気になりませんか?特に住宅ローン控除13年いつまでという疑問は、計画を立てる上で欠かせないポイントです。
住宅ローン 控除制度の概要
住宅ローン控除制度は、住宅購入者に対する税制の優遇措置です。この制度により、住宅ローンの利息の一部を所得税から控除でき、経済的な負担を軽減します。具体的には、控除期間は最長13年間となりますが、対象条件や対象となる住宅の種類が重要です。
住宅ローン 控除とは
住宅ローン控除とは、住宅購入時に利用できる税制優遇措置です。この制度では、住宅ローンの年末残高に応じて、最大でその年の所得税から控除を受けることができます。また、一定の条件を満たす場合には、住民税からも控除を受けることが可能です。例えば、控除率は通常1%ですが、特例適用の場合は異なることがあります。
対象となる住宅と条件
住宅ローン控除の対象となる住宅には、以下の条件が設けられています。
- 新築住宅: 新たに購入した住宅が対象になります。
- 中古住宅: 購入した住宅が特定の基準を満たす場合に限られます。
- 居住用: 自ら居住するための住宅に限られます。
控除期間の変更点
控除期間に関する変更は、制度の理解に重要な要素です。私たちが知っておくべきポイントはいくつかあります。
過去の控除期間
過去の控除期間は、住宅ローン控除の開始から多くの変化を経てきました。最初は10年間だった控除が、2009年から13年間に延長されました。この改正により、控除額が最大で600万円となり、住宅購入者にとって大きな支援となりました。
住宅ローン 控除13年いつまで?
住宅ローン控除が13年という長期にわたり適用されることには、重要な意味があります。特に、この制度がどのように影響するかを知ることで、私たちの住宅計画をより良くすることができます。
2023年以降の変更点
2023年には住宅ローン控除に関する重要な変更がありました。具体的には、控除が適用される住宅の条件が一部見直されました。新築住宅と中古住宅の要件が厳格化され、具体的には次の要素が強調されています。
- 住宅面積の要件: 新築は一定の広さを満たす必要があります。
- 居住要件: 対象となる住宅に自ら居住することが求められます。
これにより、一部の住宅購入者にとっては控除の適用が難しくなるケースもあります。
政府の方針と見通し
政府は住宅ローン控除を通じて、住宅取得を支援する方針を継続しています。今後も控除拡大の可能性はあるものの、どのような形で実施されるかは未定です。私たちとしては、定期的に政府の発表を確認し、変化に対応することが求められます。
住宅ローン 控除を利用するメリット
住宅ローン控除を利用すると、さまざまなメリットがあります。税金軽減や資金計画の柔軟性が主な利点です。
税金の軽減
住宅ローン控除は、所得税から控除を受けられる貴重な機会です。控除額は、借入金の年末残高に対して一定の割合が適用されます。たとえば、控除率が1%の場合、年間100万円の利息負担があると、1万円分の税金が軽減されます。控除適用対象となる限度額や期間は、さまざまな要件によって異なります。しかし、上限に達するまでは控除を受けられ、長期的には大きな金銭的支援となります。
結論
住宅ローン控除は私たちのマイホーム取得において大きな助けとなる制度です。控除期間が13年に延長されたことで多くの人が恩恵を受けていますが、2023年の見直しにより条件が厳しくなったことも忘れてはいけません。これから住宅購入を考える際には、最新の情報を把握し、適用条件を確認することが重要です。
税制優遇を最大限に活用することで、私たちの資金計画がより柔軟になります。今後の制度変更にも注意を払いながら、夢のマイホームを手に入れるための計画を立てていきましょう。