住宅を購入する際に、多くの人が気になるのが住宅ローン控除の控除期間です。この制度を利用することで、私たちは税負担を軽減し、より快適な生活を手に入れることができます。しかし、具体的にどれくらいの期間控除を受けられるのか、明確に理解している人は少ないかもしれません。
住宅ローン控除の概要
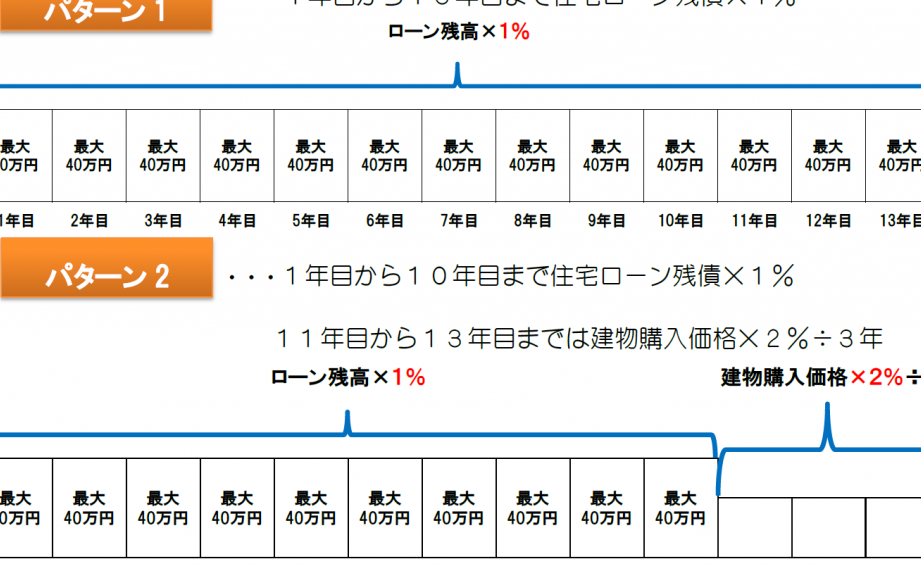
住宅ローン控除は、住宅を購入する際に発生する税金を軽減する大変重要な制度です。この制度を利用することで、年間の税負担が軽くなります。具体的には、住宅ローンの利息部分が控除対象となり、控除期間は一般に10年または13年と定められています。
例えば、2022年以降に新たに住宅を取得した場合、控除期間は最大13年に延長されます。これは初年度に控除対象金額の1%が適用され、それ以降はその金額が毎年の所得税から控除され続ける仕組みです。
また、控除を受けるためには、一定の要件があることに注意が必要です。次のような条件を満たす必要があります:
住宅ローン控除の控除期間
住宅ローン控除の控除期間について具体的に見ていきます。この制度は、住宅購入に伴う税負担を軽減する重要な手段です。
控除期間の基本
基本的には、住宅ローン控除の控除期間は10年または13年です。具体的には、2022年以降に住宅を取得した場合、控除期間は最大で13年に延長されます。初年度には、控除対象金額の1%が適用され、以降の年には、毎年の所得税から段階的に控除されます。また、控除を受けるためにはいくつかの条件があります。その例として、以下が挙げられます。
- 住宅の床面積が50㎡以上であること
- 自身が居住する住宅であること
- 住宅ローンの借入額が1,000万円を超えること
これらの条件を満たすことで、控除を受ける資格があります。
住宅ローン控除のメリット
住宅ローン控除にはさまざまなメリットがあります。これらのメリットを理解することで、住宅購入時の意思決定がしやすくなります。
税金軽減の効果
住宅ローン控除は所得税の軽減に大きく寄与します。例えば、初年度に借入額の1%が控除され、その後も毎年段階的に控除されます。具体的には、借入額が3,000万円の場合、初年度には30万円が控除対象となります。この控除により、実質的な税負担が軽減され、生活の質を向上させることができます。また、長期的に見ても、この控除は数十万円の節税効果をもたらすことがあります。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの重要な条件を満たす必要があります。まず、住宅の床面積が50㎡以上であることが求められます。この要件により、一定の居住面積が確保され、控除が適用される住宅の基準が設定されています。
次に、住宅は自己居住用である必要があります。この条件は、投資用不動産や別荘などには適用されません。家庭での利用が前提となります。
さらに、住宅ローンの借入額は1,000万円を超えることが条件です。この金額が控除対象の基準となり、多くの人々が住宅を購入する際の助けになります。また、借入先は金融機関で、借入契約が正式に結ばれていることも忘れず確認しましょう。
結論
住宅ローン控除は私たちの税負担を軽減する重要な制度であり、控除期間を理解することで賢い住宅購入が可能になります。特に新たに住宅を取得した場合の最大13年の控除期間は大きなメリットです。
私たちがこの制度を活用することで、初年度の控除額が大きく、長期的にも節税効果が期待できます。条件をしっかり確認し、住宅ローン控除を最大限に活用して快適な生活を実現しましょう。