住宅購入を考えるとき、私たちが最も気にかけるのは金利です。金利とは 住宅ローンの重要な要素であり、返済額や総支払額に大きな影響を与えます。 では、具体的に金利はどのように決まるのでしょうか?また、それが私たちの生活や家計にどんな影響を及ぼすのでしょうか?
金利とは 住宅ローンの基本
金利は住宅ローンにおいて重要な要素であり、私たちの返済計画や総支払額に直接影響します。金利の理解が、より適切な選択をする手助けとなります。
金利の定義
金利とは、借り入れた資金に対して発生する費用を示す割合です。通常は年率で表示され、私たちが借りる金額に応じて変動します。例えば、1000万円を借り入れた場合、年率1%なら年間10万円が金利として加算されます。このように、金利は資金融通のコストを明確化し、返済負担を計算する上で不可欠です。
住宅ローンにおける金利の役割
住宅ローンでは金利が月々の返済額や総支払額を大きく左右します。低い金利の場合、小さな負担で家を購入できます。一方、高い金利では返済期間中に多くのお金を支払うことになります。また、市場環境によっても変動しやすいため、その時点で最適な条件を見極めることが重要です。例えば、
- 固定金利:契約当初から最後まで一定
- 変動金利:市場状況によって変更可能
住宅ローンの金利の種類
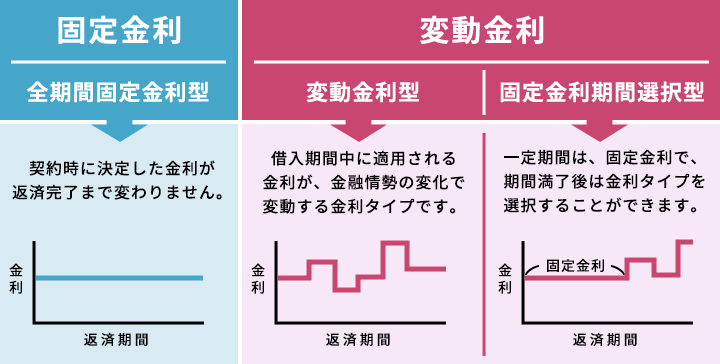
住宅ローンの金利には主に三つの種類があります。それぞれ異なる特徴があり、私たちが選ぶ際に考慮すべきポイントです。
固定金利
固定金利は、契約時に設定された金利が返済期間中ずっと変わらないタイプです。このため、毎月の返済額を計画しやすくなります。例えば、10年間または35年間といった長期にわたって安定した支払いを望む人には適しています。一方で、市場金利が下がった場合でも恩恵を受けることができません。
変動金利
変動金利は、市場の動向によって数年ごとに調整されるため、初期段階では比較的低い金利を享受できます。例えば、最初の数年間は固定された低いレートで始まり、その後市場状況に応じて上昇する可能性があります。リスクも伴いますが、借入当初から少しでも負担を軽減したい方には魅力的な選択肢です。
金利の決定要因
金利は住宅ローンにおいて重要な役割を果たすため、その決定要因を理解することが必要です。経済状況や中央銀行の政策など、さまざまな要素が影響します。
経済状況
経済状況は金利に直接的な影響を与える。景気が良い時期には、消費者の支出が増加し、需要が高まります。このような環境では、企業や金融機関も借入れを活発化させるため、金利は上昇する傾向があります。一方で、不景気の際には経済活動が鈍化し、企業の投資意欲も減少します。この状態では金利が下落することがあります。例えば:
- インフレ率: 高いインフレ率は金利上昇を招く。
- 失業率: 低い失業率は消費支出と投資を促進。
- GDP成長率: 成長している経済は貸出需要を押し上げる。
中央銀行の政策
中央銀行の政策も金利設定に大きく寄与している。中央銀行は通常、物価安定と経済成長を目指して金融政策を策定します。具体的には、公定歩合(基準金利)を調整することで市場金利にも影響します。例えば:
- 引き下げ: 景気刺激策として公定歩合引き下げる場合、市中金利も低下。
- 引き上げ: インフレ抑制目的で公定歩合引き上げれば、市場全体で借り入れコストが増加。
金利の影響
金利は住宅ローンにおいて重要な要因であり、私たちの生活や家計に直接的な影響を及ぼす。特に返済額や購入の意思決定において、その影響は顕著である。
返済額への影響
金利が高いと、毎月の返済額も増加する。例えば、借入金が3000万円、金利が1.5%の場合、月々の返済額は約10万円になる。しかし、同じ借入金でも金利が3%ならば、月々の返済額は約12万円となる。このように数パーセントの違いでも総支払額には大きな差が生まれる。さらに、高い金利は長期的な負担を増加させるため、多くの人々にとって慎重な検討が必要だ。
結論
金利は住宅ローンを利用する上で私たちにとって極めて重要な要素です。選択した金利によって毎月の返済額や総支払額が大きく変わるため、しっかりとした理解が必要です。固定金利や変動金利の特徴を把握し、自分たちのライフスタイルや経済状況に合った選択をすることが重要です。
また、経済情勢や中央銀行の政策など外部要因も金利に影響を与えるため、常に情報収集を怠らないようにしましょう。我々が賢明な判断を下すことで、より良い住宅購入への道が開けていくでしょう。