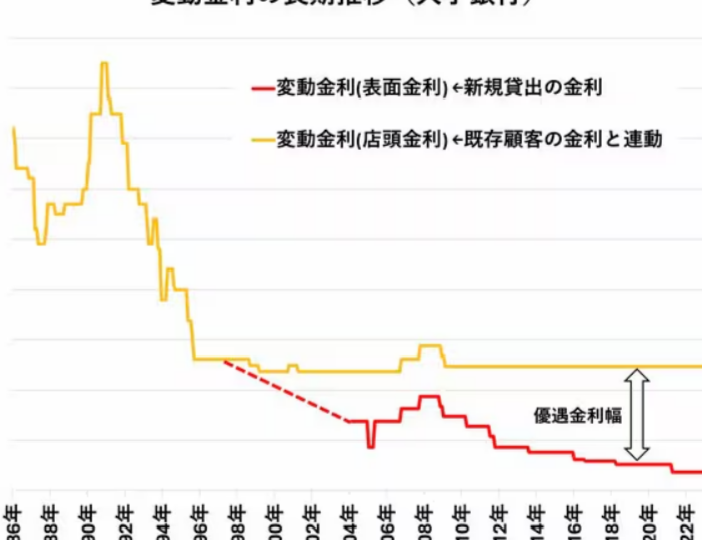
住宅ローンを検討する際、**変動金利の期間は非常に重要な要素**です。私たちが選ぶ金利のタイプによって、月々の返済額や総返済額が大きく変わります。特に、変動金利の適用期間は、将来の金利変動にどれだけ影響を受けるかを決定づけるため、慎重に考える必要があります。
住宅ローンとは
住宅ローンとは、家を購入するための資金を借り入れ、その資金を使って住宅を取得する際に利用する金融商品です。一般的に、金融機関から借り入れた金額は、家の購入価格や土地代に基づき、返済期間の中で分割して返済します。住宅ローンの主な特徴には、返済期間、金利、借入限度額があります。
返済期間は、一般的には10年から35年程度で設定されます。期間が長くなるほど、月々の返済額は少なくなりますが、総返済額は増加します。また、金利には固定金利と変動金利があり、変動金利は市場の金利が変動するため、将来的な返済額に影響を与えやすいです。したがって、特に変動金利を選択する際には、金利の動向に注目することが重要です。
借入限度額は、取得したい住宅の評価額や収入に基づいて決定されます。銀行によって異なりますが、一般的には年収の5倍程度が借入可能な金額とされています。この際、返済負担率や返済期間も考慮されます。住宅ローンを選ぶ際には、これらの要素を理解し、自身のライフスタイルに合ったプランを立てることが大切です。
変動金利の特徴
変動金利は住宅ローンにおける金利タイプの一つで、金利が市場の状況に応じて変動します。この金利は契約時に設定されたベース金利から一定の利率が加わり、金融機関の定期的な見直しによって変更されます。
変動金利の仕組み
変動金利の仕組みは、一般的に基準金利(例:短期プライムレート)に連動しています。この基準金利が上昇すると、変動金利も上昇し、返済額が増加する傾向があります。また、基準金利が下がる場合、返済額は減少します。具体的には、金利の見直しは通常、年に1回または半年ごとに行われます。
- 基準金利が定期的に見直される
- 借入契約によって決まった期間に応じて金利が変動
- 借り入れ額に応じた影響がある
このように、変動金利は市場の影響を受けやすく、返済計画において慎重な検討を要します。
変動金利のメリット
変動金利にはいくつかのメリットがあります。まず、変動金利は一般的に固定金利よりも低い金利が適用されることが多く、初期の返済額が抑えられます。また、市場金利が下落した場合、返済額もそれに応じて減少します。具体的には、以下のような利点があります:
- 契約当初の金利が低いことで、月々の返済額が軽減される
- 市場の金利が下がれば自動的に返済額が減る可能性がある
- 早期返済手数料が少ない場合が多いため、貸し手に柔軟性がある
何年選ぶべきか
住宅ローンの借入期間を選ぶ際、変動金利の影響を考慮することが重要です。私たちが選択するべき年数は、ライフスタイルや未来の計画に基づきます。以下に、短期と長期の選択肢について詳しく説明します。
短期と長期の比較
短期の住宅ローンは、期間が5年から10年のものが一般的です。これにより、金利の影響を早く受ける一方で、利子負担が軽くなる利点があります。たとえば、短期契約の場合、初期の金利が低く設定されることが多く、返済総額も少なく済む可能性が高いです。
一方で、長期の住宅ローンは、一般的に20年から35年の契約を選べます。こちらは月々の返済額が少なく、家計に優しいです。しかし、全体の返済額が増加するリスクも伴います。また、金利上昇の影響を長年にわたって受け続けることになります。私たちがどちらを選ぶべきかは、収入や将来の計画に依存します。
市場の動向を考慮する
市場の金利動向にも注目が必要です。金利が上昇傾向にある場合、短期契約が適していることがあります。これは、早期に固定金利に切り替える機会を増やすからです。しかし、金利が安定または下降している状況では、長期契約を選択することで、金利が下がる恩恵を受けられる可能性があります。
変動金利のリスク
変動金利には具体的なリスクが存在します。特に、金利の変動による影響を正確に理解することが大切です。
金利上昇の影響
変動金利の特徴には金利上昇の影響が含まれます。金利が上昇した場合、負担が増加し、月々の返済額も増えます。具体的には、主に以下の要因が影響を与えます。
- 市場金利の変動:市場が上昇トレンドにあるとき、変動金利が即座に上昇します。
- 返済計画の変更:返済額が増えることで、家計への影響が大きくなります。
- 予算の見直し:金利上昇に備えた予算の再調整が必要になる場合があります。
返済負担の増加
返済負担は、変動金利のリスクに直接関連しています。返済額が増加すると、以下のような状況が発生します。
- 家計への圧迫:毎月の支出が増えることで、他の支出に影響します。
- 生活水準の変化:金利上昇により、生活費を削減する必要が出てくる場合があります。
- 長期的な計画への影響:将来的な貯蓄計画や投資計画が見直されることもあります。
まとめ
この記事では、住宅ローンにおける変動金利の期間の重要性を強調します。まず、変動金利は市場の金利に影響されやすく、月々の返済額や総返済額にも直接的な影響を与えます。特に、契約時に設定される基準金利に基づいて変動し、変動の幅が広がる可能性があります。これにより、今後の経済状況を予測し、適切な返済期間を選ぶことが大切です。
次に、借入期間の選択肢について考えます。短期契約(5年から10年)は、利子負担が軽くなるため魅力的ですが、将来的な金利の変動に対するリスクも内在しています。一方、長期契約(20年から35年)は月々の返済額が少なく、家計に優しい選択となります。ただし、総返済額は増加するため、注意が必要です。
Conclusion
変動金利の選択は私たちの住宅ローンにおいて非常に重要な要素です。金利の動向を理解し、自分たちのライフスタイルに合った契約期間を選ぶことが必要です。短期契約は初期の負担が軽く、長期契約は月々の返済額を抑えられる利点がありますが、総返済額には注意が必要です。
今後の金利の変動を見極めながら、最適なプランを立てることが私たちの家計を守るための鍵となります。変動金利のメリットとリスクをしっかり理解し、賢い選択をしていきましょう。