住宅ローンの変動金利がいつ上がるのか、私たちも気になるところです。特に、金利が上昇するタイミングやその背景には、どんな要因があるのでしょうか?この疑問に答えることで、私たちの住宅ローン選びに役立つ情報を提供できるはずです。
住宅ローンの変動金利の仕組み
住宅ローンの変動金利は市況や経済指標に応じて変化する金融商品です。私たちが変動金利を理解することは、資金計画に重要な影響を持ちます。以下にその基本概念と金利の変動要因を詳しく見ていきます。
基本的な概念
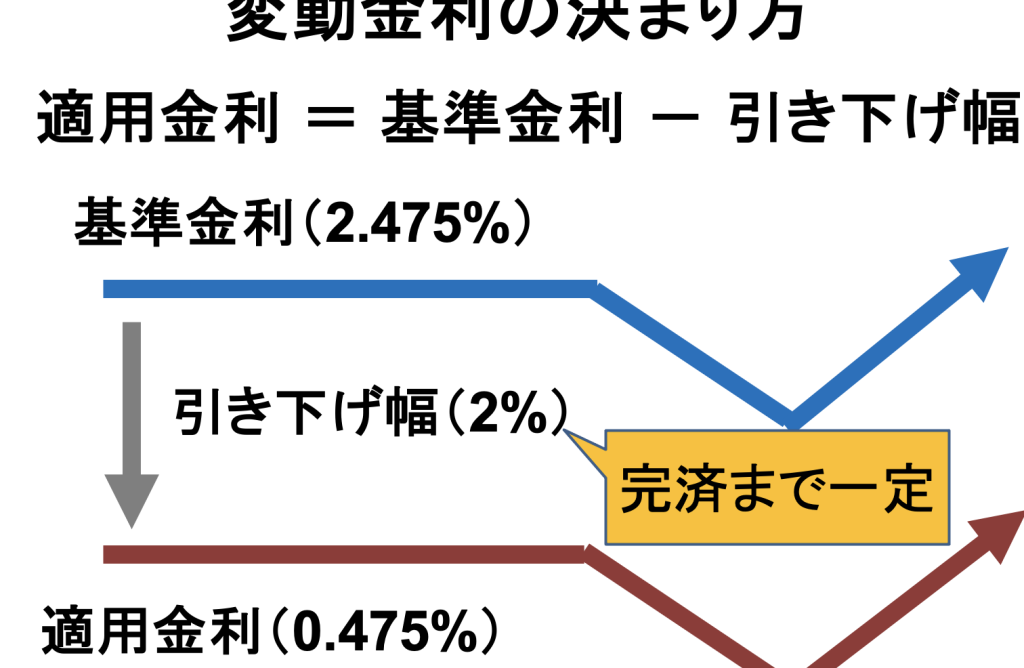
住宅ローンの変動金利は、一般的に「基準金利」と呼ばれる指標に基づき、一定期間ごとに見直されます。基準金利は、日本銀行の政策金利や市場金利の動向に影響されます。変動金利は、固定金利と異なり、利率が市場に応じて上下するため、月々の返済額が変動します。この変動は、住宅ローン契約時に提示された金利スプレッドによっても異なる場合があります。
金利の変動要因
金利が変動する理由は多くありますが、主な要因は次の通りです。
- 経済成長:経済が成長すると、金利が上昇する傾向があります。これは、インフレの懸念から中央銀行が金利を引き上げるためです。
- 物価上昇:物価が上昇すると、金利も上昇することが一般的です。インフレ率の上昇は、消費者物価指数(CPI)によって測定されます。
- 為替相場の変動:円安になると、海外からの資金流入が減少し、金利が上昇する可能性があります。これは、資本流出を防ぐために金利を上げる必要が生じるためです。
- 中央銀行の政策:日本銀行の金利政策や金融緩和策は、住宅ローン金利に直接影響します。金融緩和が解除されると、金利が上がる可能性が高まります。
金利引き上げのトリガー
金利引き上げの決定には複数の要因が関与しています。中央銀行の政策や経済指標の影響が主なトリガーとされています。これらの要因は、変動金利に直接的な影響を与え、私たちの住宅ローン選びにも重要な役割を果たします。
中央銀行の政策
中央銀行の金融政策は、金利引き上げの決定において大きな影響を与えます。金利を引き上げる際、中央銀行は主にインフレ率や経済成長率を考慮します。例えば、インフレが目標値を上回る場合、中央銀行は金利を引き上げ、物価の安定を図ります。さらに、金利引き上げは、経済が過熱している兆候とも見なされます。このような背景から、私たちの住宅ローンの負担が増加する可能性があります。
銀行の判断基準
銀行の判断基準は、金利引き上げの決断において重要な要素です。私たちはこの基準を理解することで、住宅ローンの変動金利がどのように影響を受けるかを把握できます。
リスク管理の観点
リスク管理は、銀行の金利設定における重要な側面です。銀行は、次の要素を考慮します。
- 信用リスク: 借り手の返済能力を評価します。返済が困難な場合、銀行は金利を引き上げる可能性があります。
- 市場リスク: 金利の市場が変動する際、銀行はそのリスクを考慮し、金利を調整します。
- 流動性リスク: 資金調達の容易さに依存します。資金が 부족になれば、金利を上げる必要が出てきます。
これらのリスクを適切に管理することが、銀行の安定性を確保し、私たちの住宅ローンに影響を与える基準となります。
競合他社の動向
競合他社の動向も、銀行の金利政策に影響を与えます。特に以下のポイントが重要です。
- 金利の動向: 他の金融機関が金利を引き上げた場合、私たちの借り手が流出するリスクが高まります。これにより、銀行も金利を見直さなければならなくなります。
- マクロ経済指標: 国内外の経済情勢、雇用状況などが金利に影響を与えることがあります。例えば、経済成長が鈍化すれば、競合が金利を引き下げる可能性があります。
- 消費者のニーズ: 住宅ローン利用者のニーズが高まると、銀行は競争に応じて金利を調整します。
住宅ローン利用者への影響
住宅ローンの金利上昇は、私たちの家計に大きな影響を与える。金利の変動は返済額に直結するため、それに応じて私たちの月々の支出が変わってくる。金利が上昇すると、私たちの負担も増加することを理解しておく必要がある。
家計への影響
金利の上昇は、次のような具体的な影響をもたらす。
金利上昇に対する予測が必要で、自己防衛策を講じることが重要だ。私たちは、金利の変動を常に監視し、必要に応じて資金計画を見直すべきである。
リファイナンスの選択肢
リファイナンスは、私たちが金利の変動に適応する一手段だ。リファイナンスすることで、以下のような利点がある。
Conclusion
住宅ローンの変動金利が上昇するタイミングを理解することは私たちにとって非常に重要です。中央銀行の政策や経済指標が金利引き上げのトリガーとなり得ることを知ることで、私たちはより良い資金計画を立てることができます。金利の変動が家計に与える影響を考慮し、適切な対策を講じることが求められます。
リファイナンスの選択肢を検討することで、金利上昇に対するリスクを軽減できる可能性があります。私たちが状況に応じて柔軟に対応することで、安定した生活を維持できるでしょう。常に情報をアップデートし、賢い選択をしていきましょう。