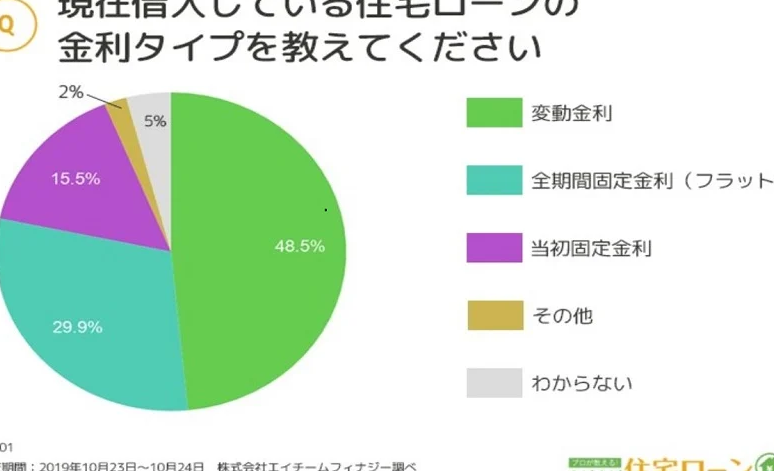
住宅ローンを選ぶとき、私たちは「変動金利」と「固定金利」のどちらが良いのか悩むことが多いです。特に2024年は金利の動向が不透明で、選択が難しくなっています。変動金利と固定金利のメリットとデメリットを理解することが、賢い選択への第一歩です。
住宅ローンの基本
住宅ローンは、住宅を購入するための重要な資金源です。特に金利の選択肢が異なるため、知識を持つことが求められます。変動金利と固定金利の違いを理解することが肝要です。
変動金利とは
変動金利は、市場の金利に連動するローンの一種です。具体的には、金利が定期的に見直され、その際の市場金利が影響を与えます。一般的に、初期の金利が固定されている期間があり、その後変動が始まることが多いです。例えば、最初の数年間は1%で、その後は市場金利に応じて上下します。利点としては、初期の金利が低いことが挙げられます。また、金利が下落する時期には返済額も減少しますが、逆に金利が上昇すれば負担が増加するリスクも伴います。
固定金利とは
固定金利は、契約当初から設定された金利がローンの返済期間中変わらないものです。この選択では、将来の金利上昇を心配する必要がありません。例えば、20年間1.5%の金利であれば、返済額は一定です。これにより、月々の支払いが予測可能になり、家計管理がしやすくなります。デメリットとしては、変動金利よりも初期金利が高いことが多く、金利が下落した際の恩恵を受けられないことが挙げられます。
2024年の金利動向
2024年の金利動向は、住宅ローン選びにおいて重要な要素です。私たちは、現在の経済情勢と金利予測を分析し、将来の選択肢を考慮することが大切です。
経済状況の影響
経済状況は金利に大きな影響を与えます。以下の要因が金利に作用しています。
- インフレ率: インフレが上昇すると、中央銀行は金利を引き上げる傾向があります。
- 失業率: 失業率が高くなると、経済成長が鈍り、金利が安定する場合があります。
- 政府の政策: 財政政策や金融政策が変更されると、金利に影響を与える可能性があります。
経済の回復が見込まれる場合、金利は上昇することが予想されます。逆に、経済が不安定な場合、低金利が維持されることが考えられます。
金利の予測
2024年の金利予測は、変動金利と固定金利の選択において重要です。金融専門家の見解によれば、短期的には金利の上昇が見込まれていますが、長期的な見通しは不透明です。
- 変動金利: 現在の金利の上昇に合わせて、将来的に変動する可能性があります。これにより、返済額が増えるリスクがあります。
- 固定金利: 現在の金利で契約すれば、返済額が予測可能になります。これは、将来の金利上昇に対するリスクヘッジとして機能します。
住宅ローン選びのポイント
住宅ローン選びにおいては、金利の種類を理解することが重要です。特に「変動金利」と「固定金利」の特徴を把握することで、より賢い選択が可能になります。
変動と固定のメリット
変動金利にはいくつかの利点があります。たとえば、初期金利が低く設定されることが多いため、短期的には返済額が軽減されます。また、金利が市場の動向に応じて変動するため、経済が好調な場合は返済負担が軽くなることもあります。一方、固定金利の強みは、返済期間中の金利が一定であることです。これにより、将来の金利上昇による不安から解放され、月々の予算が立てやすくなります。
変動と固定のデメリット
変動金利のデメリットとしては、将来的に金利が上昇するリスクがあります。金利が上がると、それに伴って返済額も増えるため、計画的な資金管理が求められます。対照的に、固定金利は初期金利が高く設定されることが一般的です。このため、長期にわたって支払う場合、選択してしまうと高額な利息負担が発生する可能性があります。また、早期返済の際、違約金が発生することもあるため注意が必要です。
どちらを選ぶべきか
住宅ローン選択の際、変動金利と固定金利のどちらが適しているのかを検討することが重要です。私たちのライフスタイルや将来のニーズに基づいて判断することが求められます。
ライフスタイルとニーズの考慮
私たちのライフスタイルが住宅ローンの選択に大きな影響を与えます。まず、私たちの生活のステージを考慮する必要があります。以下の点を挙げます。
- 生活状況:独身者や家族の有無、子供の成長段階により、返済の選択肢が異なります。
- 収入の安定性:もしかしたら、収入が安定していれば、変動金利を選択してもリスクを軽減できます。
- 将来の計画:数年以内に引っ越しの予定がある場合、柔軟性が求められます。変動金利の選択肢がよいかもしれません。
私たちの現在の状況や未来の目標に合わせた選択を心掛けましょう。
リスク管理の観点
リスク管理は住宅ローン選びにおいて重要な要素です。変動金利は金利が上昇するリスクがありますが、固定金利は初期の高い金利が負担となることがあります。以下の点を考慮してください。
- 金利変動の把握:経済状況に応じて金利がどのように変化するかを分析します。
- 予算管理:固定金利契約を選ぶことで、月々の返済額が固定され、予算管理が容易になります。
- リスクヘッジ:不安定な経済状況では固定金利が安心感を提供する一方、変動金利がリスクを伴います。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利のそれぞれの特性を理解し、自分たちのライフスタイルや将来の計画に合った選択をすることが重要です。2024年の金利動向を踏まえつつ、リスク管理を意識しながら賢い判断を下しましょう。
私たちの経済状況や収入の安定性を考慮することで、最適な住宅ローンを選ぶ手助けとなります。どちらの金利タイプを選んでも、長期的な視点を持ち、安心して返済を続けられるように心掛けたいものです。