住宅購入を考えるとき、最初に気になるのが「年収400万でいくら借りれるのか」ということです。私たちもその疑問を抱えたことがあります。実際、住宅ローンの借入額は年収に大きく影響されるため、具体的な数字を知ることは非常に重要です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するための主要な資金調達手段です。私たちは、住宅ローンの基本を理解することで、効果的な選択ができるようになります。
住宅ローンとは
住宅ローンは、住宅の購入に必要な資金を金融機関から借り入れる契約です。一般的には、借入金額と利息を一定期間で返済します。返済期間は通常、15年から35年です。そして、金利は固定金利と変動金利の2種類があり、金利のタイプにより月々の返済額が異なります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
年収400万の場合の借入可能額
年収400万円では、住宅ローンの借入額に影響が及ぶいくつかの要素があります。具体的な借入額を把握するためには、いくつかの計算方法や基準を理解することが重要です。
借入可能額の計算方法
借入可能額は、年収に基づき以下の計算式で導き出されます。
- **年収の25%から30%**が年間返済額として目安になります。例えば、年収400万円の場合、年間返済額は約100万円から120万円。
- さらに、返済額を当月の手取り収入で割り算し、返済比率を算出します。
下記の表は、年収400万円での借入可能額の目安を示しています。
| 年収 | 年間返済額 (25%) | 年間返済額 (30%) | 借入可能額の目安 |
|---|---|---|---|
| 400万 | 約100万 | 約120万 | 約3,000万 – 3,600万 |
返済比率の考え方
返済比率は、住宅ローンの審査で重要な指標です。一般的に、返済比率が25%を超えると、借入が難しくなります。例えば、年収400万円の場合、返済比率は以下のようになります。
- 年間収入と返済額の関係:借入額が大きくなるほど、月々の返済額も増加します。例えば、350万円の借入額で返済する場合、月々の支払いが増えます。
- 固定金利か変動金利か:金利によっても返済額が異なります。固定金利の場合、借入額に対するリスクが少なくなります。
住宅ローン審査のポイント
住宅ローンの審査は、借入可能額を決定する重要なステップです。ここでは、審査基準や影響を与える要因に焦点を当てます。
審査基準とは
審査基準は、金融機関が住宅ローンの申請者を評価するための指標です。一般的に以下の要素が考慮されます。
- 年収: 安定した収入は借入額に直接影響します。
- 勤続年数: 企業での勤務年数が長いほど、信頼性が高まります。
- 信用情報: 過去の借入履歴や返済状況がチェックされます。
- 返済比率: 年収に対する年間返済額の割合が重要です。
また、各金融機関によって基準は異なるため、事前に確認することが大切です。
審査に影響を与える要因
審査にはいくつかの要因が影響します。特に注意が必要なポイントを以下に示します。
- 借入額: 大きな借入額は返済のリスクが高く見られます。
- 金利タイプ: 固定金利か変動金利かにより、返済計画が異なります。
- 担保物件の評価: 購入予定の物件の評価額が審査に影響を与えます。
- 家族構成: 扶養家族がいる場合、生活費や資金計画に影響を与えることがあります。
各種ローンシミュレーション
住宅ローンを利用する際、さまざまなシミュレーションを活用することで、借入可能額や返済シミュレーションを具体的に把握できる。このセクションでは、シミュレーションツールの紹介とその結果について詳しく説明する。
シミュレーションツールの紹介
現代では、オンラインで簡単に利用できる住宅ローンシミュレーションツールが数多く存在する。これらのツールは、自分の年収、借入希望額、返済期間、金利情報を入力することで、具体的な返済額や総支払額を計算してくれる。
- 簡単な操作: ツールのほとんどはユーザーフレンドリーで、数分で利用できる。
- リアルタイムのデータ: 最新の金利情報を反映させることで、より正確な結果を提供する。
- 複数のシナリオ: 借入金額や金利が異なる場合のシミュレーションが可能で、選択肢を広げやすい。
これらのシミュレーションツールを利用することで、私たちの住宅購入計画をより具体的に考える手助けとなる。
シミュレーション結果の解説
シミュレーション結果は、借入時のさまざまな条件に基づいて影響を及ぼす。たとえば、年収400万円の場合を考えてみると、いくつかの重要な要素に注目する必要がある。
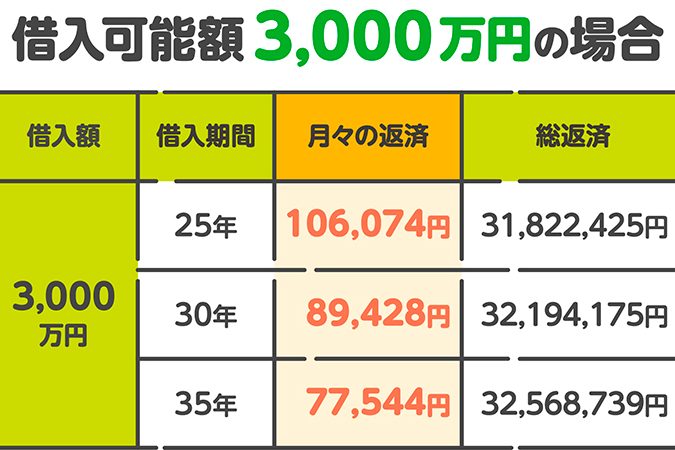
- 借入可能額: 年収400万円であれば、約3,000万円から3,600万円の範囲で借入可能とされる。
- 月々の返済額: 年間返済額が120万円であれば、月々約10万円程度の返済を想定する。
- 金利の影響: 金利が1%と3%では、総返済額が大きく異なることがあるため、注意が必要。
まとめ
年収400万円での借入可能額について、具体的に解説しました。年収に応じた年間返済額は、年収の25%から30%とされています。これを考慮すると、年収400万円の場合、年間返済額は約100万円から120万円になります。このため、借入可能額は約3,000万円から3,600万円と見積もられます。
さらに、住宅ローン審査では返済比率が鍵となります。返済比率が25%を超えないことが重要であり、これを超えると借入が難しくなることがあります。また、年収、勤続年数、信用情報、借入額など、審査基準は金融機関によって異なります。具体的に、審査基準を把握し、準備を整えることが賢明です。
住宅ローンのシミュレーションツールも有用です。これを利用すると、年収、借入希望額、返済期間、金利情報を入力することで、具体的な返済額や総支払額が計算できます。例えば、年収400万円の場合、月々の返済額は約10万円程度となります。このような情報を活用することで、読者はより具体的な住宅購入計画を立てられます。
Conclusion
年収400万円での住宅ローン借入可能額についての理解は、私たちの住宅購入計画において非常に重要です。具体的な数字を知ることで、より現実的な選択ができるようになります。返済比率や審査基準を把握し、シミュレーションツールを利用することで、私たちの希望に合った借入額や返済プランを見つける手助けになります。
住宅購入は大きな決断ですから、しっかりと情報を整理し、計画的に進めていきましょう。私たちの未来を築くための第一歩として、賢い選択をしていきたいですね。