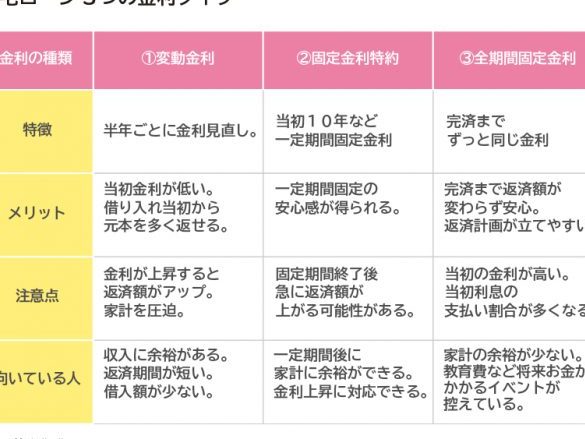
住宅を購入する際に欠かせないのが住宅ローンの選択です。私たちは、変動金利と固定金利のどちらを選ぶべきか悩むことが多いですよね。特に2020年は金利の動向が気になる年でした。これからの経済状況を見据えて、どちらが自分たちにとって最適なのかを考える必要があります。
住宅ローンの基本
住宅ローンには、主に変動金利と固定金利の2つのタイプがあります。それぞれの特徴を理解することで、最適な選択を行うことが可能です。
変動金利とは
変動金利は、市場金利に連動して利率が変動する住宅ローンです。短期的に低金利を享受できることが最大の利点です。一般的に、借入から一定期間は金利が固定され、その後、定期的に見直されます。このため、金利の動向を見守ることが重要です。下記は、変動金利の主な特徴です。
- 市場金利に影響される:市場の状況により金利が上下する。
- 初期の金利が低い場合が多い:特に「金利優遇期間」が設けられていることが多い。
- 長期的には不安定:金利が上昇するリスクがあるため、返済額が増える可能性がある。
固定金利とは
固定金利は、契約時に設定された金利が契約期間中ずっと変わらない住宅ローンです。将来的な返済計画を立てやすいのが最大の魅力です。金利が不安定な時期にも安心感を提供します。以下は、固定金利の主な特徴です。
- 返済額が一定:金利が固定されるため、返済額が変わらない。
- 長期にわたる安定性:市場金利が上昇しても影響を受けない。
- 一般的に初期金利が高め:変動金利に比べて、契約時の金利は高いことが多い。
2020年の住宅ローン市場
2020年は住宅ローンを選ぶうえで大きな変化が見られた年です。特に経済環境が住宅ローン市場に与える影響が注目されました。
経済環境の変化
経済環境の変化が金利に直接影響しました。以下の要因が挙げられます。
- 新型コロナウイルス感染症(COVID-19)の影響: 多くの国で経済活動が停滞し、金利の引き下げに繋がりました。
- 中央銀行の政策金利: 中央銀行が低金利政策を維持し、需要を促進しました。
- 失業率の上昇: 経済の不安定さが消費者心理に影響し、住宅購入意欲が減少する場面もありました。
このような変化によって、私たちの住宅ローンの選択肢も影響を受けることとなっています。
金利動向
2020年の金利動向は、以下の特徴が見られました。
- 変動金利の低下: 短期的には低金利で借り入れが可能となり、借り手にとって有利な条件が増えました。
- 固定金利の安定: 固定金利も比較的安定しており、長期的な返済計画が立てやすい状況にありました。
- 競争の激化: 金融機関間での競争が激化し、借り手にとって魅力的な商品が増加しました。
変動金利のメリットとデメリット
変動金利には、いくつかのメリットとデメリットがあります。特に、金利の変動が借り手に与える影響を理解することが重要です。
メリット
- 低金利の可能性
短期的には、変動金利が固定金利よりも低いことが多く、当初の返済額が減少します。
- 市場金利に連動
市場金利が下がると、変動金利も連動して下がります。これにより、時間とともに返済負担が軽減されることが期待できます。
- 早期返済への柔軟性
変動金利型の住宅ローンは、通常、契約内容が柔軟なため、必要に応じて借入額を見直すことが容易です。
- 金融機関の競争
変動金利の選択肢は多く、競争が激しいため、魅力的な条件のローンが出やすくなります。これにより、利用者にとって選びやすくなります。
デメリット
- 金利上昇のリスク
長期的に見た場合、経済状況によって金利が上昇する可能性があります。これにより、予想以上の返済額になるおそれがあります。
- 返済計画が不安定
金利の変動により、将来的な返済額が不確定で、長期的な計画が立てにくくなります。
- 経済環境への影響
経済環境や政策の影響を受けやすく、特に不況時に不利な条件が生じやすい点が懸念されます。
- 契約内容の複雑さ
固定金利のメリットとデメリット
固定金利の住宅ローンには、多くのメリットとデメリットが存在します。それらを正確に理解することで、今後の借り入れに活かすことができます。
メリット
固定金利は、契約時に設定された金利が返済期間中ずっと変わらないという利点があります。これにより、長期的な返済計画が立てやすく、将来の経済状況に左右されにくいです。さらに、金利変動のリスクを避けることもできるため、安心感を得られます。具体的には、以下の点が挙げられます。
これらのメリットにより、特に安定志向のある方にとって、固定金利は魅力的な選択肢となります。
デメリット
一方で、固定金利にはいくつかのデメリットも存在します。例えば、契約時の金利が高めに設定されることが多く、初期の負担が大きくなります。経済情勢に影響されにくい反面、金利が低下した場合の恩恵を受けられません。具体的には、以下のような点がデメリットとして挙げられます。
どちらを選ぶべきか
住宅ローンの選択肢には、変動金利と固定金利があります。それぞれの特徴を知ることで、私たちに合った最適な選び方ができるでしょう。
生活スタイルに応じた選択
私たちの生活スタイルは、住宅ローンの選択に大きな影響を与えます。たとえば、以下の要素を考慮する必要があります。
- 家計の安定性: 家計が安定していて支出を管理できるなら、変動金利が適している場合が多いです。
- 将来の計画: 子どもの教育資金や転職など、将来的に経済的な変化が予想される場合、固定金利を選ぶと安心です。
- 返済能力: 現在の収入に応じて、どの金利タイプがより負担の少ない返済プランを提供するかを判断します。
そのため、私たちのライフステージや目標に応じた選択が重要です。
今後の金利予測
金利動向は住宅ローンの選択に直接影響します。現在、経済状況や政策の変化が起きている中で、今後の金利について注視する必要があります。具体的な予測は難しいですが、以下の要因が金利に影響を与えることがあります。
- 中央銀行の政策: 金利を引き下げる政策が継続される場合、変動金利が有利な選択肢となります。
- インフレ率の動向: インフレが進行すると、金利が上昇する恐れがあります。
- 著しい経済成長: 経済が回復する場合、金利の上昇が予測されるため、早めの固定金利契約が勧められることがあります。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。変動金利と固定金利のそれぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが不可欠です。2020年の金利動向を踏まえた上で、今後の経済環境を見据えた判断が求められます。
私たちの選択が家計に与える影響を考慮し、安定した返済計画を立てることが大切です。魅力的な住宅ローン商品が増えている現在、しっかりと情報を収集し、最適な選択をしていきましょう。