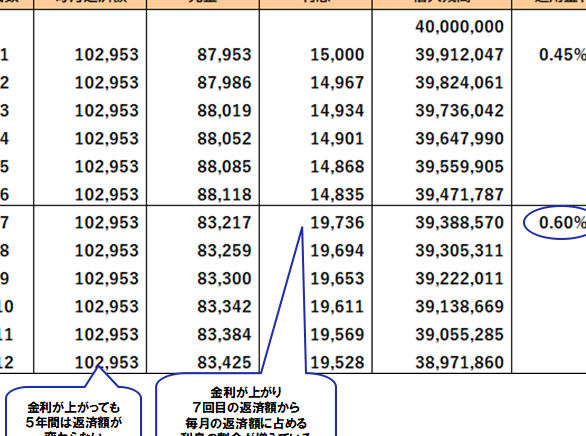
住宅ローンの選択肢は多岐にわたりますが、特に変動金利の住宅ローンはどれくらいの金利になるのか、気になる方も多いでしょう。変動金利は市場の金利に連動して変化するため、将来的な返済額に影響を与える重要な要素です。私たちは、変動金利のメリットとデメリットを理解し、賢い選択をするための情報を提供します。
住宅ローンの基本
住宅ローンは、住宅購入のために必須な資金調達手段です。私たちが利用する住宅ローンには、さまざまな種類があり、その中でも特に人気があるのが変動金利型です。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から貸し付けられる資金のことです。このローンは通常、数十年の返済期間をもち、金利の種類によって様々な特徴があります。我々が主に知っておくべき金利の種類は、変動金利と固定金利です。変動金利は、市場金利に応じて変動し、固定金利は契約時に決定し、期間中は変わりません。
変動金利の仕組み
変動金利は、金融市場の金利に連動して定期的に変化します。この仕組みを理解することで、住宅ローンの返済額にどのような影響があるか見えてきます。具体的には、一般的に以下のような特徴があります:
- 市況に応じた変動:市場金利が上昇すると、私たちの返済額も増加します。このため、将来の返済計画に影響を及ぼす可能性があります。
- 金利見直しの頻度:多くの場合、年に1回の頻度で金利が見直されます。しかし、各金融機関によって異なるため、契約時に確認が必要です。
- 初期金利の低さ:変動金利型の住宅ローンは、固定金利よりも初期金利が低いことが多いです。このため、最初の数年間において利息負担が軽くなります。
変動金利のメリット
変動金利の住宅ローンには、いくつかのメリットが存在します。特に、借入時の金利が比較的低く設定されることが利用者にとっての大きな魅力です。
低い金利設定
変動金利のローンは、一般的に固定金利よりも低い金利が設定されることが多い。これにより、私たちの毎月の返済額が少なく済み、予算を管理しやすくなります。例えば、固定金利が2.5%の際、変動金利は1.5%の場合があるため、長期的には大きな節約につながる可能性があります。さらに、金利が見直されるタイミングによっては、今後さらに低い金利が適用されることもあるため、選択肢として魅力的です。
変動金利のデメリット
変動金利には、いくつかのデメリットがあります。我々は、これらのリスクを理解することで、賢い選択ができるよう努めます。
金利上昇のリスク
金利の変動によって、返済額が増加するリスクがある。市場金利が上昇すると、変動金利も同様に上がります。これは、将来の返済額に影響を与えるため、計画に支障をきたすことがあります。また、金利が急上昇する場合、予期しない負担がかかる可能性があります。例えば、金利が1%から3%に上昇すると、毎月の返済額も大幅に増えます。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。特に変動金利を選ぶ場合、慎重な判断が求められます。
自分に合った金利タイプの選択
自分に合った金利タイプを選ぶことが非常に重要です。変動金利には利点だけでなくリスクも含まれます。具体的には、固定金利が安定している一方、変動金利は市場の変動に太い影響を受けます。金利が上がると返済額が増加するため、自分のライフプランや将来の収入予測に基づいて、適切なタイプを選ぶ必要があります。以下の要素を考慮して、自分に合った金利タイプを検討しましょう。
- 自身の収入の安定性
- 生活コストの変動要因
- 金利の将来予測
資料の比較と検討
資料の比較と検討も欠かせません。各金融機関が提供する情報を収集し、自分に合った条件を見つけるためのステップです。具体的には、手数料や金利の条件、返済の柔軟性などを確認することが求められます。また、顧客レビューや金融機関の信頼性も参考にするべきです。資料比較のポイントには以下が含まれます。
- 初期金利とその変更頻度
- 返済期間の選択肢
- 特典やキャンペーンの確認
まとめ
変動金利の住宅ローンは魅力的な選択肢ですがリスクも伴います。私たちは自身のライフスタイルや将来の計画に基づいて慎重に判断する必要があります。金利の変動に対する理解を深めることで、より安心して住宅ローンを利用できるでしょう。
各金融機関の条件をしっかり比較し、自分に最適なプランを見つけることが大切です。私たちの選択が将来の経済的安定に繋がることを願っています。