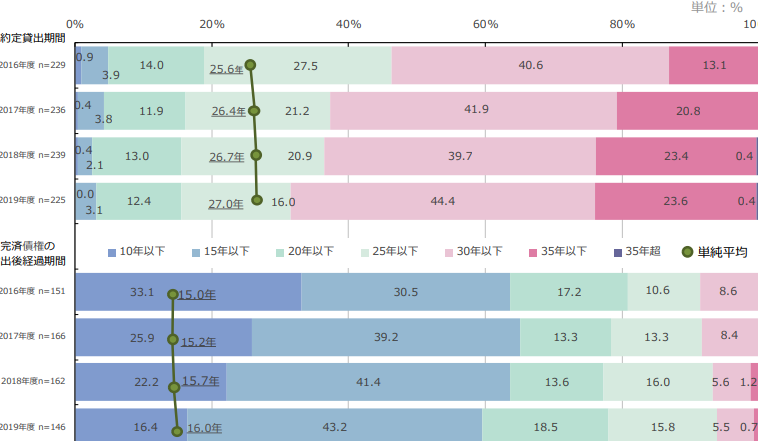
住宅ローンの完済は、多くの人にとって重要な目標です。私たちは、どのくらいの期間で住宅ローンを完済できるのか、気になるところです。**住宅ローン 何年で完済 した**というテーマは、家計の見直しや将来の計画に直結します。
住宅ローンの基礎知識
住宅ローンは、多くの人にとって理想の住まいを手に入れるための重要な手段です。住宅ローンの基本を理解しておくことで、賢い選択が可能になります。
住宅ローンとは
住宅ローンとは、家を購入するために金融機関から借りる資金です。この資金は、通常20年から35年の期間で返済されます。借入金とともに金利が課され、ローンの全体コストに影響します。家庭にとっての大きな投資であり、計画的な返済が求められます。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 金利が借入期間中ずっと変わらない方式です。将来の支払額が明確なので、安定感があります。
- 変動金利型: 金利が市場金利に連動して変動します。初期の金利が低いため、返済額も少なくなる場合がありますが、将来的なリスクも伴います。
- 固定期間選択型: 一定期間は固定金利、その後は変動金利に移行します。一定期間の安定性を持ちながら、将来的な金利変動に対応可能です。
完済までの期間
住宅ローンの完済にかかる期間は、多くの要因によって変わります。一般的には、住宅ローンは20年から35年の間で返済されることが多いです。この期間は、借入額や金利、返済方法に左右されます。
一般的な完済期間
一般的な完済期間について、以下のことが考えられます。
- 20年ローン: 比較的早期に完済できる選択肢であり、総支払額が少なくなる場合が多いです。
- 30年ローン: 最も一般的な選択肢で、毎月の返済額が低く抑えられますが、総支払額は増加します。
- 35年ローン: 最長の期間で、毎月の負担が軽減されますが、利息負担が大きくなります。
各人の状況に応じて、どの期間が最適か検討することが重要です。
返済方法による違い
返済方法によっても完済までの期間は異なります。以下の3つの方法があります。
- 元利均等返済: 毎月の支払いが一定で、初期段階では利息の占める割合が高い特徴があります。
- 元金均等返済: 毎月の元金返済額が一定で、利息が減るにつれて支払額が減少します。これにより、早期の完済が可能になります。
- 繰上げ返済: 余剰資金を利用して早期に元金を返済する方法です。この選択は、総支払額を大きく減らす効果があります。
住宅ローン完済のメリット
住宅ローンを完済することには、さまざまなメリットがあります。これによって経済的な余裕が生まれ、ライフプランも明確になります。それでは、具体的な利点を見ていきましょう。
経済的負担の軽減
住宅ローンを完済すると、毎月の返済負担がなくなります。このため、生活費に余裕が生まれ、貯蓄や投資に回せる資金が増加します。さらに、完済後は住宅にかかる維持費用だけで済むので、長期的に見ても家計が楽になります。例えば、他の支出を削減しなければならない状況でなくなり、突発的な支出にも対応しやすくなります。
生活の安定
ローン完済によって、住まいに対する安心感が増します。家が完全に自分のものであると感じることで、生活の質が向上します。精神的な安定感が生まれ、将来の計画を立てやすくなります。ローンがないことで、将来的なリスクに対しても強くなり、ライフスタイルの変化にも柔軟に対応できます。
住宅ローン完済に向けた戦略
住宅ローンの完済に向けて、戦略を立てることが重要です。ここでは、早期返済のポイントと返済計画の見直しについて詳しく説明します。
早期返済のポイント
早期返済を実現するためのポイントには、いくつかの戦略があります。まず、繰上げ返済を積極的に利用することです。繰上げ返済は、ローンの元本を早めに減少させ、総利息を軽減します。例えば、借入金額が3,000万円の場合、繰上げ返済を50万円行うと、利息負担が大幅に減ります。
次に、返済期間を短縮することも効果的です。たとえば、30年ローンを選択しつつ、月々の返済額を増加させることで、早期に完済できます。さらに、ボーナス返済を活用することも重要です。ボーナス時に追加で返済することで、元本が減り、利息負担が軽減されます。
また、月々の支出を見直し、浮いた資金を住宅ローンの返済に充てることも有効です。細かい支出を削減し、貯蓄した分を返済に回すことで、返済スピードが向上します。最終的に、これらのポイントを意識することで、早期完済が可能です。
返済計画の見直し
定期的な返済計画の見直しは、効率的な返済を促進します。最初に確認すべきは、金利の変動です。固定金利型から変動金利型に変更することで、低金利時代に恩恵を受けられます。逆もまた然り。変動金利を利用してきた場合、金利上昇の際に早期に借り換えを検討することが有益です。
次に、家計の状況を定期的にチェックすることが大切です。収入が増加した場合、返済額を見直し、早く完済することが可能です。逆に、経済状況が厳しくなった場合には、返済方法の調整を検討しましょう。
住宅ローンが完済できた体験談
私たちの経験から、住宅ローンを完済するプロセスは非常に重要なものでした。以下に、完済に至った具体的な体験談を記します。
- 早期返済を選択した理由: 私たちは、将来的な経済的安定を確保するために、早期返済の選択肢を選びました。特に、金利の上昇が懸念される中、早めに負担を減らすことが賢明だと考えました。
- 繰上げ返済の活用: 繰上げ返済を積極的に行いました。少しずつ貯めたボーナスを活用し、毎年一度は返済額を増やしていく戦略が功を奏しました。これにより、返済期間が短縮され、利息の負担も減りました。
- 支出の見直し: 家計の見直しも欠かせませんでした。無駄な支出を減らし、毎月一定額を返済に充てることで、金融的な余裕を持つことができました。
- 家族との相談: 家族全員で返済計画について話し合い、目標を共有しました。これが心理的な面でも大きな支えになり、取り組みやすくなりました。
- 定期的な計画の見直し: 半年ごとに返済計画を見直すことで、金利の変動や生活環境の変化に柔軟に対応しました。この取り組みが、無理のない返済を実現しました。
Conclusion
住宅ローンの完済は私たちの生活に大きな影響を与えます。計画的な返済と適切な戦略を採用することで、経済的な余裕や安心感を手に入れることができます。早期完済を目指すことで、将来のライフプランもより明確に描けるようになります。
私たちが紹介したポイントを参考にしながら、家計の見直しや返済方法の選択を行うことで、理想の住まいを手に入れるための道筋を整えられるでしょう。これからの生活をより豊かにするために、住宅ローン完済に向けた一歩を踏み出していきましょう。