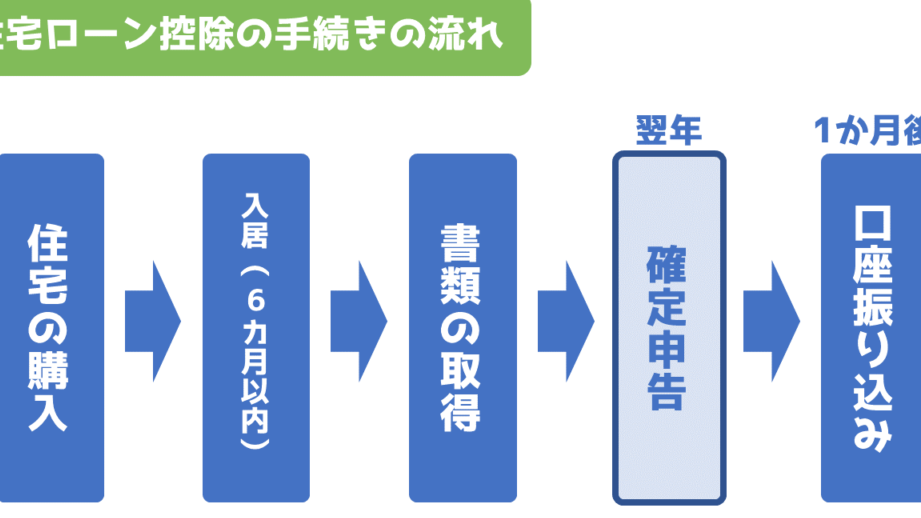
住宅ローン控除は、多くの人にとって大きなメリットをもたらす制度です。しかし、確定申告の初年度はいつから始めればいいのか、疑問に思っている方も多いのではないでしょうか。私たちも最初は戸惑いましたが、正しい手続きを知ることで、スムーズに申請できることがわかりました。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得した際に支払ったローンの利息に対して税金を軽減する制度です。この制度は多くの人にとって、負担を軽減しながら住宅を所有する大きな助けとなります。具体的には、住宅ローンの支払額の一部を所得税から控除できるため、実質的な税負担が軽減されます。
制度を利用するためには、いくつかの条件があります。例えば、控除を受けるためには、主に以下の要件を満たす必要があります:
また、控除額は年ごとに変動するため、最新の情報を確認することが重要です。たとえば、初年度の控除率は通常、他の年に比べて優遇されるケースが多く、これにより初めて住宅を購入した人には特にメリットがあります。
確定申告の必要性
確定申告は、住宅ローン控除を受けるために重要です。税金の還付を受けるためには、適切に申告することが必要です。
初年度の特徴
初年度の住宅ローン控除は特に有利です。控除率が高く設定されているため、実質的な税負担を大幅に削減できます。さらに、初年度のみの特典として、一部の手続きが簡略化されることが多いです。これにより、住宅購入の際の経済的負担が軽減され、よりスムーズに新生活をスタートできます。
申告の流れ
申告の流れは以下の通りです:
- 必要書類を準備する:住宅ローンの契約書、年末残高証明書、確定申告書などが必要です。
- 申告書を作成する:申告書には、各種控除額や所得金額を正確に記入します。
- 提出期限を守る:確定申告は、通常2月中旬から3月中旬までの期間に行います。
- 税務署へ提出する:書類が整ったら、税務署に直接提出するか、電子申告を利用します。
住宅ローン控除の期間
住宅ローン控除は、特定の期間にわたり利用可能です。この制度の利用開始時期は購入した年の翌年の確定申告から始まります。
申告開始時期
申告は、通常、翌年の2月16日から3月15日までの期間に行います。ただし、特定の状況に応じて、申告期間が変更される場合もあります。私たちが注意すべき点として、初年度の控除は通常、申告開始のタイミングに大きく関わります。初年度の申告を正確に行うことで、税の還付をスムーズに受け取れます。
年度ごとの確認
控除の内容は毎年変わることがあります。我々は、各年度の控除額や適用条件を確認することが重要です。具体的な確認項目は以下の通りです:
- 控除率:毎年の控除率が異なる。
- 借入金額:最大控除可能額に制限がある。
- 適用期間:控除を受けられる期間に関連する要件。
確定申告に必要な書類
確定申告を行う際には、必要な書類を揃えることが重要です。具体的に必要な書類は以下の通りです。
- 住宅ローンの残高証明書:金融機関から発行される書類で、年末時点の残高が記載されています。
- 借入金の契約書:ローン契約内容を示す書類で、借入金額や利率が含まれています。
- 住民票:本人確認のために必要で、取得した住宅が現住所であることを証明します。
- 確定申告書:申告用の書類で、所定の様式を利用します。
- 源泉徴収票:前年の給与所得に基づく所得額を示す書類で、会社から提供されます。
これらの書類を用意することで、申告手続きがスムーズに進むことが期待できます。また、特に初年度の場合は、書類の不備がないように細心の注意を払うことが大切です。書類が整ったら、提出期限を守りつつ、税務署に提出します。これにより、税金の還付を受ける権利が得られます。
住宅ローン控除を受けるためのポイント
住宅ローン控除を受ける際に確認すべきポイントがいくつかあります。まず、自己居住用の住宅取得が必須です。この条件を満たさないと、控除の資格が得られません。また、借入金額と期間の要件も重要です。控除額は借入金額に応じて異なり、上限は設定されています。
手続きの流れをしっかり把握することが必要です。以下のステップを順に確認します:
- 必要書類の準備:住宅ローンの残高証明書、契約書、住民票、確定申告書、源泉徴収票が求められます。
- 申告書の作成:正確に情報を記入することが大切です。特に初年度は、一部の手続きが簡略化されるため、チャンスです。
- 提出期限の遵守:通常、申告は翌年の2月16日から3月15日まで行われます。これを守らないと控除を受けられません。
- 税務署への提出:書類が整ったら、遅れずに提出します。
初年度の住宅ローン控除は特に優遇されることが多いです。実質的な税負担を大幅に削減できるため、多くの人にとってメリットがあります。さらに、控除内容は毎年変わる可能性が高いですから、確定申告を正確に行うことが不可欠です。
それに、必要書類を整えておくことで、申告手続きがスムーズに進む期待が高まります。特に初年度は、書類の不備に細心の注意を払う必要があります。そのため、先に準備を進めておくと安心です。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな助けとなります。初年度の申告を正確に行うことで、最大限のメリットを享受できるでしょう。必要書類の準備や申告書の作成は特に重要であり、手続きの流れをしっかり把握しておくことが求められます。
税制は毎年変更される可能性があるため、最新の情報を確認することが欠かせません。住宅ローン控除を上手に活用し、私たちの生活をより豊かにしていきましょう。