住宅を購入した私たちにとって、住宅ローン控除は大きな助けになります。しかし、確定申告を行う際に、いつまでこの控除を受けられるのか気になりますよね。多くの方がこの制度を利用している中で、正しい情報を知っておくことはとても重要です。
確定申告 住宅ローン控除の基礎知識
住宅ローン控除について詳しく理解することは私たちにとって重要です。この控除は、住宅を購入した際に受けられる税制上の優遇です。具体的にどのような内容が含まれるのか、以下に詳しく見ていきます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して住宅を購入した場合に、所得税から一定の額を控除できる制度です。この制度によって、住宅ローンの残高に応じた控除が受けられるため、私たちの税負担が軽減されます。控除額は、年ごとに設定された基準に基づき、上限が設けられています。また、控除期間は最長で10年間です。
控除対象となる要件
住宅ローン控除を受けるためには、以下のような要件を満たす必要があります。
- 住宅の取得: 新築または中古住宅を購入した場合が対象です。
- 居住要件: 住居として使用することが必要です。
- 借入金額: 住宅ローンの借入金額に上限があります。
- 申告期限: 確定申告の締め切りまでに申告を行う必要があります。
住宅ローン控除の申請期間
住宅ローン控除の申請期間は、特に重要な要素です。この期間を知ることが、確定申告をスムーズに行う鍵となります。
申請可能な期間の概要
住宅ローン控除の申請は、住宅を購入した年から始まります。具体的には、購入年の翌年の確定申告期間内に申請が可能です。この期間は、通常、2月中旬から3月中旬です。控除を受けるためには、必ずこの期間内に申請を行う必要があります。
期間ごとの具体的な例
具体的な例を挙げると、2023年に住宅を購入した場合、2024年の確定申告期間に申請が可能です。また、もし2023年に控除を受けるために申請を行った場合、2025年以降もその控除を適用し続けることができます。ただし、控除の適用は最大10年間に限られます。したがって、各年度の申請内容を確認することが重要です。
| 住宅購入年 | 申請可能な年 | 申請期間 |
|---|---|---|
| 2023年 | 2024年 | 2月中旬~3月中旬 |
| 2024年 | 2025年 | 2月中旬~3月中旬 |
| 2025年 | 2026年 | 2月中旬~3月中旬 |
確定申告における住宅ローン控除の手続き
住宅ローン控除を受けるためには、いくつかの手続きを正しく行う必要があります。これには、必要書類の準備や申告方法の流れの理解が含まれます。
必要書類の準備
住宅ローン控除を申請する際に必要な書類は以下の通りです。
これらの書類は、控除額を正確に算出するために必要です。したがって、準備を怠らないようにしましょう。
申告方法の流れ
申告方法は以下の流れで進めます。
- 住宅購入年の翌年に確定申告を行う。
- 必要書類を揃える。
- 確定申告書を記入する。
- 税務署に申告書を提出する。
住宅ローン控除の期間延長とその影響
住宅ローン控除の期間延長は、私たちの税負担を軽減する重要な要素です。これにより、控除を受ける期間が長くなり、結果的に多くの人々が恩恵を受けます。
政府の方針
政府は、住宅ローン控除の期間延長を通じて、住宅購入促進を目指しています。具体的には、住宅市場の活性化を狙って政策を変更しています。たとえば、以下のような方針が採られています。
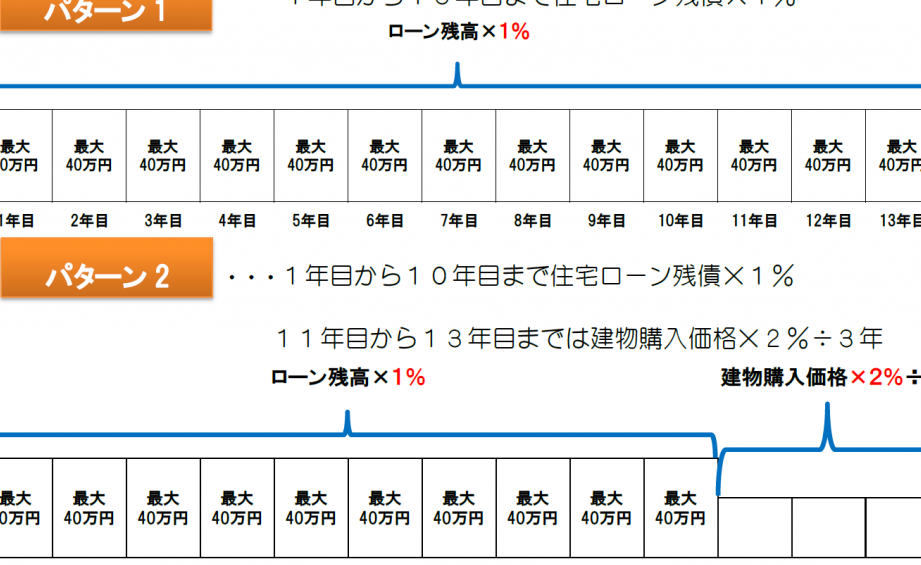
- 控除期間の延長: 現在の法律により、控除の最長期間が10年から最大13年に延長される可能性があります。
- 控除率の見直し: 所得に応じて控除率が調整されることで、低所得者層の負担が軽減されます。
- 新築住宅への優遇措置: 新築の場合、特別な控除額が設定されることがあります。
これにより、住宅を購入する際の負担が軽減し、住宅市場の活性化が期待されます。
影響を受ける人々のケーススタディ
多くの人々が住宅ローン控除の恩恵を受けており、その影響は各家庭にさまざまです。以下は、具体的なケーススタディです。
- 若い夫婦のケース
若い夫婦が新築を購入し、10年間の控除を利用しました。控除によって年間約20万円の税金が軽減され、家計が助かっています。
- 子育て世帯のケース
子育て世帯は、学校や保育園の費用がかさむ中、控除によって月々の支出が抑えられています。この制度は、教育資金の準備にも役立っています。
- 定年退職後の夫婦
定年後に住宅を購入した夫婦も控除を受けられます。この場合、控除があれば、年金のみの収入でも生活が安定しやすくなります。
最後に
住宅ローン控除を利用するには、必要条件を正確に理解することが極めて重要です。控除は、新築または中古住宅の取得に関わっており、住居としての使用が求められます。現実には、借入金額の上限にも注意が必要です。また、確定申告の期限内に申告を行うことも忘れずに行います。
申請手続きにおいては、必要書類の確認が欠かせません。具体的には、以下の書類が必要です:
- 住宅借入金の年末残高証明書
- 住民票または戸籍謄本
- 購入契約書の写し
- 確定申告書
これらの書類を整えることで、控除額を正しく算出できます。この手続きを怠ると、控除を受ける権利が失われる可能性があるため、注意が必要です。
さらに、住宅ローン控除の期間延長についても考慮するべきです。政府の方針により、期間が最大13年に延長される見込みです。この延長によって、さまざまな家庭がメリットを享受することが期待されています。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな助けになります。この制度を最大限に活用するためには、正確な情報を把握し、必要な手続きを怠らないことが重要です。特に申告期限や必要書類の準備については、しっかりと確認しておく必要があります。
また、政府の政策による期間延長の可能性も考慮し、今後の動向にも目を向けていきたいですね。住宅購入を考えている方々にとって、この控除は大きなメリットをもたらすものです。私たち自身もこの制度を活用し、賢く資産形成に努めていきましょう。