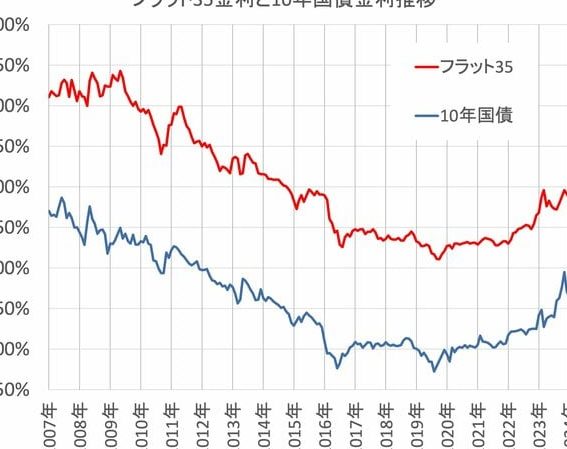
住宅ローン金利が値上げされると、私たちの家計に大きな影響を与えることがあります。最近の経済情勢を考えると、住宅ローン金利の値上げはいつ起こるのか、私たちが注目すべき重要なポイントです。金利の動向を理解することで、より良い資金計画が立てられます。
住宅ローン金利の現状
住宅ローン金利は経済情勢に大きく影響されるため、最新の状況を把握することは重要です。金利の動向を理解することで、私たちの資金計画や住宅購入の決定に役立ちます。
国内外の経済状況
国内外の経済状況が住宅ローン金利に与える影響はさまざまです。例えば、次のような要因が金利を左右します。
- 日本国内の経済成長:経済が成長することで、金利が上昇する傾向があります。
- 米国の金利政策:アメリカの中央銀行であるFRBの決定が、国際的な金利に影響を与えます。
- 最近のインフレ率:インフレの上昇は金利上昇の引き金となります。
特に、米国の利上げが報じられた場合、日本の金利にも波及効果があるため注視が必要です。
金利の変動要因
金利の変動要因は多岐にわたります。主な要因には次のものが含まれます。
- 中央銀行の政策金利:日本銀行の金利政策が直接的に住宅ローン金利に影響します。
- 経済指標の発表:失業率やGDP成長率などの指標が、投資家の心理に影響を与えます。
- 市場の需給バランス:住宅ローンの需要が高まると、金利が上昇する傾向があります。
住宅ローン金利の値上げ予測
住宅ローン金利の値上げは、私たちの家計に直接的な影響を与える重要な要素です。金利の動向は様々な経済要因に左右されるため、今後の予測を把握することが不可欠です。
専門家の見解
専門家は、今後の金利の上昇を示唆しています。特に、以下の要因が影響を与えると予想されます。
- インフレ率の上昇:現在のインフレ状況が持続すると、金利上昇に拍車がかかる可能性があります。
- 中央銀行の政策:日銀が金利政策を見直す場合、住宅ローン金利も変動するのが一般的です。
- 経済成長の加速:日本経済が回復基調にあると、需要が高まり、金利が上昇する要因になります。
専門家の意見に基づけば、私たちの資金計画には十分な注意が必要です。
過去のトレンド
過去の金利動向を振り返ると、いくつかの明確なパターンが見えてきます。最近数年間の情報を以下にまとめます。
| 年 | 金利(参考) | コメント |
|---|---|---|
| 2019年 | 1.25% | 金利が安定していた時期。 |
| 2020年 | 0.95% | パンデミックによる金利の低下。 |
| 2021年 | 1.00% | 緩やかな回復、金利の上昇兆候。 |
| 2022年 | 1.50% | インフレ懸念により急上昇。 |
値上げに伴う影響
住宅ローン金利の値上げは、私たちの家計や不動産市場にさまざまな影響を与える。具体的な影響を理解することで、効果的な資金管理が可能になる。
家計への影響
値上げにより、私たちの月々の返済額が増加する。たとえば、金利が1%上昇すれば、年間の支払い額が数万円増えることがある。この影響は、特に固定金利のローンを利用している人々に顕著である。そのため、生活費が圧迫され、貯蓄や投資への影響も出てくる。具体的には、以下の点に注意が必要である。
- 支出が増えることで、余裕がなくなる
- 貯蓄の計画に影響が出る
- 子供の教育資金や老後資金の準備が難しくなる
不動産市場への影響
住宅ローン金利の上昇は、不動産市場にも直接的な影響を与える。金利が高まると、住宅購入へのハードルが上がるため、需要が減少する可能性がある。これは、不動産の価格にも影響し、売り手市場から買い手市場に移行することが考えられる。具体的には、以下の影響が見込まれる。
- 住宅購入者の減少により、価格が安定する
- 新規住宅の建設が減ることで、業界全体へ波及する影響が出る
- 投資家の動向に変化が生じ、投資先の選定に慎重になる
住宅ローンの選び方
住宅ローンの選び方は、私たちの資金計画において非常に重要です。金利の動向を考慮しながら、最適なプランを見つける必要があります。
値上げを考慮したプラン
値上げを考慮したプランでは、以下の要素に注目すべきです。
- 固定金利型住宅ローン: 将来的な金利の変動を心配することなく、一定の返済額を維持できます。
- 変動金利型住宅ローン: 市場金利に応じて返済額が変動しますが、初期金利が低いため経済的なメリットがあります。
- 借入期間: 長期と短期では返済額に大きな違いが生じるため、ライフスタイルに合った期間を選ぶことが大切です。
どのプランにも特徴があり、私たちの生活設計に合わせて選ぶことが重要です。例えば、金利が上昇する場合には固定金利型の方が安心かもしれません。
比較ポイント
住宅ローンを選ぶ際の比較ポイントには、以下の項目があります。
- 金利タイプ: 固定と変動の違いを検討します。
- 手数料: 諸費用が異なるため、中長期的に見て比較が必要です。
- 借入限度額: 自分たちの返済能力を考慮し、適切な範囲内での借入を目指します。
Conclusion
住宅ローン金利の値上げは私たちの家計や不動産市場に大きな影響を与えます。経済情勢の変化を見逃さずに金利動向を把握することが重要です。私たちの資金計画を見直し、適切な住宅ローンを選ぶことで、将来の負担を軽減できるでしょう。
特に、固定金利型と変動金利型の特徴を理解し、自分たちのライフスタイルに合った選択をすることが求められます。今後の金利上昇が予想される中で、しっかりとした準備をしておくことが、私たちの安心した生活につながります。