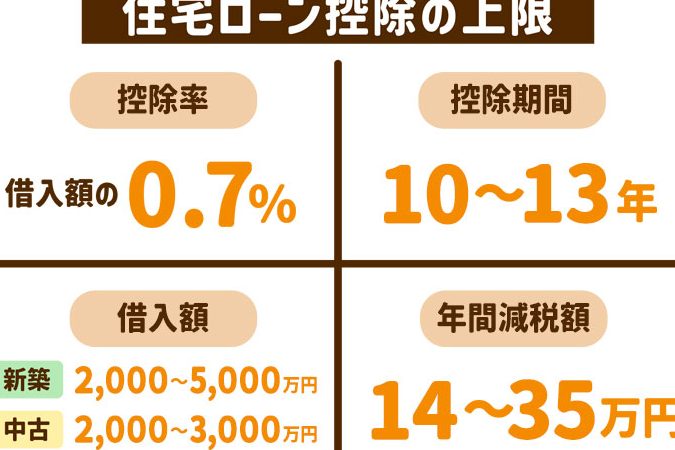
住宅を購入する際、多くの人が気になるのが住宅ローン減税 いくらぐらいのメリットです。私たちもこの制度を利用することで、経済的な負担を軽減できる可能性があります。この減税制度は、どのくらいの金額が返ってくるのか、具体的な計算方法や条件を知ることが重要です。
住宅ローン減税とは
住宅ローン減税は、住宅を購入する際に利用できる税制優遇制度です。この制度を活用することで、税金の負担を軽減できます。具体的な減税額や条件を把握することが重要です。下記に、より詳細な情報を提供します。
概要
住宅ローン減税は、一般的に住宅ローンの年末残高に応じて控除が受けられる制度です。具体的には、最大で借入残高の1%が所得税から控除されます。例えば、ローン残高が3,000万円の場合、最大30万円の減税が適用されることになります。控除期間は通常10年間です。
対象となる住宅
住宅ローン減税の対象となる住宅は、以下の条件を満たす必要があります。
- 新築物件: 新たに建設されるまたは購入される住宅。
- 中古物件: 一定の年数以内に建築された住宅で、適切なリフォームが行われている場合。
- 居住用: 購入した住宅は居住用でなければなりません。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、主に借入残高、控除率、控除期間によって決まります。具体的には、住宅ローンの年末残高に基づいて控除額が算出されます。
減税額の決定要因
減税額は次の要因によって決まります。
- 借入残高: 年末時点の住宅ローン残高が控除額に直結します。最大3,000万円の残高が対象。
- 控除率: 一般的な控除率は1%ですが、特例の場合は5%になることもあります。
- 控除期間: 通常、控除期間は10年間です。この期間内で毎年控除が適用されます。
例えば、借入残高が2,000万円の場合、通常は最大20万円の減税が受けられますが、特例を適用すれば、年間最大100万円が可能です。
所得税との関係
住宅ローン減税は所得税に直接関連しています。具体的には、所得税額から住宅ローン減税額を控除します。
- 控除額の上限: 一年間で減税額が所得税を超える場合、超過額は翌年以降に繰り越せません。
- 適用資格: 所得税の課税対象となる必要があります。収入が一定額以上でないと適用外です。
住宅ローン減税のメリット
住宅ローン減税には、経済的および社会的なメリットがあります。これらのメリットを理解することで、住宅購入時の意思決定に役立ちます。
経済的メリット
経済的な負担を軽減する手段として、住宅ローン減税は非常に重要です。控除額は、借入残高の1%を目安に算出され、年末残高によって大きく変動します。例えば、借入残高が3,000万円の場合、最大30万円の控除が可能です。さらに、控除期間は通常10年間です。この間に得られる節税効果は、数百万円になることもあるため、長期的に見れば大きなメリットです。
また、年収の上昇が見込まれる場合、早期に住宅を購入することで、控除を活用できる期間を延ばせます。これによって、短期間での返済計画を立てやすくなるのも利点です。住宅ローン減税を活用すれば、生活の質を維持しつつ将来的な安定を図れるでしょう。
社会的メリット
住宅ローン減税は、住宅市場全体に対してもプラスの影響を与えることが知られています。多くの人が住宅を購入することで、不動産市場が活性化します。これにより、建設業や関連業界にもポジティブな影響が及ぶのです。
注意点とデメリット
住宅ローン減税には、いくつかの注意点とデメリットがあります。これらを理解することで、適切に活用できる可能性が高まります。以下では、重要なポイントを詳しく解説します。
限度額の制限
住宅ローン減税には限度額が設けられています。借入残高に応じて控除される額には上限があります。例えば、借入残高が1億円を超える場合でも、控除対象額は最大4,000万円までです。また、控除額は所得税額の上限にも制約され、納税額を超える分は翌年に繰り越せません。このことから、所得が高い場合でも満額の控除が受けられない可能性があります。
まとめ
住宅ローン減税は私たちにとって非常に有益な制度です。適切に活用することで経済的負担を軽減し長期的な節税効果を得ることができます。特に新築物件や条件を満たした中古物件を購入する際には、そのメリットを最大限に引き出すチャンスです。
ただし控除には限度があり特に高所得者にとっては注意が必要です。私たちはこの制度を理解し賢く利用することで、より良い住宅購入の選択を行えるでしょう。住宅ローン減税を活用して未来の生活を豊かにしていきましょう。