住宅ローンを利用している私たちにとって、税金の控除は非常に重要なポイントです。特に住宅ローン控除 住民税 いつから安くなるという疑問は、多くの人が抱えていることでしょう。実際、住宅ローン控除を受けることで、住民税がどのように変わるのか、そしてその効果がいつから現れるのかを理解することは、家計にとって大きな助けになります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる税金のメリットです。特に、住宅の購入に伴い支払ったローンの利息の一部を税金から控除できます。
住宅ローン控除の概要
住宅ローン控除は、年間の控除額が最大で40万円となっています。この控除を受けるには、一定の条件を満たす必要があります。例えば、新築住宅や中古住宅の購入が対象で、借入期間が10年以上である必要があります。また、控除期間は最大で10年間です。これにより、長期的な家計への負担軽減が期待できます。
住民税の仕組み
住民税は、市町村や都道府県が住民に対して課す税金です。主に前年の所得に基づいて計算されます。この税金は、地方自治体の財源となり、公共サービスの提供に使われます。
住民税の計算方法
住民税は、基準となる課税所得金額に税率を掛け算することで算出されます。具体的な流れは以下の通りです。
- 所得金額の計算:前年の給与や事業収入から必要経費を差し引いた金額が基準となります。
- 控除額の適用:基礎控除や配偶者控除など、適用可能な控除額を差し引きます。通常、基礎控除は33万円となります。
- 課税所得の算出:所得金額から控除額を差し引いた金額が課税所得です。
- 税率の適用:課税所得に応じた税率(市町村税6%、都道府県税4%など)を掛け算し、最終的な住民税が求められます。
住民税の税率は地域によって異なります。具体的な税率はそれぞれの市町村の条例に基づいて設定されます。
住民税における控除
住民税ではさまざまな控除があり、これにより税負担が軽減されます。主要な控除は以下の通りです。
- 基礎控除:すべての納税者に適用される控除です。こちらは33万円です。
- 配偶者控除:配偶者の所得に応じて適用される控除で、最大で38万円です。
- 扶養控除:扶養家族の人数に応じた控除。一般的に1人当たり38万円が加算されます。
住宅ローン控除と住民税の関係
住宅ローン控除は、住民税に大きな影響を与える重要な制度です。この控除の仕組みを理解することで、私たちの家計における負担を軽減できます。
控除が適用されるタイミング
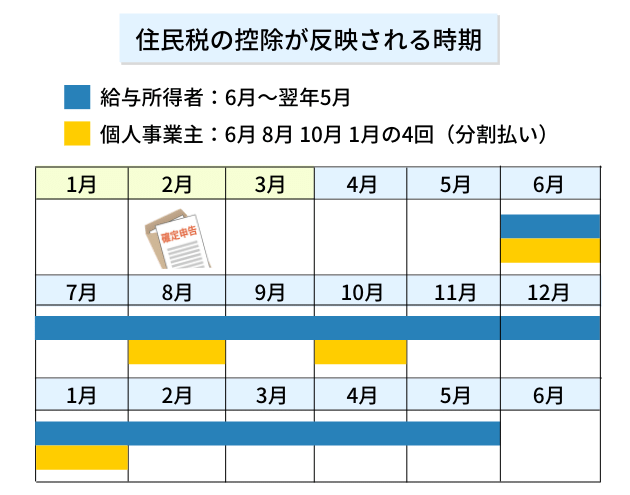
住宅ローン控除は、初めて住宅を取得した年の住民税から適用されます。たとえば、2022年に住宅を購入した場合、2022年度の住民税から控除が始まります。申告により、適用される税額が決定されるため、必要な手続きを正確に行うことが大切です。
実際に安くなる年
実際に、住宅ローン控除が適用されて住民税が安くなるのは、控除申請後の翌年度からです。基本的には、最初の控除を受けた年の翌年から、毎年控除額が住民税に反映されます。具体的には、年間の控除額が約40万円であるため、この額が住民税から差し引かれ、私たちの税負担を軽減します。
住宅ローン控除を利用する方法
住宅ローン控除を利用するには、具体的な手続きを踏む必要があります。以下では、申請手続きと必要書類について詳しく説明します。
申請手続き
住宅ローン控除の申請手続きは、初めて住宅を取得した年に行います。具体的な流れは次のとおりです。
- 確定申告を行う:申請者は、国税庁のウェブサイトから確定申告書をダウンロードし、必要事項を記載します。
- 税務署に提出:記入した確定申告書を所轄の税務署に提出します。この際、控除の適用を申請することを明確にしましょう。
- 控除の決定:税務署が申告内容を審査し、控除額が決定します。その結果は、住民税の額に反映されます。
申請は原則として毎年行います。控除が適用されると、翌年度の住民税が安くなります。
必要書類
申請に必要な書類は、次の通りです。
- 住宅取得に関する証明書:購入契約書のコピーや登記事項証明書。
- 借入金の契約書:金融機関からの借入金契約書のコピー。
- 所得証明書:前年の所得証明の写し(源泉徴収票など)。
- 住民票の写し:申請者の住民票。
まとめ
住宅ローン控除は私たちの家計に大きなメリットをもたらす制度です。この控除を利用することで住民税が安くなり、長期的な負担軽減が期待できます。特に初めて住宅を取得した年から適用されるため、早めに手続きを行うことが重要です。
必要な書類を準備し確定申告を行うことで、翌年度からの住民税が減少することを実感できるでしょう。この制度を上手に活用し、私たちの生活をより豊かにしていきたいですね。