住宅を購入することは人生の大きな決断ですが、住宅ローン控除はその負担を軽減する重要な手段です。私たちは、どれくらいの控除が受けられるのかを知ることで、賢い選択をする手助けができると考えています。控除額は年々変わるため、最新の情報を把握することが大切です。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に受けられる税控除の一種です。この控除により、支払った住宅ローンの金利分が所得税から差し引かれ、実質的な負担が軽減されます。制度は年々見直され、控除額や条件が変更されることがありますので、最新情報を把握することが不可欠です。
主なポイントとして、住宅ローン控除の対象となる借入金の上限は4,000万円です。また、控除期間は最大で10年間となります。このため、長期的な返済計画を立てる際に、非常に重要な要素となります。
さらに、控除率は1%から0.7%に変動することがあります。この変動は、景気や政策に関連しています。正確な計算を行うためには、現在の控除率を確認することが必要です。
また、新築と中古物件で控除の条件が異なる場合があります。例えば、新築の場合は一定の条件を満たすことで、控除が適用されますが、中古物件では、さらに厳しい基準が設けられていることが多いです。
住宅ローン控除の適用条件
住宅ローン控除を受けるには、その条件を満たす必要があります。この控除は、住宅購入者にとって重要な助けとなるため、詳細に理解しておくことが求められます。
年収の制限
年収は、住宅ローン控除を受ける際の重要な要素のひとつです。具体的には、以下の条件が適用されます。
- 年収が3,000万円以下の場合、住宅ローン控除の恩恵が受けられます。
- 年収が3,000万円を超えると、控除額が減少する可能性があります。
このように、年収に応じた制限が設けられているため、自身の年収をしっかり把握しておくことが大切です。
住宅の種類
住宅の種類も、住宅ローン控除の適用に影響を与えます。新築物件と中古物件では基準が異なります。
- 新築物件:一定の条件を満たせば、控除が適用されます。通常、建物が新しいほど条件は緩和されます。
- 中古物件:控除を受けるためには、厳しい基準がある場合が多いです。特に、築年数や耐震基準を満たす必要があることがあります。
住宅ローン控除の計算方法
住宅ローン控除の計算方法には、いくつかの基準が存在します。この控除額は、借入金額や利率、控除対象期間などによって変動します。
控除額の算出基準
控除額は以下の基準に基づいて算出されます。
- 借入金上限:控除対象となる借入金の上限は4,000万円です。この上限を超える借入れには控除が適用されません。
- 控除率:控除率は、一般的には1%から0.7%の範囲で変動します。この率は、購入した物件の新旧、および年によって異なります。
- 年収制限:年収が3,000万円を超えると、控除額が減少します。年収が高いほど、控除額が制限される仕組みです。
計算の際は、控除対象となる金利分だけ計上し、限度額に達していないか確認が必要です。
控除期間の詳細
控除期間は最大で10年間設定されています。詳しい内容は以下の通りです。
- 新築物件:新築物件に関しては、条件を満たすことで最大10年間の控除を受けられます。
- 中古物件:中古物件でも控除が適用される場合がありますが、築年数や耐震基準に基づく厳しい条件があります。特定の条件を満たす場合、新築と同様の期間で控除が受けられます。
- 控除開始:控除の開始は、住宅ローンを契約した翌年度からです。そのため、計画的に申請することが重要です。
住宅ローン控除のメリット
住宅ローン控除のメリットには、主に税金軽減と資金管理の柔軟性が含まれます。税金軽減は、実質的な負担を大幅に減少させる効果があるため、住宅購入者にとっては非常に重要です。控除対象となる利息分が所得税から差し引かれ、高額な購入に対する心理的なハードルを下げる役割を果たします。また、控除は年収3,000万円以下の購入者に特に恩恵があります。
さらに、資金管理の柔軟性も重要なメリットの一つです。支出を抑えることで、他の投資や生活資金に充てる余裕が生まれます。こうした控除は、長期的な経済計画に役立つのです。控除期間は最大10年間あり、この間に購入者は計画的な財務スケジュールを立てやすくなります。
具体的なメリットは以下の通りです:
- 税額控除の金額:借入上限4,000万円に基づく。
- 控除期間:最大10年で持続的に税負担を軽減。
- 控除率の変動:経済状況に応じて、1%から0.7%の間で変化。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。控除を受けるための条件を確認することが重要です。 例えば、年収が3,000万円以下であることが、控除を受けるための一般的な条件です。また、住宅の種類によっても控除の適用が異なります。新築物件はより緩やかな基準が設けられている場合が多いですが、中古物件では厳しい条件が必要です。
さらに、控除額の計算には借入金額と利率が影響を与えます。 借入上限は4,000万円で、控除率は1%から0.7%と変動します。これらの数値は年々変わる可能性があるため、最新情報を確認することが求められます。控除期間は最大10年間で、特に新築の場合は計画的な申請が必要です。
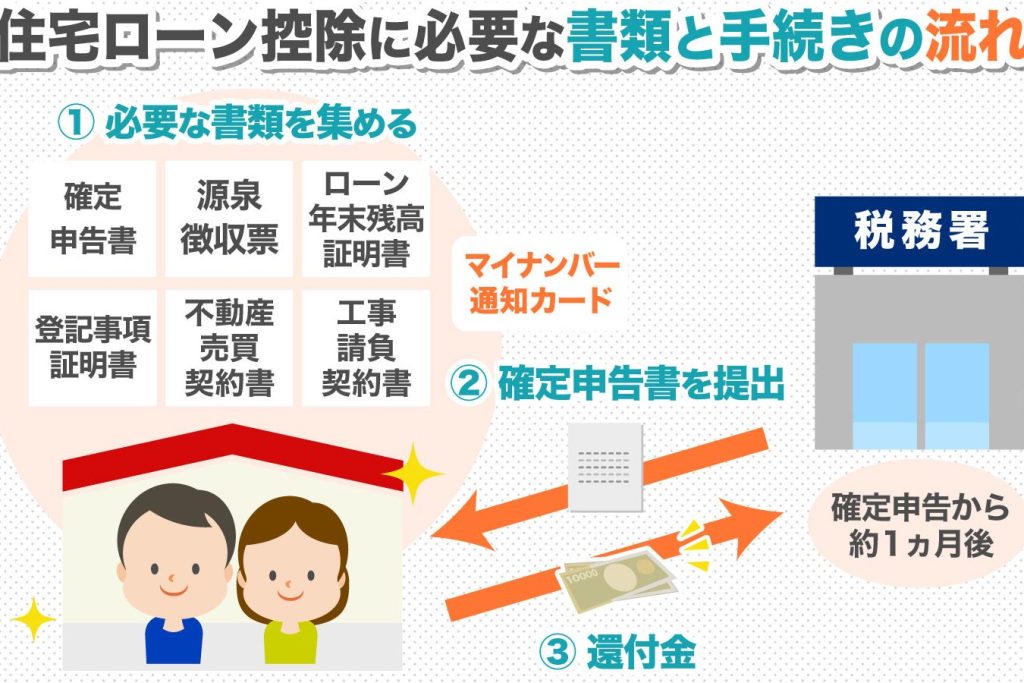
また、控除申請には必要書類が多くあります。必要な書類を事前に揃えておくとスムーズです。 具体的には、住宅ローン契約書や住宅の登記事項証明書などが必要になります。加えて、申請期限を逃さないよう注意が必要です。
結論
住宅ローン控除は私たちの住宅購入において非常に重要な要素です。この控除を利用することで税負担を軽減し、資金管理の柔軟性を高めることができます。特に年収が3,000万円以下の方にとっては大きなメリットがあります。
ただし控除を受けるためには特定の条件を満たす必要があり、住宅の種類によっても基準が異なるため注意が必要です。最新の情報を把握し、計画的に申請を進めることで、私たちの住宅購入がよりスムーズになるでしょう。