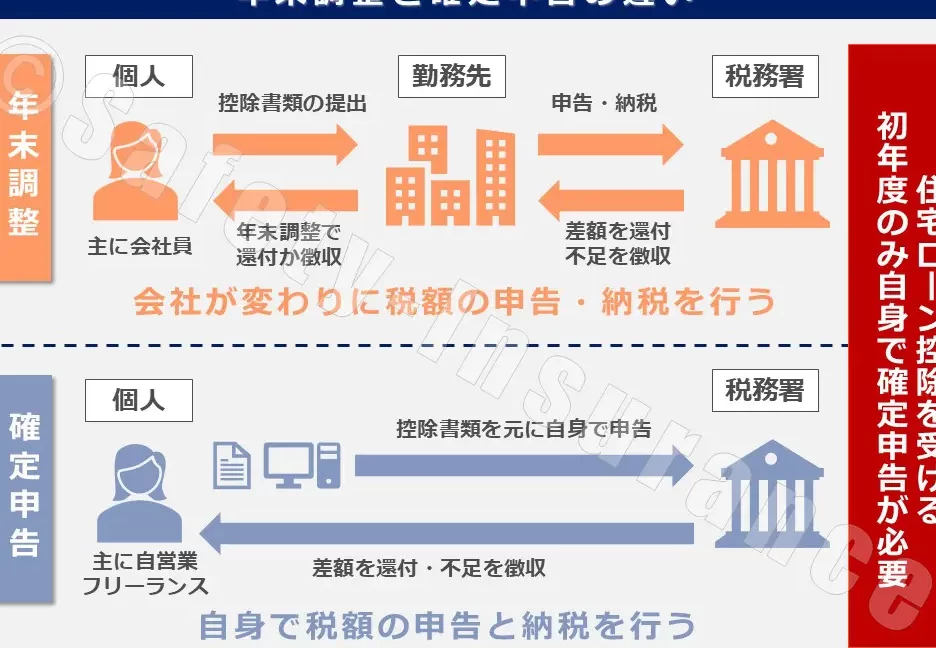
住宅を購入する際に重要な要素の一つが、住宅ローン控除 どれに該当するかです。私たちは、この控除をうまく活用することで、家計の負担を軽減できる可能性があります。しかし、どの条件に該当するのかを理解するのは簡単ではありません。さまざまな制度や要件がある中で、正しい情報を知ることが必要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際の金利負担を軽減する制度です。この制度によって、住宅ローンの利子額の一部を税金から控除できます。具体的には、控除を受けるための条件や対象となる人を知ることが重要です。
住宅ローン控除の仕組み
住宅ローン控除の基本的な仕組みは、借入金利の一部を所得税から控除できる点にあります。取得する住宅の種類や控除可能期間によって、控除額は異なります。例えば、条件を満たす場合、以下の項目が該当します。
- 借入額の上限: 控除対象となる借入額には上限があり、一般住宅の場合、4400万円が基準です。
- 控除率: 控除率は1%で、年間の利息が控除対象になります。
- 控除期間: 通常、10年間の控除が受けられますが、特定の条件をクリアすれば13年間に延長される場合もあります。
これらの要素が組み合わさり、控除額が算出されます。
住宅ローン控除の対象者
住宅ローン控除の対象者は、次の基準を満たす個人です。年収や住宅の購入時期によっても異なるため、確認が必要です。
- 個人の所得税を支払っていること: 会社員や自営業者が対象です。
- 住宅を新築または購入していること: 中古住宅でも適用されますが、条件があります。
- 借入先が金融機関であること: 事業用の借入は対象外です。
住宅ローン控除の種類
住宅ローン控除には、新築物件、中古物件、賃貸物件にそれぞれ異なる要件が存在します。これらの控除を理解することで、家計の負担を減らすことが可能です。以下に各種類の詳細をまとめました。
新築物件の住宅ローン控除
新築物件を取得する際には、売買契約日から1年以内に住宅ローンを契約する必要があります。この控除の対象には以下の条件があります。
- 控除率: 最大1%の控除。
- 借入上限: 一般住宅の場合、4400万円。
- 控除期間: 原則10年、特定条件により13年に延長。
また、新築住宅は一定の省エネ基準を満たすことが求められます。こうした要件を満たすことで、より大きな控除を受けられる可能性があります。
中古物件の住宅ローン控除
中古物件の場合も、控除を受けられる条件が設けられています。特に重要なポイントは以下の通りです。
- 購入後の期間: 住宅ローンの契約から1年以内に入居する必要があります。
- 省エネ性能の要件: 中古住宅でも一定の省エネ基準をクリアすることが必要です。
- 借入上限: 一般住宅の限度と同様に4400万円の上限があります。
これにより、適切な条件を満たせば、控除を受けることが可能です。
賃貸物件の住宅ローン控除
賃貸物件では、住宅ローン控除の適用が限られていますが、以下のような要件があります。
- 自己居住用の要件: 賃貸物件であっても自分自身が住む住宅でなければ、控除は受けられません。
- 税金の支払い: 所得税を支払っていることが必要です。
住宅ローン控除の申請方法
住宅ローン控除を申請するには、いくつかの重要なステップがあります。私たちは、必要な書類と具体的な申請の流れをそろえておくことが大切です。
申請に必要な書類
住宅ローン控除の申請には、以下の書類が必要です:
- 住宅借入金等特別控除額の申告書:控除対象額を記入するための基本書類です。
- 借入先の金融機関からの証明書:借入金の金額と利率が記載されています。
- 登記事項証明書:購入した不動産が自分名義であることを証明します。
- 源泉徴収票:所得税を支払っている証拠として必要です。
- 住民票:居住地が確認できる書類です。
これらの書類を提出することで、スムーズに申請が進みます。
申請の流れ
申請の流れは、次のように進みます:
- 必要書類の準備:申請に必要な書類を忘れずに整えます。
- 確定申告書の作成:申告書を記入し、住宅借入金等特別控除に関する内容を記入します。
- 税務署への提出:確定申告書と必要書類を税務署に提出します。
- 控除結果の確認:税務署から申告の結果が送られてくるので、控除が認められたか確認します。
住宅ローン控除の注意点
住宅ローン控除を利用する際、注意すべきポイントが幾つか存在します。
控除額の計算方法
控除額の計算は明確です。住宅借入金等特別控除額は、借入金の年末残高に対して控除率を掛け算して求めます。 一般的な控除率は1%ですが、特定の条件を満たした場合、控除率が上昇することがあります。例えば、住宅ローン残高が4400万円の場合、1年間の控除額は以下のように計算されます。
| 借入金残高 | 控除率 | 1年分の控除額 |
|---|---|---|
| 4400万円 | 1% | 44万円 |
我々はこの計算方法をしっかり理解し、適切な控除を受けることができるよう努めるべきです。
期限と条件
期限や条件をしっかり把握しておかなければなりません。住宅ローン控除の申請期間は、契約締結から最初の確定申告期間(通常は2月16日から3月15日)までとなっています。 新築物件や中古物件、賃貸物件により、求められる条件も異なります。
- 新築物件: 契約日から1年以内に入居し、省エネ基準を満たすこと。
- 中古物件: 同様に、契約から1年以内の入居と省エネ基準のクリア。
- 賃貸物件: 自らが居住することが求められ、所得税の支払いも必要。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。正しい条件を理解し活用することで、税金の負担を軽減できる可能性があります。新築や中古、賃貸物件それぞれに異なる要件があるため、しっかりと情報を把握することが重要です。
申請手続きもスムーズに行うことで、控除を受けるチャンスを逃さずに済みます。私たちがこの制度を最大限に活用するためには、必要な書類を整え、期限を守ることが不可欠です。住宅ローン控除を賢く利用し、より良い住環境を手に入れましょう。