債務整理を考えている私たちにとって、住宅ローンとの関係は非常に重要です。債務整理後、何年で住宅ローンを再取得できるのか? この疑問は、多くの人が抱える悩みの一つです。私たちは、債務整理のプロセスがどのように住宅ローンに影響を与えるのかを理解することで、将来の計画を立てやすくなります。
債務整理の基本知識
債務整理は、過剰な債務を軽減または解消するための法律的手続きであり、経済的な再スタートを図る方法です。私たちが債務整理を理解することで、将来に対する計画をより適切に進められます。
債務整理とは
債務整理は、借金の返済が困難な場合に適用される手続きです。具体的には、以下のような方法があります。
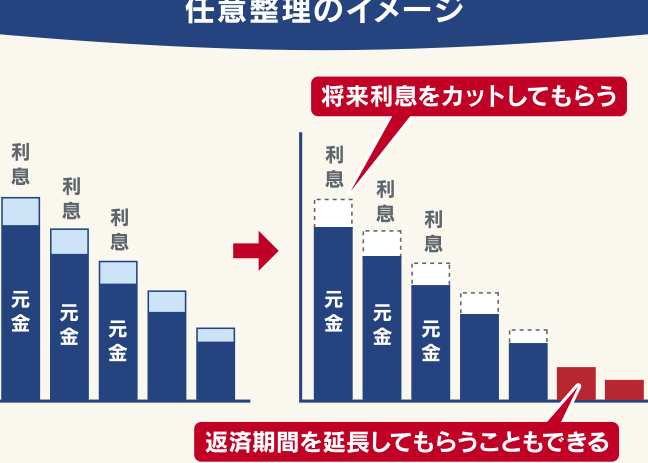
- 任意整理: 借金の利子や返済額を減少させる交渉を行います。
- 個人再生: 収入に基づいて借金を減額し、数年で返済する計画を立てます。
- 自己破産: 借金の支払い義務が免除される手続きで、資産が処分されることがあります。
これらの手続きにより、私たちは経済的な負担を軽減できる可能性があります。
主な種類と特徴
債務整理の主な種類には、各々異なる特徴があります。私たちが知っておくべきポイントを以下に示します。
- 任意整理: 主に貸金業者との話し合いを通じ、返済条件を変更します。必要な場合、弁護士がサポートします。
- 個人再生: 利用可能な資産を前提に、返済計画を示します。この手続きでは、原則として住宅を手放さずに済む可能性があります。
- 自己破産: 完全に借金が免責されますが、信用情報に長期間影響が出ます。また、資産の一部を処分する必要があります。
債務整理後の住宅ローンへの影響
債務整理が住宅ローンに与える影響は複雑です。特に、信用情報や審査基準への影響が重要です。これらを理解することで、住宅ローン再取得の可能性をより明確にできます。
信用情報への影響
債務整理を行うと、私たちの信用情報に大きな影響を与えます。債務整理後、以下の点が信用情報に反映されます。
- 債務整理の記録: 信用情報機関に債務整理が記載され、通常5年から7年は残ります。
- クレジットスコアの低下: 借入や返済の履歴に基づくスコアが低下します。これにより、住宅ローンの申請が難しくなることがあります。
信用情報が回復するまで時間がかかりますが、適切な管理を行うことでスコアを向上させることが可能です。
住宅ローンの審査基準
債務整理後、住宅ローンの審査基準が変わります。金融機関は、リスク評価を厳格に行うため、以下が考慮されます。
- 信用履歴の確認: 債務整理の状況が確認され、住宅ローンの審査での影響を強く受けます。
- 収入の安定性: 安定した収入が確認できると、貸付の可否が決まります。債務整理後の収入状況が重視されます。
- 借入額の適正化: 審査基準が厳格化され、適正な借入額が求められます。無理のない返済計画を立てることが必要です。
債務整理から住宅ローン取得までの年数
債務整理後、住宅ローンを再取得するまでの年数には様々な要因が影響します。通常、債務整理の方法によってその年数は異なります。私たちは、具体的な期間を以下のポイントで説明します。
一般的な期間
一般的には、債務整理を行った後に住宅ローンを取得できるまでに3年から10年かかります。具体的な年数は以下の要点を考慮して決まります。
- 任意整理: 通常、3年から5年後に信用情報が改善され、住宅ローンの申請が可能になります。
- 個人再生: 約5年の返済計画を経て、信用情報に良好な履歴ができ、住宅ローンの審査が通りやすくなります。
- 自己破産: 債務免除後、一般的に7年から10年は信用情報の影響が続きますが、その間に資産管理を適切に行えばローンの取得が見込めます。
ケーススタディ
具体的なケーススタディを見て、債務整理から住宅ローン取得までの実際の流れを理解します。
- ケース1: 任意整理を選択したSさんは、整理後3年で信用情報が改善し、無事に住宅ローンを取得しました。整理後のクレジットスコアが迅速に回復し、希望の物件を購入できました。
- ケース2: 個人再生を選択したTさんは、5年間の返済後、クレジットスコアが持ち直しました。借入額の上限内で計画的に支出を管理し、2年後に住宅ローンの申請に成功しました。
- ケース3: 自己破産を経験したKさんは、8年後に信用情報がクリアになり、初めて住宅ローンの取得が可能になりました。信用の回復に向けた地道な取り組みが実を結んだ形です。
債務整理後の準備
債務整理後に必要な準備を行うことで、住宅ローンの取得をスムーズに進められます。しっかりとした対策を立てることが重要です。
財務計画の見直し
債務整理後には財務計画を見直すことが欠かせません。具体的には、収入と支出のバランスを見極め、経済的な安定を目指します。以下のポイントに注意しましょう。
- 収入の安定性を確保するために、定職を維持します。
- 支出の見直しを行い、必要のない支出を削減します。
- 貯蓄目標の設定をして、将来の予測を立てます。
これらのステップを踏むことで、より健全な財務状況を維持できます。
ローン申請時の注意点
住宅ローンを申請する際は、特に注意が必要です。信用情報や申請内容が厳密に評価されます。注意すべき点を挙げます。
- 信用情報の確認を行い、債務整理の記録が反映されているか確認します。
- 正確な収入証明を用意します。安定した収入が重要視されます。
- 借入額の適正化を図ります。無理のない返済計画を示すことが求められます。
結論
債務整理後の住宅ローン取得には時間がかかることを理解することが重要です。私たちが知っているように、任意整理や個人再生、自己破産によって影響の期間は異なりますが、計画的な準備を行うことで再取得の可能性を高めることができます。財務状況を見直し収入の安定性を確保することで、信用情報への影響を最小限に抑えられます。
適切な対策を講じることで、私たちの未来の住まいを手に入れる道が開かれます。債務整理を経て、再び住宅ローンを取得するための準備を進めていきましょう。