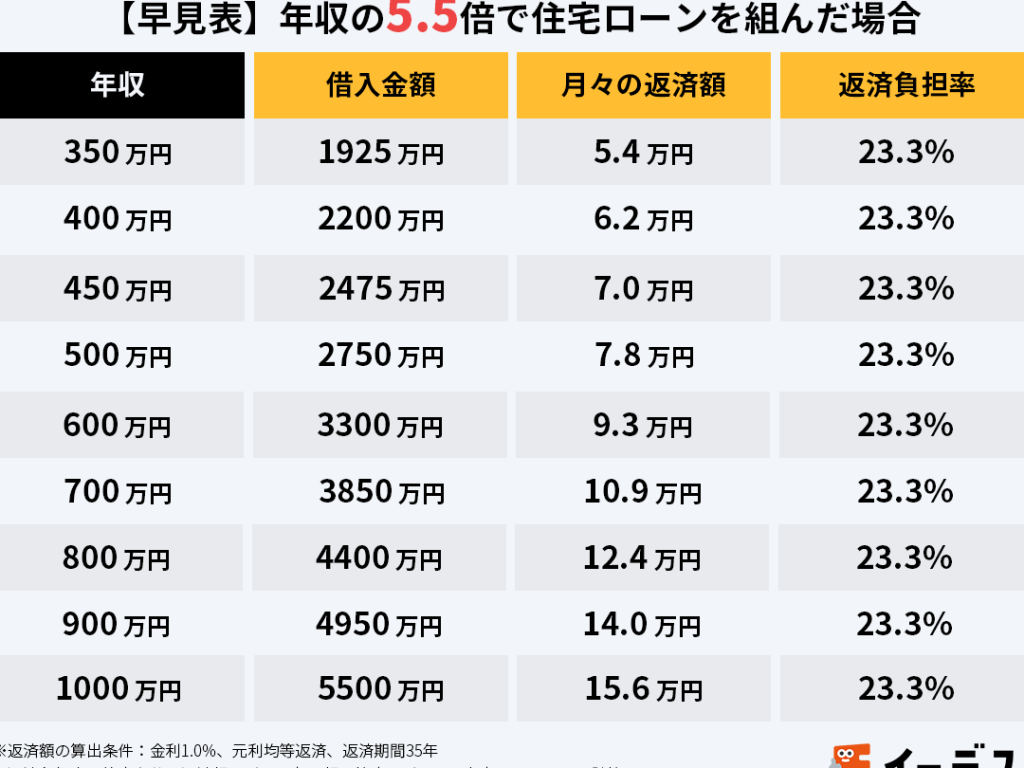
住宅ローンの審査を受ける際、年収がどれくらい重要か気になりませんか?私たちが家を購入するためには、金融機関からの審査をクリアする必要があります。その中でも、年収は大きな影響を与える要素の一つです。実際、年収の何倍まで住宅ローンを借りられるのか、具体的な基準を知ることで、より計画的に家づくりができるでしょう。
住宅ローン 審査の基本
住宅ローンの審査は、家を購入するための重要なステップです。その際、年収がどれだけ影響するかを理解することが必要です。
住宅ローンの仕組み
住宅ローンは、金融機関が借り手に対して融資を行う仕組みです。**借り手がの年収に基づいた返済能力を評価することがポイントです。**一般的に、年収の5倍から7倍程度まで借り入れ可能です。例えば、年収500万円の場合、2500万円から3500万円の範囲で住宅ローンを組むことができます。この基準に影響を与える要因には、借り手の信用情報や借入金の利率が含まれます。
年収と住宅ローンの関係
年収は住宅ローン審査の要となる要素です。年収が高いほど、借り入れられる金額も増える傾向があります。
年収の重要性
年収は住宅ローンを利用する上で最も重要な指標の一つです。金融機関は借り手の返済能力を評価する際に、年収を基に計算します。一般的に、年収の5倍から7倍の金額まで借りられるため、年収が高ければ高いほど、より高額な住宅ローンを取得できることが分かります。例えば、年収600万円の場合、借り入れ可能金額は3000万円から4200万円になります。この基準には、年収以外にも借入金の利率や信用情報が影響を及ぼすことがあります。
年収の算出方法
年収の算出方法は複数ありますが、基本的には税引き前の給与が基準です。具体的には、以下の要素を含めて計算します。
- 基本給
- 賞与
- 手当(通勤手当など)
年収の何倍まで借り入れ可能?
住宅ローンの借り入れ可能額は、年収に大きく依存します。一般的には、年収の5倍から7倍までの範囲で借り入れが可能です。この基準は金融機関によって若干異なりますが、年収が高いほど、より多くの資金を調達できる傾向があります。
一般的な基準
一般的な基準では、年収が増えることで、借り入れ可能額も増加します。例えば、以下の年収と借入例を示します。
- 年収500万円 → 借入可能額:2500万円から3500万円
- 年収600万円 → 借入可能額:3000万円から4200万円
- 年収700万円 → 借入可能額:3500万円から4900万円
このように、年収の増加は、借り入れ限度額に直接的に影響します。銀行は借り手の返済能力を評価するために、年収をもとにした基準を設定しています。
借入限度額の計算
借入限度額の計算には、いくつかの要素が考慮されます。具体的な計算式は金融機関によって異なる場合がありますが、以下の要素が一般的です。
- 年収:主な基準となる
- 返済負担率:年収に対する返済額の割合
- 信用情報:クレジットスコアや過去の借入履歴
例えば、一般的な返済負担率は25%から35%の範囲です。この場合、年収600万円であれば、年間返済額は150万円から210万円の間となります。この金額をもとに、借入可能額が算出されます。
住宅ローン審査を通すためのポイント
住宅ローン審査を通過するためには、いくつかの重要なポイントを押さえる必要があります。
信用情報の管理
信用情報の管理は、住宅ローン審査において決定的な要素です。信用情報とは、クレジットカードやローンの返済履歴を含む個人の信用状態を示すデータです。金融機関はこの情報を基に、私たちの返済能力や信用リスクを評価します。信用情報を良好に保つために、私たちは以下のことに注意を払います。
- 返済遅延を避ける:返済が遅れると、信用情報に傷がつきます。
- 利用限度額の管理:信用カードの利用状況に注意を払い、限度額を越えないようにします。
- 定期的な確認:自分の信用情報を年に一度はチェックし、誤りがないか確認します。
これらの対策により、高評価の信用情報を維持できます。
借入比率に注意
借入比率は、住宅ローン審査において重視される指標です。借入比率は、年収に対する借入額の割合を示します。一般的な目安としては、借入比率は<強>25%から35%が望ましいとされています。例えば、年収600万円の場合、借入可能な額は年間150万円から210万円の範囲で考慮されます。適切な借入比率を維持するために、私たちは次のポイントを心掛けます。
- 年収に基づく返済計画:無理のない返済額を設定し、自身の生活に合わせた計画を立てます。
- 無駄な借入を避ける:生活費や余暇費用を計算し、不必要な借入をしないようにします。
- 将来の収入変動を考慮:安定した収入を維持するために、今後のキャリアプランを考えるようにします。
まとめ
住宅ローンの審査において年収は欠かせない要素です。私たちが理解しておくべきことは、年収が高いほど借入可能額が増え、返済計画も立てやすくなるという点です。適切な借入比率を保ちつつ、信用情報をしっかり管理することで、より良い条件でのローン取得が可能になります。
将来の収入変動を考慮しながら、無理のない返済計画を立てることが重要です。住宅購入は大きな決断ですが、正しい情報を基に計画を立てることで、安心して夢のマイホームを手に入れることができるでしょう。