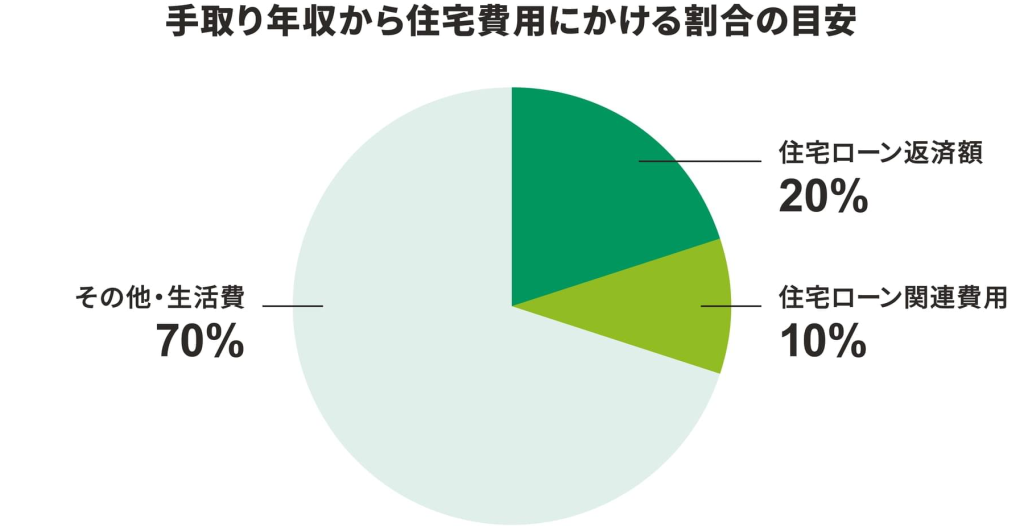
住宅ローンを考えるとき、収入の何割を返済に充てるべきかは大きな悩みです。私たちもこの問題に直面したことがあります。適切な返済比率を知ることで、将来の経済的安定を確保する手助けになります。では、具体的にどのくらいの割合が理想なのでしょうか?
住宅ローンの基礎知識
住宅ローンは、住宅の購入や建築に伴う資金を借りるための金融商品です。また、ローンの返済は、収入に大きく影響されます。私たちは、これらの基本知識を理解することで、適切な判断を下し、安心して住宅ローンを利用できるようになります。
住宅ローンとは
住宅ローンは、銀行や金融機関から提供される、住宅購入のための借入金です。この借入金は、主に以下の要素から構成されています。
- 金利: 借入金に対する利息であり、固定金利や変動金利があります。
- 期間: ローンの返済にかかる時間で、一般的には15年から35年が主流です。
- 返済方法: 元利均等返済や元金均等返済など、さまざまな返済方式が存在します。
私たちが住宅ローンを選ぶ際、これらの要素を考慮しなければなりません。返済額が負担にならないよう、慎重に計画を立てるべきです。
収入と住宅ローンの関係
収入の大きさは、住宅ローンを返す際に重要な要素です。一般に、月収の25%から30%を住宅ローンの返済に充てることが推奨されます。この比率を超えると、生活費や他の債務に影響が出る可能性があります。
収入の何割までが理想か
住宅ローンの返済に充てる収入の割合は重要な要素です。一般的には、収入の25%から30%が理想とされています。
一般的な指標
住宅ローンの返済比率について、以下の基準が存在します。
- 返済比率(DTI): 収入に対する返済額が25%から30%が妥当とされ、その上限を超えると無理な返済が想定される。
- 金融機関の基準: 銀行や金融機関が求める基準を押さえることで、スムーズに融資を受ける可能性が上がる。
- 生活費とのバランス: 返済比率を考慮する際は、生活費や貯蓄も含む全体のバランスを見極めることが大切です。
収入割合の計算方法
収入割合を計算する際は、以下のステップを踏みます。
- 月収を把握する: 現在の月収を確認します。
- 月々の返済額を求める: 住宅ローンの月々の返済額を計算します。
- 割合を計算: 月々の返済額を月収で割り、パーセンテージに変換します。
例えば、月収が30万円で、月々の返済額が8万円の場合、計算方法は以下の通りです。
(8万円 ÷ 30万円) × 100 = 26.67%
収入割合を考慮した住宅ローンの選び方
住宅ローンの選定には収入割合が影響する。収入の何割を住宅ローンに充てるかを考えることが大切だ。
自己資金の重要性
自己資金は住宅購入において重要な役割を果たす。自己資金の割合が高いほど、より有利な条件で住宅ローンを取得できる。例えば、次のようなメリットがある。
- 金利の低減: 自己資金を多く入れることで、金融機関から提示される金利が低くなる可能性が高い。
- 借入額の減少: 自己資金が多いと、必要な借入額が少なくなり、返済負担が軽減される。
- 審査の通過率向上: 高い自己資金は信用力を示し、融資の審査に通過しやすくなる。
自己資金の目安として、物件価格の20%から30%を準備しておくと良い。
金利の影響
金利は住宅ローンの総返済額に大きな影響を与える。金利が1%違うだけでも、長期的には大きな差が出る。次の点を考慮してほしい。
- 固定金利と変動金利: 固定金利は返済期間中金利が変わらないが、変動金利は市場の影響を受けるため、リスクが高い。
- 金利のトレンド: 過去の金利の動きを把握し、今後の予測を考えることが重要だ。
- 返済計画に与える影響: 高い金利は毎月の返済額を押し上げ、生活全体に影響を及ぼす。
収入に応じた返済計画
返済計画は、収入に基づいて適切に設定することが重要です。収入に応じた返済比率を把握することで、長期的な経済的安定を実現できます。
返済期間の設定
返済期間は、住宅ローン選定の重要な要素です。一般的には、15年から35年の間で選ぶことが多いです。例えば、
- 15年の返済:月々の返済額は高くなるが、総支払額が少なく済む。
- 30年の返済:月々の返済額は低めだが、総支払額が増加する。
また、収入が安定している場合、短期返済が適切な選択になることが多いです。一方で、収入が不安定な場合は、長期的な返済計画を考慮することが有効です。
生活費とのバランス
住宅ローンの返済は生活費とのバランスが不可欠です。例えば、収入に対する返済比率が25%に設定されているとします。この場合、残りの75%で生活費や貯蓄をまかなう必要があります。
生活費を考慮する際に重要なポイントは以下の通りです:
- 食費:毎月の食費を計算し、必要な金額を把握する。
- 光熱費:電気、ガス、水道代を含む固定費を見積もる。
- 交通費:通勤や移動にかかる費用も計上する。
収入変動のリスクと対策
収入の変動は、住宅ローンの返済計画に影響を与える重要な要素です。適切な対策を講じることで、将来の経済的安定をより確実にすることができます。
収入減少時の対策
収入が減少した場合、迅速に対策を講じることが重要です。以下のポイントを参考にしてください。
- 予算の見直し: 支出を見直すことで、無駄を削減し、返済額に充てる資金を確保します。
- 副収入の確保: アルバイトやフリーランスの仕事を通じて収入を増やすことを考えます。
- 金融機関への相談: 返済が困難になった場合、金融機関に相談することで、返済条件の変更を検討できます。
収入の変動に合わせて柔軟な対応が求められます。特に、収入の減少に備えた計画を立てることが肝心です。
借り入れ前の準備
住宅ローンの借り入れを検討する際、準備が不可欠です。以下の準備を行うことで、借り入れ後のリスクを軽減できます。
- 信用力の確認: 自分の信用情報を確認し、改善点を把握します。
- 予備資金の確保: 万が一の収入減に備え、自己資金を蓄えておくことが重要です。
- 返済計画の策定: 返済比率を見極め、自分の収入に見合った返済計画を設定します。
結論
住宅ローンの返済比率を理解することは私たちの経済的安定にとって非常に重要です。収入の25%から30%を返済に充てることが推奨されておりこの範囲内での計画が私たちの生活を守ります。自己資金の準備や金利の選択も、より有利な条件を引き出す鍵となります。
また、収入の変動に備えた柔軟な対応や予算の見直しも欠かせません。これらのポイントを押さえた上で、しっかりとした返済計画を立てることで、安心して住宅ローンを利用できるでしょう。私たちの未来のために、賢い選択をしていきましょう。