年収300万円で住宅ローンを考えるとき、どれだけ借りられるのか気になりますよね。私たちも同じ疑問を抱えたことがあります。住宅購入は人生の大きな決断ですが、年収に応じた適正な借入額を知ることが重要です。
年収300万円の住宅ローンの基礎知識
年収300万円の方が住宅ローンを検討する際には、借入可能額やローンの仕組みを理解することが重要です。このセクションでは、基本的な情報を提供します。
住宅ローンの仕組みと種類
住宅ローンは、主に以下の種類で構成されています。
- フラット35: 35年間の固定金利型ローンで、将来の金利変動に影響されずに返済できます。
- 変動金利型: 市場金利に応じて変動する金利で、最初は低金利ですが、金利上昇のリスクがあります。
- 固定金利選択型: 一定期間、固定金利を選択でき、その後は変動金利に移行するタイプです。
ローンの選択は、借入期間や返済計画に影響を与えます。私たちは、自身のライフプランに合ったタイプを慎重に選ぶ必要があります。
年収と借入可能額の関係
年収300万円の方が借入可能な金額は、以下の要素に主に依存します。
- 年収の3倍から5倍: 一般的に、年収の約3倍から5倍が適正な借入額になります。したがって、900万円から1500万円程度の範囲です。
- 返済負担率: 年収に対する返済額の割合が重要です。多くの金融機関では、返済負担率は25%から35%が目安です。
- 金利水準: 金利が上昇すると、返済額が増えるため、借入額に影響が出ます。
借入可能額の計算方法
住宅ローンの借入可能額を計算する際、いくつかの重要な要素を考慮する必要があります。私たちはこれらの要素を理解し、正確な金額を算出する手助けをします。
返済負担率の理解
返済負担率は、年間の返済額が年収に対する割合を示します。この数値は、住宅ローンを借りる際の重要な基準です。一般的に、返済負担率は以下のように計算されます。
- 年収300万円の場合、返済負担率を25%に設定すれば、年間返済額は75万円となります。
- 同様に35%の場合、年間返済額は105万円となります。
したがって、返済負担率は借入可能額を決定する重要な指標です。必要に応じて、これを基にした返済計画が求められます。
住宅ローン控除について
住宅ローン控除は、住宅ローンを利用して自宅を購入した場合に受けられる税の優遇措置です。この控除によって、私たちは所得税から一定額が控除されるため、実質的な負担を軽減できます。
- 控除額の上限は、借入額や返済期間によって異なりますが、一般には年750万円が上限です。
- 控除期間は最大で10年で、市場金利により影響を受ける可能性があります。
年収300万円の場合の具体例
年収300万円の方が住宅ローンを借りる際の具体的な例を見てみましょう。この金額での借入可能額や返済条件を理解することが重要です。
借入額シミュレーション
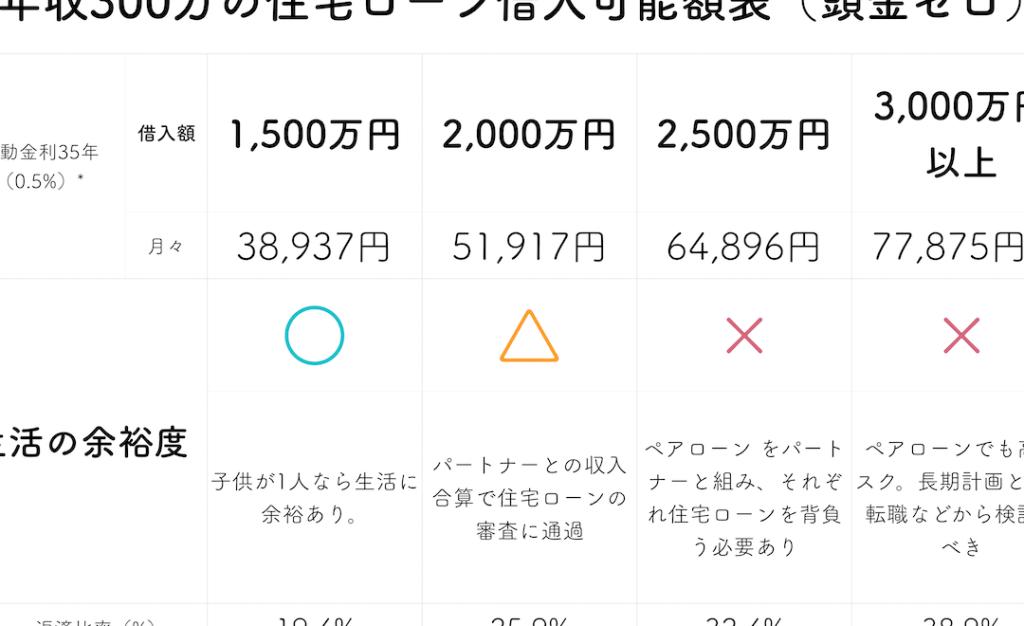
借入額をシミュレーションするには、返済負担率と年収を考慮します。返済負担率を25%とした場合、私たちは年間の返済額を75万円と設定できます。この金額を基に、借入可能額は以下のようになります。
| 返済負担率 | 年間返済額 | 借入可能額 |
|---|---|---|
| 25% | 75万円 | 約1,500万円 |
| 30% | 90万円 | 約1,800万円 |
| 35% | 105万円 | 約2,100万円 |
また、金利が安定している場合、例えば1.0%の固定金利であれば、これに応じた借入額が変動します。私たちのライフプランに合わせて、適切な返済負担率を選ぶことが大切です。
返済期間と月々の返済額
返済期間を設定することも重要です。例えば、借入金額が1,500万円、期間が35年とすると、月々の返済額が約4万円になります。一方、返済期間を20年に短縮する場合、月々の返済額は約7万円に増加します。
さらに、以下の要素も考慮することが必要です:
- 金利の変動:金利が上昇すれば、返済額も増加します。
- 繰り上げ返済:繰り上げ返済を行うことで、利息を軽減できます。
住宅ローンを借りる際の注意点
住宅ローンを借りる際には、金利や物件選びといったいくつかの重要なポイントに注意する必要があります。これらの要素が借入額や返済計画に大きな影響を与えるからです。
金利の影響
金利は住宅ローン返済額の大きな要因です。金利が高いと、同じ借入額でも月々の返済額は増加します。また、金利の種類も選択に影響を与えます。
- 固定金利:返済期間中ずっと金利が変わらない。
- 変動金利:市場金利に連動し、随時金利が変わる。
例えば、1%の固定金利と3%の変動金利では、長期的に支払う総額が大きく変わります。私たちが借入可能額を考える際には、借入額と返済期間に応じた金利がどのように効いてくるかを具体的に計算することが重要です。今後の金利動向も常に注視しましょう。
物件選びのポイント
物件選びは、住宅ローンの借入額や返済可能性に影響します。立地や物件の状態、将来の資産価値など、多くの要素を考慮する必要があります。
- 立地:交通の便や学校区など、生活の利便性に直結。
- 資産価値:将来的な売却時の価格に影響。
結論
年収300万円で住宅ローンを検討する際は自分のライフプランをしっかり考えることが大切です。借入可能額は年収の3倍から5倍程度であり返済負担率や金利によっても変動します。特に返済負担率を意識することで無理のない返済計画を立てられます。
また住宅ローン控除を活用することで税負担を軽減できる点も見逃せません。物件選びや金利の選択が長期的な返済に大きく影響するため慎重に判断しましょう。私たちの将来を見据えた賢い選択が、安心できる住まいを手に入れる第一歩となります。