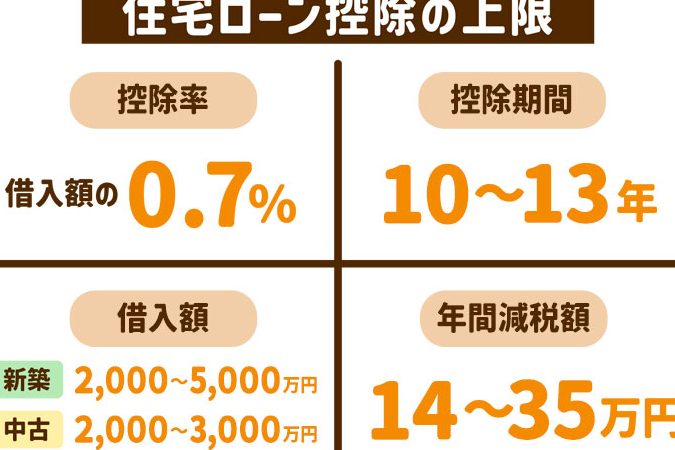
住宅を購入する際、**住宅ローン控除**は大きな助けになりますよね。特に年収500万円の方にとって、どのくらいの金額が戻ってくるのか気になるところです。私たちもこの制度を利用して、賢く資金計画を立てたいと思っています。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。この制度により、住宅ローンの年末残高に応じた控除が受けられ、納税額を軽減できます。我々がこの制度を理解することで、家計の負担を最小限に抑える方法を見つけられます。
基本的な仕組み
住宅ローン控除は、一定の条件を満たす住宅ローンの年末残高に対して、定率で控除が行われます。控除率は、一般的に1%ですが、状況によって異なる場合もあります。また、控除期間は最大で10年間です。この数値は、我々が期待する返済期間に大きく影響します。
対象となるローン
住宅ローン控除の対象となるローンには、いくつかの要件があります。例えば、居住用であることが必須です。具体的には、以下の要素が重要です。
- 自宅として居住すること
- 借入金の用途が住宅購入に限られていること
- 借入先が金融機関であること
年収500万の住宅ローン控除
年収500万円の方にとって、住宅ローン控除は大きな税制優遇となります。この制度を利用することで、税金の負担を軽減できる可能性があります。
どのくらい控除されるのか
年収500万円の方の場合、年間の住宅ローン控除額は年末残高に依存します。一般に、住宅ローンの年末残高に対して1%の控除率が適用されます。したがって、例えば、年末残高が2000万円であれば、年間の控除額は以下のように計算できます:
- 年末残高:2000万円
- 控除額:2000万円 × 1% = 20万円
この20万円が所得税から控除され、実際の税負担が減少します。
控除額の計算例
具体的な控除額を計算するために、以下の情報を提供します。
| 年末残高 | 年間控除額 |
|---|---|
| 1000万円 | 10万円 |
| 2000万円 | 20万円 |
| 3000万円 | 30万円 |
| 4000万円 | 40万円 |
| 5000万円 | 50万円 |
住宅ローン控除のメリット
住宅ローン控除は、私たちの家計に大きなメリットをもたらす制度です。特に、税金を減らす手助けとなるため、賢い資金計画には不可欠です。
賢い節税手段
住宅ローン控除は、税金を軽減する効果的な手段です。例えば、年末残高に対し1%の控除率が適用されるため、支払った利息の一部が戻ってきます。この控除を利用すると、実質的な負担が軽減されることから、早期に住宅を取得する意義が増します。私たちが年収500万円で年末残高が2000万円の場合、年間20万円の控除が適用され、これが節税に直結します。具体的な数字を把握することで、節税の効果を実感しやすくなります。
注意点
住宅ローン控除に関して知っておくべき重要なポイントがいくつかあります。これらのポイントを理解することで、より有利な条件で控除を受けることが可能です。
申請のタイミング
控除の申請は、確定申告時に行います。通常、納税者は翌年の3月15日までに申請を済ませる必要があります。特に新築や購入した年に控除を受ける場合、忘れずに申請することが重要です。年の初めにローンの残高証明書を準備し、申告書類と一緒に提出します。これにより、控除額が正しく算出され、税金の軽減が受けられます。
条件に関する理解
住宅ローン控除を受けるための主要な条件に関して、以下のポイントを把握しておく必要があります。
- 自宅居住: 取得した住宅に実際に住む必要があります。
- 金融機関からの借入: 住宅ローンが公的または民間の金融機関からのものであること。
- 借入用途: 借入金は、住宅の取得や改修のために使われていることが条件です。
- 年末残高が必要: 年末の残高に応じて控除が適用されるため、返済状況を常に把握しておくことが大切です。
結論
住宅ローン控除は年収500万円の私たちにとって非常に有利な制度です。この控除を活用することで税金の負担を軽減し、家計の安定を図ることができます。控除の申請を忘れずに行うことが重要であり特に新築や購入した年には早めの対策が求められます。
私たちがこの制度をしっかりと理解し適切に活用することで、住宅購入後の経済的な安心感を得ることができるでしょう。住宅ローン控除を賢く利用し、より良い生活を実現していきましょう。