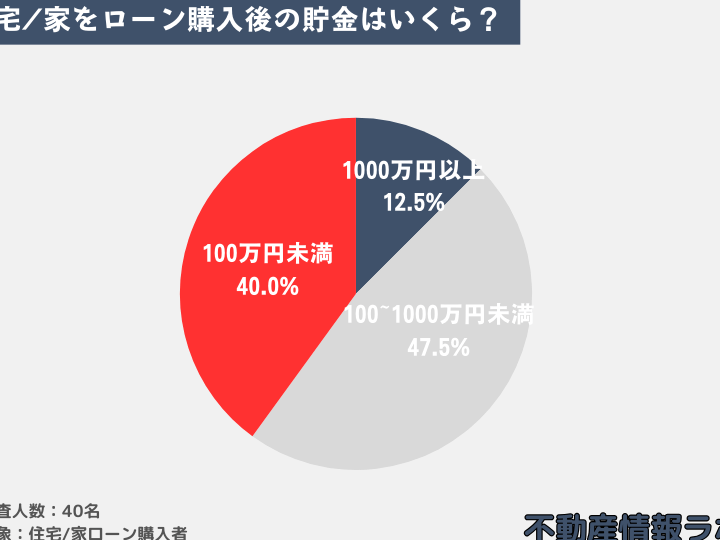
住宅を購入する際、私たちが最も気になるのは住宅ローンの頭金をいくら貯金すればいいのかということです。この疑問は、将来の家計に大きな影響を与えるため、慎重に考える必要があります。頭金が多ければ多いほど、月々の返済額が軽減され、金利負担も少なくなります。
住宅ローンの基本知識
住宅ローンは家を購入する際の主要な資金源です。頭金はこのローンの一部として重要な役割を果たします。私たちが考慮すべき主なポイントは、頭金の額がローンの条件に影響を与えることです。頭金が高ければ高いほど、月々の返済額が少なくなるため、家計への負担が軽減されます。
また、住宅ローン金利は頭金の額と密接に関連しています。頭金が多い場合、金融機関はリスクを減らすため、金利を低く設定する傾向があります。これにより、全体の返済額を抑えられ、家計の安定を図れます。
具体的な参考値として、頭金は物件価格の20%程度が推奨されることが多いです。例えば、3000万円の物件の場合、600万円の頭金が理想となります。これは、安定した返済プランを構築する際の一つの目安です。
頭金の重要性
住宅購入において、頭金は非常に重要な要素です。頭金が多いほど、我々の月々の返済が軽減され、金利負担も少なくなります。頭金の額は、家計全体に影響を与えるため、しっかりと計画する必要があります。
頭金の役割
頭金は、住宅ローンの条件に大きく影響します。具体的には、以下の点が挙げられます。
- 月々の返済額の軽減: 頭金が多ければ多いほど、融資額が少なくなるため、月々の返済が楽になります。
- 金利の優遇: 多くの金融機関では、頭金が高いと低金利が適用される傾向があります。これはリスクを減少させるためです。
- 自己資金の証明: 頭金は、我々の自己資金を示す証拠となり、金融機関からの信頼を得やすくなります。
頭金の相場
一般的に、頭金は物件価格の20%が理想とされています。例えば、物件価格が3000万円の場合、600万円が推奨されます。この額は、安定した返済プランを確立するための目安となります。さらに、地域によっても相場は異なるため、事前に調査を行うことが重要です。以下は、地域別の相場の一例です。
| 地域 | 推奨頭金割合 | 例(物件価格3000万円) |
|---|---|---|
| 東京都 | 20% | 600万円 |
| 大阪府 | 15% | 450万円 |
| 福岡県 | 10% | 300万円 |
貯金の計画
頭金を貯めるための計画は、住宅購入の成功に不可欠です。計画的に貯金を進めることで、目標金額に近づくことができます。
必要な貯金額の算出方法
必要な貯金額を算出する際は、以下のステップを参考にしてください。
- 物件価格を知る: 購入予定の物件の価格を把握します。例えば、対象物件が3000万円だとします。
- 頭金の割合を計算する: 一般的に、物件価格の20%を目安にします。3000万円の場合、頭金は600万円になります。
- その他の費用を加える: 購入に伴う諸費用(税金、手数料など)も考慮します。これらの費用が200万円かかる場合、合計で800万円の貯金が必要です。
この方法で、資金計画が具体的になり、必要な貯金額が明確になります。
貯金の方法とアイディア
貯金を効率よく行うための方法とアイディアをいくつか挙げます。
- 予算を見直す: 日々の生活費を見直し、無駄な支出を減らします。
- 特別口座を設立する: 住宅購入のための専用口座を作り、その口座に貯金を集中させます。
- 自動積立を利用する: 定期的に自動で貯金できるプランを活用し、計画的に資金を積み立てます。
- ボーナスを貯金する: ボーナスや臨時収入を頭金に回すことで、目標達成が早まります。
住宅ローンに影響を与える要素
住宅ローンの条件や返済額には、さまざまな要素が影響を及ぼします。特に、収入と支出のバランスは重要です。状況によっては、収入が多くても支出が高ければ、安定した返済計画を立てるのは難しくなります。家計の見直しが必要です。具体的な数値を出すと、自分の月収に対してどの程度の額を住宅ローンに充てられるか明確になり、目安を持つことが可能です。
収入と支出のバランス
収入に応じた支出管理が、住宅ローンの取得に大きな影響を与えます。以下のポイントに留意することで、より良いバランスを保てます。
例えば、10万円の収入がある時、支出が8万円であれば、住宅ローンに充てられる金額は限定されます。これにより、どれくらいの返済額が適正かを判断できます。
金利の変動
金利の動向も住宅ローンに影響を与える要因です。金利が上昇すると、返済額が増加し、負担が増えます。一般的に、固定金利と変動金利では、条件が異なります。以下の点に注意しましょう。
Conclusion
住宅ローンの頭金について考えることは私たちの将来に大きな影響を与えます。適切な頭金を設定することで、月々の返済額を軽減し、金利の優遇を受けることが可能です。地域ごとの頭金の相場を理解し、自分たちの状況に合った計画を立てることが重要です。
さらに、貯金方法を見直し、効率的に資金を準備することで、夢のマイホームに一歩近づけます。収入と支出のバランスを考慮しながら、安定した返済プランを構築していきましょう。私たちの未来を見据えた賢い選択が、安心した生活を実現する鍵となります。